5. Oktober 2026
Infrastruktur im Fokus der Schweizer Pensionskassen
Schweizer Pensionskassen wollen ihre Infrastrukturinvestments ausbauen. Die aktuelle Immobilienstudie der Hochschule Luzern zeigt eine durchschnittliche Renditeerwartung von 5.1%, die über den Erwartungen für Immobilienanlagen liegt. Doch was steckt hinter dieser höheren Erwartung, welche Risiken sind damit verbunden und worauf kommt es bei der Umsetzung an? Diese Fragen werden an der Infrastrukturkonferenz vom 4. November diskutiert sowie in diesem Beitrag.
Ein Artikel von: Prof. Dr. John Davidson und Sara Koller
Zum Programm und zur Anmeldung für die Konferenz am 4. November 2026
Infrastruktur gewinnt bei den Ausbauplänen
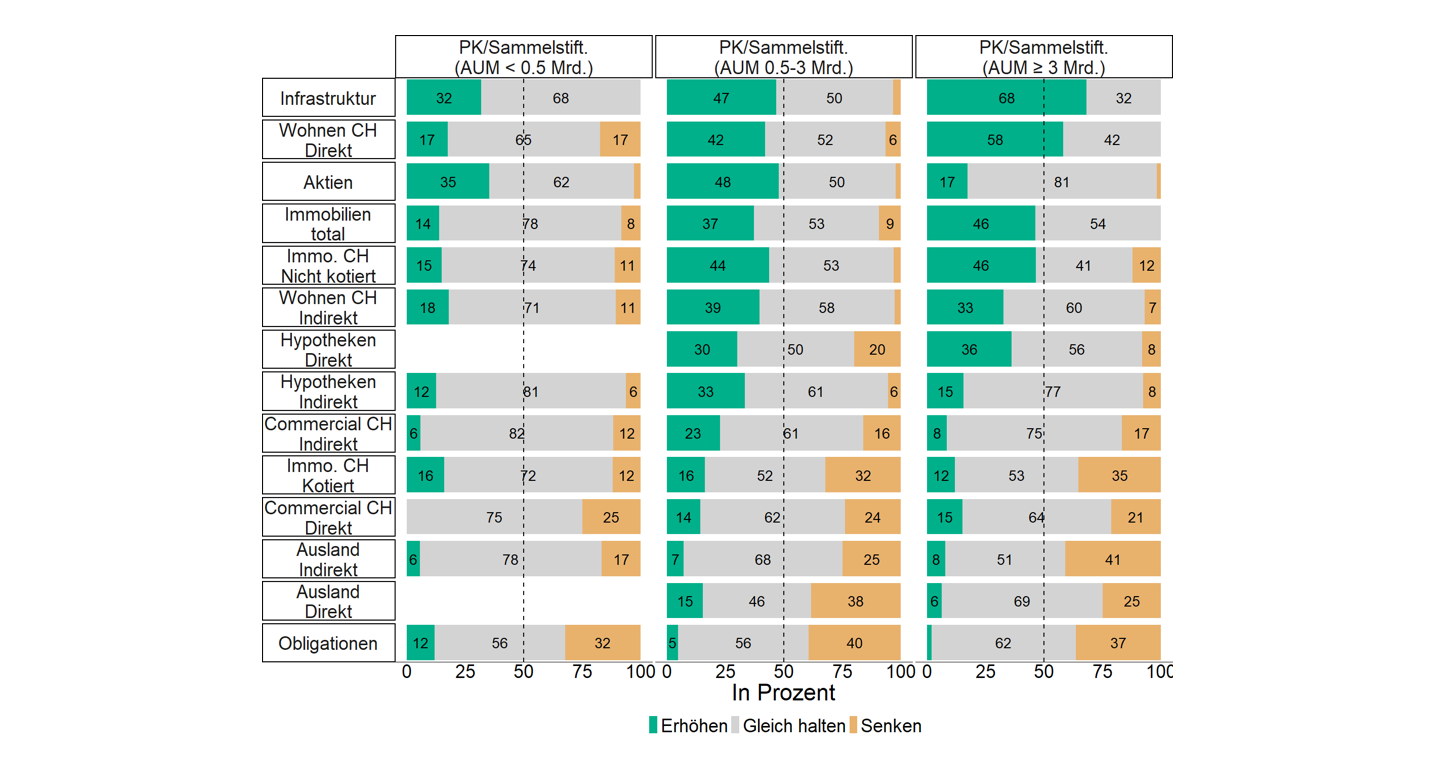
Infrastruktur rückt bei Schweizer Pensionskassen stärker in den Fokus. Gemäss der aktuellen Immobilienstudie zählt Infrastruktur zu den Anlageklassen mit den höchsten Ausbauabsichten. Besonders ausgeprägt ist dies bei grossen Pensionskassen mit einem Anlagevermögen von mindestens drei Milliarden Franken: 68% wollen ihren Infrastrukturanteil erhöhen. Bei mittelgrossen Pensionskassen sind es 47% und bei kleineren 32%.
Zum Vergleich: Bei direkten Schweizer Wohnimmobilien liegen die entsprechenden Werte bei 58%, 42% beziehungsweise 17%. Infrastruktur gewinnt damit insbesondere bei grösseren Vorsorgeeinrichtungen an Bedeutung. Die Zahlen zeigen eine klare Präferenz für einen weiteren Ausbau. Sie sagen jedoch nichts darüber aus, welche Renditen tatsächlich erzielt werden oder wie sich das Risiko im Vergleich zu anderen Anlageklassen verhält. [1]
Was hinter den erwarteten 5.1% steckt
Auch bei den Renditeerwartungen liegt Infrastruktur vorne. Die Studie weist für Infrastruktur eine durchschnittliche Renditeerwartung von 5.1% aus. Zum Vergleich: Für direkte Schweizer Wohnimmobilien werden 3.7%, für direkte Schweizer Gewerbeimmobilien 4.1% erwartet. Bei indirekten Schweizer Immobilienanlagen sind es 3.6% und bei indirekten ausländischen Immobilienanlagen 3.9%. [1]
Die Differenz gegenüber direkten Schweizer Wohnimmobilien erscheint auf den ersten Blick deutlich. Allerdings handelt es sich um Renditeerwartungen und nicht um garantierte oder beobachtete Renditen. Daraus lässt sich auch nicht ableiten, dass Infrastruktur auf risikobereinigter Basis attraktiver ist. [1]
Für einen belastbaren Vergleich müssten unter anderem Gebühren, Fremdfinanzierung, Währungsabsicherung und die genaue Definition der ausgewiesenen Rendite berücksichtigt werden. Für Pensionskassen ist deshalb nicht nur die erwartete Bruttorendite relevant, sondern die Netto-Rendite in Schweizer Franken und das Risiko, das dafür eingegangen werden muss.
Infrastruktur funktioniert anders als Immobilien
Infrastruktur ist nicht einfach «Immobilien mit anderem Namen». Die Ertragsmodelle unterscheiden sich je nach Anlage stark voneinander. Mögliche Einnahmequellen sind etwa regulierte Netzentgelte, Verfügbarkeitszahlungen oder nutzungsabhängige Erträge. Konzessionen, technische Betriebsanforderungen und staatliche Vorgaben spielen dabei häufig eine zentrale Rolle. Dadurch können Infrastrukturinvestments über relativ stabile und langfristig planbare Einnahmen verfügen. Gleichzeitig hängt die Ertragskraft stark vom jeweiligen Geschäftsmodell ab.
Das zeigt sich beispielsweise bei Rechenzentren. Hier geht es nicht nur um die Vermietung einer Fläche, sondern auch um technische Infrastruktur, Energieversorgung und Konnektivität. Entsprechend hängen Chancen und Risiken nicht allein vom Immobilienmarkt, sondern auch von technologischen Entwicklungen und der Nachfrage der Nutzer ab.
Eine stabile Nachfrage bedeutet nicht ein geringes Anlagerisiko
Infrastruktur erfüllt häufig grundlegende Bedürfnisse. Stromnetze, Energieversorgung, Verkehrsinfrastruktur oder Kommunikationsnetze werden auch in wirtschaftlich schwierigen Zeiten benötigt. Das kann zu stabilen Einnahmen beitragen.
Daraus folgt jedoch nicht automatisch ein geringes Anlagerisiko. Ob die Erträge tatsächlich stabil sind, hängt vom jeweiligen Geschäftsmodell, den Verträgen und der Regulierung ab. Auch ein Inflationsschutz besteht nur dort, wo Tarife oder Verträge entsprechende Anpassungen ermöglichen.
Zu den Risiken zählen unter anderem Bau- und Entwicklungsrisiken, Verzögerungen, Nachfrageschwankungen, Gegenparteirisiken sowie steigende Betriebs- und Finanzierungskosten. Bei internationalen Investments kommen Währungs- und Länderrisiken hinzu.
Hinzu kommt, dass bei nicht kotierten Infrastrukturinvestments geglättete Bewertungen die gemessene Volatilität reduzieren können. Eine niedrige ausgewiesene Volatilität bedeutet daher nicht zwingend, dass das ökonomische Risiko entsprechend niedrig ist. Ein pauschaler Vergleich nach dem Muster «Infrastruktur ist weniger riskant als Immobilien» greift deshalb zu kurz. [2]
Die Umsetzung entscheidet
Für Pensionskassen stellt sich nicht nur die Frage, ob Infrastruktur ins Portfolio aufgenommen werden soll, sondern auch, welche Rolle die Anlageklasse übernehmen soll.
Soll Infrastruktur vor allem laufende Erträge generieren, zur Diversifikation beitragen oder langfristige Wachstumspotenziale erschliessen? Davon hängen die Wahl der Sektoren und Regionen sowie der Umgang mit Fremdfinanzierung, Entwicklungsrisiken und Illiquidität ab.
Für viele Pensionskassen können breit diversifizierte Fonds einen effizienten Zugang zu Infrastrukturinvestments bieten. Gleichzeitig müssen Gebühren, Managerqualität, Transparenz und Liquidität sorgfältig beurteilt werden. Direkte Investments erfordern dagegen eine entsprechende Grösse, spezialisiertes Know-how und ausreichende Ressourcen für Due Diligence und laufendes Monitoring. [3]
Ein schrittweiser Aufbau über mehrere Jahre, verschiedene Manager und unterschiedliche Infrastruktursektoren kann deshalb sinnvoll sein. Ebenso wichtig sind ausreichende Liquiditätsreserven und realistische Stressszenarien.
Was bedeutet dies für Pensionskassen?
Die Ergebnisse der aktuellen Immobilienstudie zeigen, dass Infrastruktur für Schweizer Pensionskassen zunehmend an Bedeutung gewinnt. Die Kombination aus hohen Renditeerwartungen und Ausbauabsichten macht die Anlageklasse zwar attraktiv, ersetzt aber keine sorgfältige Analyse.
Entscheidend ist vielmehr, was hinter der erwarteten Rendite steht: Welche Einnahmen sind vertraglich oder regulatorisch abgesichert? Welche Betriebs-, Finanzierungs- und Technologierisiken bestehen? Wie illiquide ist das Investment? Und welchen Beitrag leistet es tatsächlich zur Diversifikation des Gesamtportfolios?
Damit verschiebt sich die zentrale Frage von «Wie hoch ist die erwartete Rendite?» zu «Welche Rendite wird für welches Risiko und unter welchen Bedingungen erwartet?»
Von der Studie zur Praxis: «Lessons Learned» an der HSLU
Im Zentrum der HSLU-Konferenz steht die Frage, wie Infrastrukturinvestments konkret umgesetzt werden können und welche Erfahrungen institutionelle Anleger dabei machen. [4]
Silvan Bättig und Simon Zimmermann von der Suva geben Einblicke in institutionelle Infrastrukturstrategien. Oliver Grimm, Head of Mandates bei der Pensionskasse Stadt Zürich, berichtet über Erfahrungen aus der Praxis. Weitere Beiträge widmen sich den Chancen und Risiken von Infrastrukturinvestments im In- und Ausland. [4]
Die Veranstaltung bietet damit die Möglichkeit, die Ergebnisse der Immobilienstudie mit den Erfahrungen institutioneller Investoren zu verbinden. [4]
Zum Programm und zur Anmeldung für die Konferenz am 4. November 2026
Quellen und redaktionelle Hinweise
[1] Immobilienstudie, bereitgestellte Ergebnisfolien S. 15 und 17. Zahlen direkt aus den Grafiken; vollständigen Studientitel und Publikationslink vor Veröffentlichung ergänzen. Einordnung der aktuellen Studie im HSLU-Blog vom 21. September 2026
[2] Blanc-Brude und Gupta (2021), The Volatility of Unlisted Infrastructure Investments
[3] Andonov, Kräussl und Rauh (2021), Institutional Investors and Infrastructure Investing, Review of Financial Studies
[4] HSLU, Konferenzprogramm vom 4. November 2026
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.