21. September 2026
Indirekte Immobilienanlagen: Selektion wird zum entscheidenden Erfolgsfaktor
Das Umfeld für Immobilieninvestoren hat sich spürbar verändert. Höhere Finanzierungskosten, angepasste Bewertungen, zunehmende Regulierung und grosse Unterschiede zwischen Regionen und Nutzungsarten stellen bisherige Anlagestrategien infrage. Gleichzeitig bleiben Immobilien für institutionelle Investoren eine zentrale Anlageklasse.
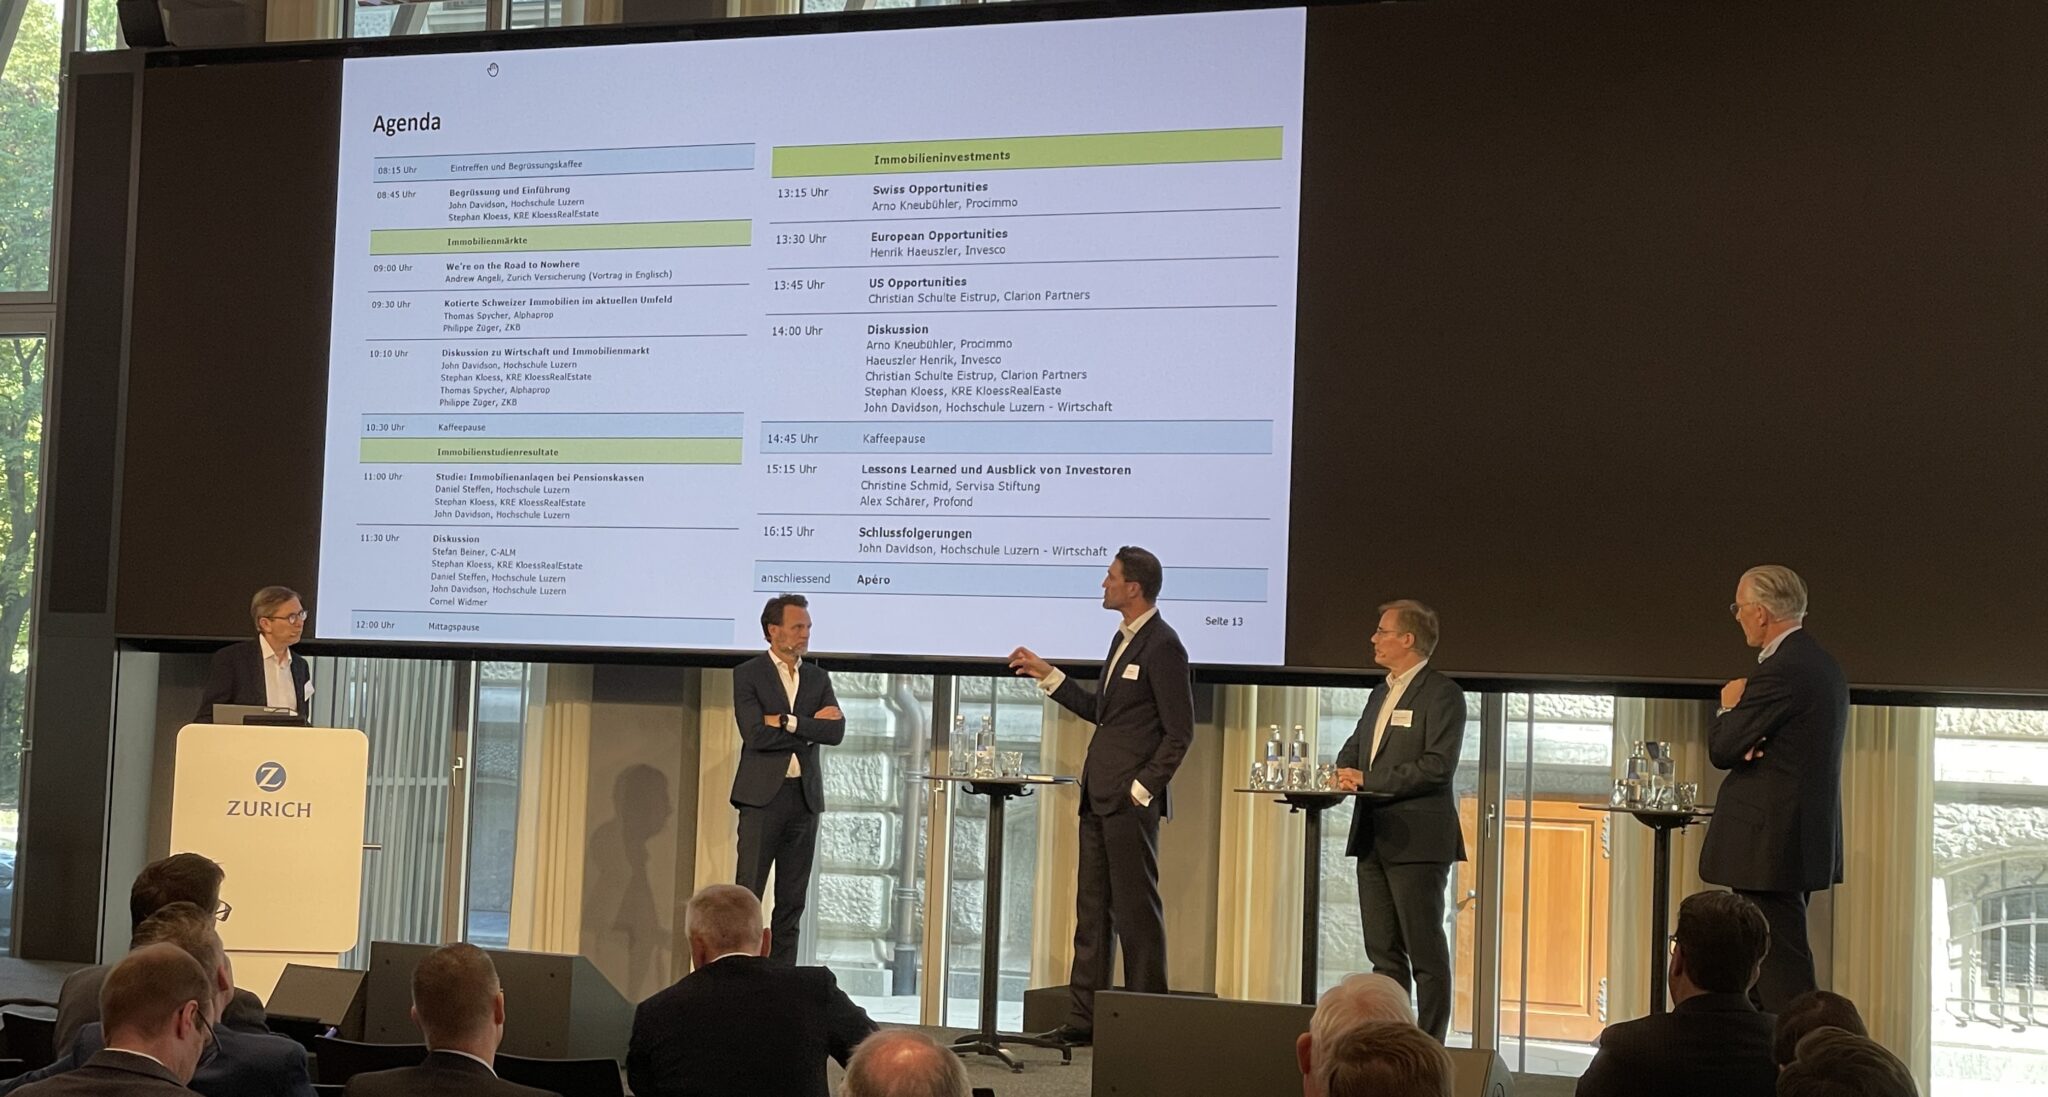
Entscheidend ist daher nicht mehr allein die Höhe der Immobilienquote, sondern die Frage, wo, wie und in welche Immobilien investiert wird. Auf der Konferenz „Indirekte Immobilienanlagen: Chancen und Risiken im In- und Ausland” der Hochschule Luzern wurden anhand aktueller Marktdaten und Einschätzungen aus der Praxis die derzeit besonders relevanten Entwicklungen beleuchtet.
Ein Artikel von: Sara Koller
1. Höhere Zinsen rücken den laufenden Ertrag ins Zentrum
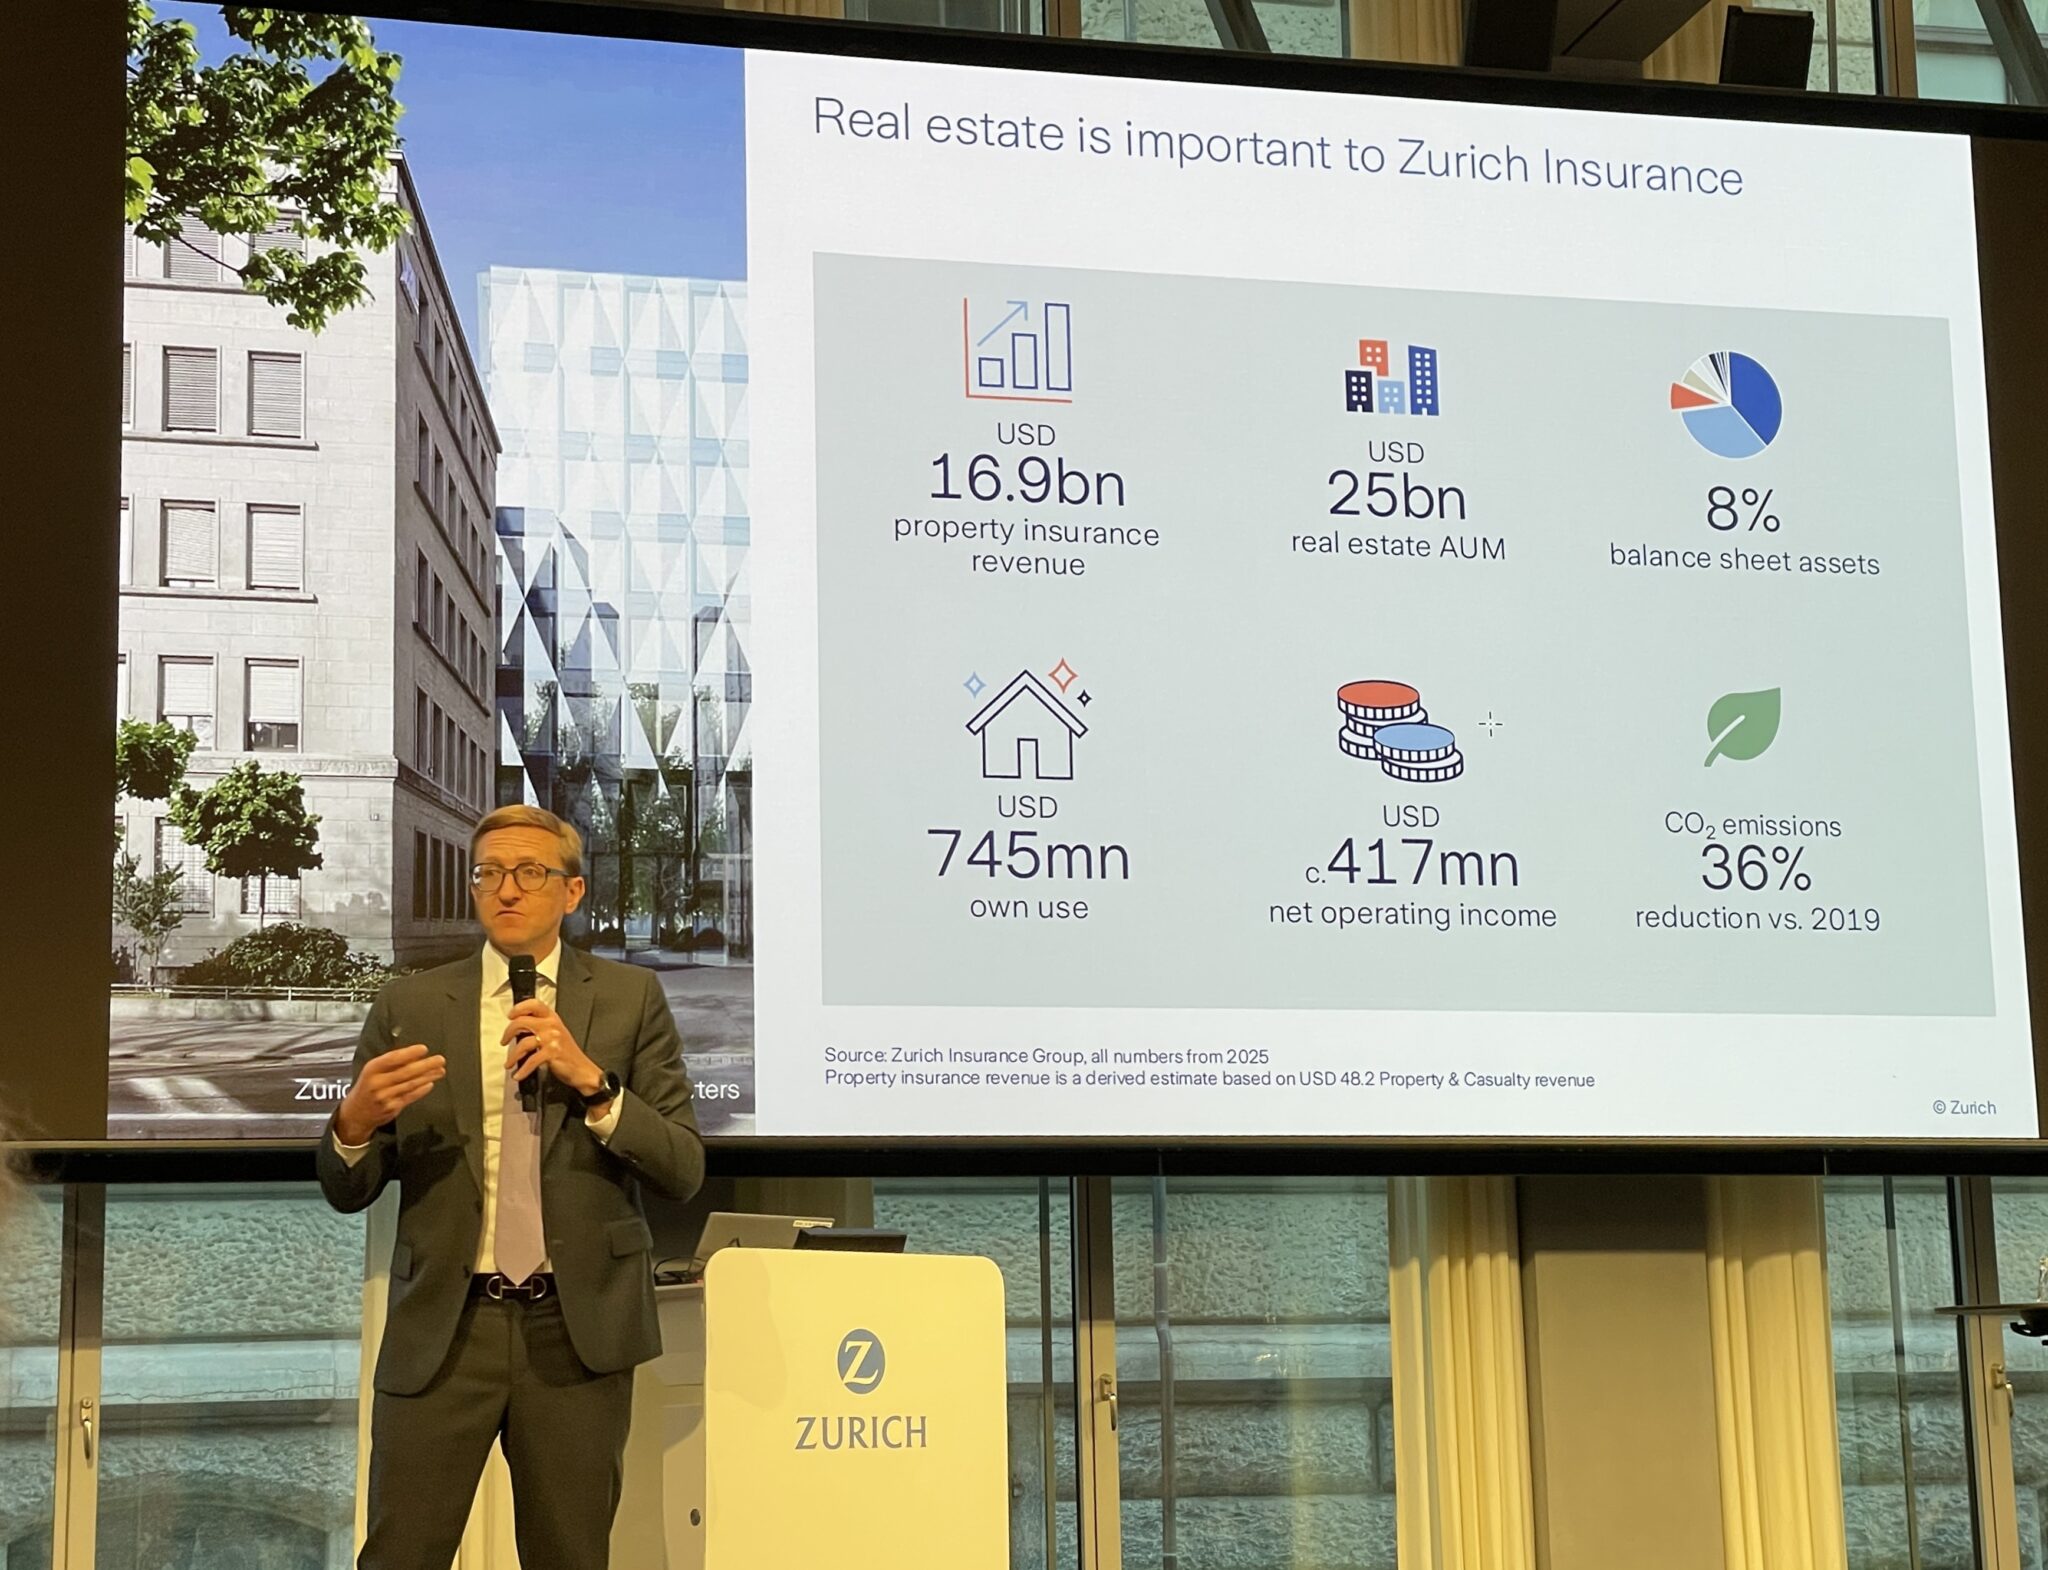
Die internationalen Immobilienmärkte befinden sich in einer selektiven Erholung. Andrew Angeli von Zurich Insurance zeigte, dass sich die Immobilienwerte in vielen internationalen Märkten inzwischen an das veränderte Zinsumfeld angepasst haben. Gleichzeitig bleibt die Liquidität begrenzt, die Finanzierungskosten sind höher und die wirtschaftliche Unsicherheit ist spürbar.
In mehreren Märkten wurde wenig neu gebaut. Teilweise korrigierte Bewertungen treffen somit auf ein begrenztes neues Angebot. Dies verbessert die Voraussetzungen für eine Erholung, allerdings nicht flächendeckend und nicht für alle Nutzungsarten gleichermassen.
Für Investoren verändert sich dadurch auch die Bedeutung der einzelnen Renditekomponenten. Kapitalgewinne hängen stark vom jeweiligen Markt- und Zinszyklus ab. Mieteinnahmen bilden dagegen über unterschiedliche Marktphasen hinweg einen verlässlicheren Bestandteil der Gesamtrendite. Damit rückt eine klassische Immobilienfrage wieder stärker in den Vordergrund. Wie nachhaltig und wachstumsfähig ist der laufende Ertrag eines Portfolios?
2. Der CH-Immobilienmarkt entwickelt sich stärker auseinander
Ein pauschaler Blick auf die Marktentwicklung genügt auch hier immer weniger. Die Analysen von Thomas Spycher (Alphaprop) und Philippe Züger (Zürcher Kantonalbank) verdeutlichen die Unterschiede zwischen Wohn- und kommerziellen Immobilienanlagen.
Das Wohnsegment hat sich zuletzt besonders dynamisch entwickelt. Sinkende Diskontierungssätze und die anhaltend hohe Nachfrage nach Wohnraum stützen die Bewertungen. Gleichzeitig flacht das Ertragswachstum in bestehenden Portfolios ab. Hohe Kapitalgewinne gehen daher teilweise mit niedrigen laufenden Renditen einher.
Bei kommerziellen Immobilien ist das Bild teilweise umgekehrt. Die laufenden Ausschüttungsrenditen fallen zwar höher aus, doch die Attraktivität hängt stärker von der Lage, der Nutzung, der Nachfrage und der Qualität der Mieterschaft ab. Die auf der Konferenz präsentierten Daten zeigen, dass die durchschnittliche Ausschüttungsrendite bei kommerziellen Immobilienfonds bei 3.7% liegt, während sie bei Wohnimmobilienfonds bei 2.1% liegt.
Die Entscheidung zwischen Wohn- und Gewerbeimmobilien ist deshalb keine einfache Renditefrage. Es kommt immer auf das Zusammenspiel von laufendem Ertrag, Bewertungspotenzial sowie objekt- und nutzungsspezifischen Risiken an.
3. Pensionskassen bleiben Immobilien und der Schweiz treu
Die aktuelle Studie zu Immobilienanlagen bei Pensionskassen von Prof. Dr. John Davidson und Daniel Steffen von der Hochschule Luzern sowie Dr. Stephan Kloess von KRE Kloess Real Estate zeigt, wie institutionelle Anleger auf dieses Umfeld reagieren.
An der Untersuchung nahmen 249 Institutionen teil, darunter Pensionskassen und Sammelstiftungen, Fonds, Anlagestiftungen, Versicherungen sowie erstmals Family Offices. Allein bei Pensionskassen und Sammelstiftungen wurden 134 Institutionen erfasst. Damit deckt die Untersuchung rund 59% des Gesamtvermögens der Schweizer Pensionskassen ab.
Die Ergebnisse zeigen eine hohe Kontinuität. Immobilien bleiben nach Aktien und Obligationen eine der bedeutendsten Anlageklassen. Gleichzeitig ist der Fokus auf die Schweiz ausgeprägt. Je nach Grösse der Pensionskassen weisen 88 bis 94% ihrer Immobilienanlagen einen Bezug zur Schweiz auf.
Dieser Trend dürfte sich insbesondere bei Wohnimmobilien fortsetzen. Mittlere und grosse Pensionskassen planen, ihre Anlagen in Schweizer Wohnimmobilien weiter auszubauen. Auslandsimmobilien sollen hingegen tendenziell reduziert werden. Trotz hoher Bewertungen und zunehmender regulatorischer Herausforderungen bleibt der Heimmarkt somit das zentrale Anlagefeld für institutionelle Immobilieninvestoren in der Schweiz.
4. Regulierung wird zur Investmentvariable
In Immobilienanalysen wurde Regulierung lange Zeit vorwiegend als Rahmenbedingung behandelt. Heute wird sie jedoch zunehmend zu einem Bestandteil der Anlagestrategie.
Die wachsende regulatorische Dichte gilt aus Sicht institutioneller Investoren als relevantes Risiko für die weitere Entwicklung des Immobilienmarktes. Gemäss der auf der Konferenz vorgestellten Studie passen neun von zehn befragten Investoren ihren strategischen Fokus aufgrund regulatorischer Rahmenbedingungen an.
Die Reaktionen reichen von einer stärkeren Ausrichtung auf weniger regulierte Regionen über die Konzentration auf Neubauten bis hin zu Anpassungen innerhalb bestehender Portfolios. Besonders relevant ist diese Entwicklung im Wohnsegment. Hohe Nachfrage und knappes Angebot treffen auf einen zunehmend komplexen regulatorischen Rahmen.
Für Investoren genügt es daher nicht mehr, ausschliesslich aktuelle Renditen und das Marktpotenzial eines Objekts zu beurteilen. Ebenso wichtig wird die Frage, welche Auswirkungen regulatorische Veränderungen auf Mieten, Sanierungen, Investitionsspielräume und die langfristige Wertentwicklung haben. Regulierung wird damit zu einer eigentlichen Investmentvariable.
5. Internationale Diversifikation braucht eine klare These
Angesichts der hohen Bewertung und starken Regulierung des Schweizer Marktes liegt ein Blick ins Ausland nahe. Internationale Diversifikation ist jedoch kein Selbstzweck.
Die von Arno Kneubühler (Procimmo), Henrik Haeuszler (Invesco) und Christian Schulte Eistrup (Clarion Partners) präsentierten Strategien für die Schweiz, Europa und die USA zeigen ein gemeinsames Muster. Attraktiv sind vor allem Nutzungen und Märkte, die von langfristigen strukturellen Entwicklungen profitieren und deren Nachfrage weniger vom kurzfristigen Konjunkturzyklus abhängig ist.
Für Europa wurden Urbanisierung, demografische Veränderungen, Technologie und Nachhaltigkeit als wichtige Treiber genannt. Daraus ergeben sich unter anderem Perspektiven für Multi-Tenant-Industrieimmobilien, Wohnimmobilien, studentisches Wohnen, Hotels sowie ausgewählte Retail- und Logistikobjekte.
Auch in den USA gewinnen alternative Immobiliensegmente an Bedeutung. Dazu zählen Senior Housing, Student Housing, Self-Storage, Gesundheitsimmobilien, Mehrfamilienhäuser und Industrieimmobilien. Entscheidend ist nicht das Label Ausland, sondern die Investmentthese. Welcher strukturelle Treiber schafft langfristige Nachfrage? Wie knapp ist das Angebot? Welche lokale Umsetzungskompetenz ist vorhanden? Und wie lässt sich das Portfolio aktiv bewirtschaften? Eine internationale Diversifikation ergibt sich somit nicht durch eine pauschale geografische Streuung, sondern durch die gezielte Auswahl von Märkten, Segmenten und Strategien.
6. Nicht die Quote, sondern die Exposition entscheidet
Aus diesen Entwicklungen ergibt sich eine übergreifende Erkenntnis. Die Immobilienquote allein sagt immer weniger über die Qualität einer Immobilienstrategie aus.
In einem anspruchsvolleren und differenzierteren Marktumfeld reicht es nicht aus, lediglich in der Anlageklasse Immobilien investiert zu sein. Entscheidend ist, welche Immobilien in welchen Regionen mit welchen Nutzungen über welche Anlagevehikel gehalten werden.
Damit steigen auch die Anforderungen an das aktive Management. Es müssen attraktive Bewertungen erkannt, Ertragspotenziale beurteilt, regulatorische Veränderungen berücksichtigt und strukturelle Nachfragetreiber von kurzfristigen Trends unterschieden werden.
Bei indirekten Immobilienanlagen kommt eine weitere Ebene hinzu: die Qualität des Anlagevehikels und seines Managements. Strategie, Portfolio, Track Record und Managementqualität werden zu zentralen Selektionskriterien. Es ist nicht nur entscheidend, welche Immobilien ein Anlagevehikel aktuell hält, sondern auch, wie gut das Management auf veränderte Marktbedingungen reagieren kann.
Die Perspektive verschiebt sich somit von der Immobilienquote hin zur Qualität der Immobilienexposition. Für institutionelle Investoren gewinnen Selektion, aktives Management und eine bewusst begründete Diversifikation weiter an Bedeutung.
Das könnte Sie ebenfalls interessieren:
Entdecken Sie die Welt des Immobilienmanagements und erfahren Sie alles Wissenswerte rund um den MAS Immobilienmanagement und andere Angebote zum Thema Immobilien. Gerne beantworten Ihnen Prof. Dr. Markus Schmidiger und Prof. Dr. John Davidson vom IFZ Ihre Fragen.
Der neue CAS Real Estate Investment Management befähigt Sie, erfolgreich in Immobilien zu investieren und Immobilienportfolien erfolgreich zu führen. Melden Sie sich hier an.
Mit dem MAS Immobilienmanagement werden Sie zum Generalisten und sind in der Lage, anspruchsvolle Fach- und Führungsaufgaben rund um das Immobilienmanagement erfolgreich zu übernehmen. Melden Sie sich hier an.
Master of Science in Real Estate – Die Ausbildung für künftige Führungskräfte in der Immobilienbranche.
Das Studium des Master of Science in Real Estate bereitet auf anspruchsvolle Tätigkeiten in der Immobilienwirtschaft vor. Studierende erhalten ein vertieftes Verständnis über immobilienwirtschaftliche Zusammenhänge mit besonderem Schwerpunkt im Bereich Investment, Finanzierung, Projektentwicklung und Management. Gerne beantworten Ihnen Prof. Dr. Michael Trübestein und Prof. Dr. Daniel Steffen vom IFZ Ihre Fragen.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.