14. September 2026
Wenn die Bilanz täuscht: Manipulationsrisiken bei KMU fernab der Wall Street
Die meisten Modelle zur Erkennung von Bilanzmanipulationen beruhen auf Fällen börsenkotierter US-Unternehmen. Ein anonymisierter Praxisfall zeigt beispielhaft, weshalb diese Modelle bei Schweizer KMU an ihre Grenzen stossen können - und warum Bilanzmanipulationen im KMU-Kontext differenzierter betrachtet werden müssen.
von Marco Pauli
«Ein Geschäftsmann scheffelt Hunderttausende Franken – mit frisierten Zahlen, falschen Firmen und Betrug am Staat. Die strafrechtlichen Folgen? Bescheiden.» (Quelle: NZZ)
Der Fall des Zürcher Immobilienunternehmers Arben Gashi (fiktiver Name) zeigt eindrücklich, welche wirtschaftlichen Auswirkungen manipulierte Finanzinformationen haben können und wie schwer solche Sachverhalte zu erkennen und rechtlich aufzuarbeiten sind.
Bei Bilanzmanipulationen denken viele an spektakuläre Fälle wie Enron, Wirecard oder weitere Skandale von der Wall Street – weniger an «kleinere» Fälle bei (Schweizer) KMU. Auch die Lehre, Praxis und Forschung konzentrieren sich überwiegend auf grosse Fälle.
Warum klassische Modelle vor allem grosse US-Unternehmen erfassen
Modelle zur Erkennung von Bilanzmanipulationen finden sich in der wissenschaftlichen Literatur seit Ende der 1990er Jahre in grosser Vielzahl. Prominente Modelle zur Analyse von Jahresabschlüssen:
- Beneish M-Score (Beneish, 1999)
- Dechow et al. F-Score (Dechow, Ge, Larson, & Sloan, 2011, S. 76-77)
- oder jüngere, Machine-Learning basierte Modelle (Yang, Bin, Bin, & Yingri, 2020, S. 200; Bertomeau, Cheynel, Floyd, & Pan, 2021)
Hinzu kommen diverse Modelle, welche auch Datenpunkte ausserhalb der reinen Jahresabschlüsse berücksichtigen. Dazu gehören:
- Fung, welcher die Wahrscheinlichkeit zur Manipulation in der relativen Leistung zu einer Peer-Gruppe ableitete (2015)
- oder Purdua & Skillicorn (2015), welche die Sprache in den Management-Texten in Jahresabschlüssen analysierten
Die Forschung hat erheblich dazu beigetragen, typische Manipulationsmuster von Jahresabschlüssen zu identifizieren und messbar zu machen. Trotz der verschiedenen Analyseansätze basieren diese im Wesentlichen auf den Accounting and Auditing Enforcement Releases («AAER’s») der US-amerikanischen Securities and Exchange Commission (SEC) und den Zahlen von US-börsenkotierten Unternehmen.
Dies lässt sich im Wesentlichen auf zwei zentrale Ursachen zurückführen:
- Die AAER’s werden von der SEC durchgehend publiziert (im Gegensatz z.B. zur FINMA), sind in Archiven für Jahrzehnte verfügbar und beinhalten sämtliche Details zum Sachverhalt.
- US-börsenkotierte Unternehmen rapportieren ihre Zahlen quartalsmässig (was kurzfristige Effekte wie eine solche AAER-Publikation besser sichtbar macht) und es existieren zahlreiche Datenbanken, in denen diese Zahlen bereits aufbereitet verfügbar sind. Somit ist es meist verhältnismässig praktischer und schneller, Forschungen zu Bilanzmanipulationen bei börsenkotierten US-Unternehmen anzustellen.
Obschon dieses Zahlenmaterial für die Forschung praktisch und wertvoll ist, verdeutlicht es zugleich die Limitationen, die mit der Fokussierung auf US-börsenkotierte Unternehmen einhergehen. Zum einen können sie kaum für privat gehaltene Unternehmen angewendet werden (dies erkannten bereits Beneish und Dechow et al., Beneish, 1999, S. 34), zum anderen weist die Datengrundlage einen klaren «Auswahl-Bias» auf (Dechow et al., 2011, S. 18). Weiter ist anzumerken, dass länderspezifische Eigenheiten wie etwa der Umgang mit stillen Reserven in der Schweiz, bestehende Modelle an ihre Grenzen bringen oder teilweise sogar überfordern können.
Der nachstehende, anonymisierte und vereinfachte Praxisfall verdeutlicht diese Limitationen.
Ein Imbiss statt ein Milliardenkonzern
Herr Muster übernimmt 2019 einen Imbissstand («Super Imbiss»). Die operative Leitung liegt bei einer Geschäftsführerin. Nach diversen Vorbereitungsarbeiten eröffnet der Super Imbiss Anfang 2020.
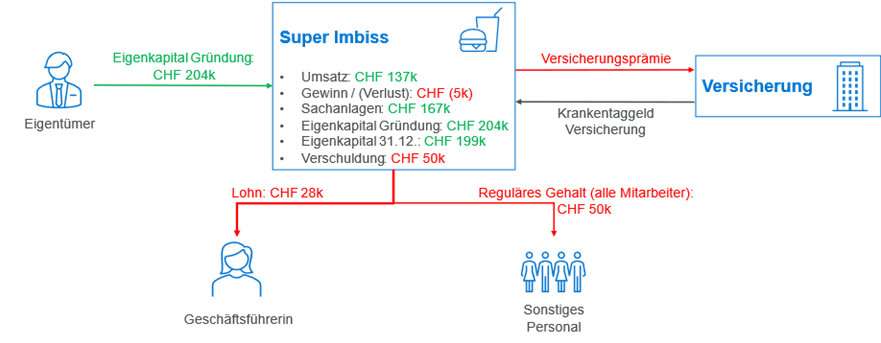
Im ersten Jahr ist die wirtschaftliche Entwicklung, auch wegen der Covid-19-Pandemie, angespannt, aber nicht existenzbedrohend. Für das Jahr 2020 weist der Betrieb einen Umsatz von CHF 137’000, einen Verlust von CHF 5’000 und Eigenkapital von CHF 199’000 (CHF 20’000 Stammkapital + CHF 184’000 Einlage Eigentümer – CHF 5’000 Verlust) aus (siehe Abbildung 1). Der Lohn der Geschäftsführerin beträgt CHF 28’000.
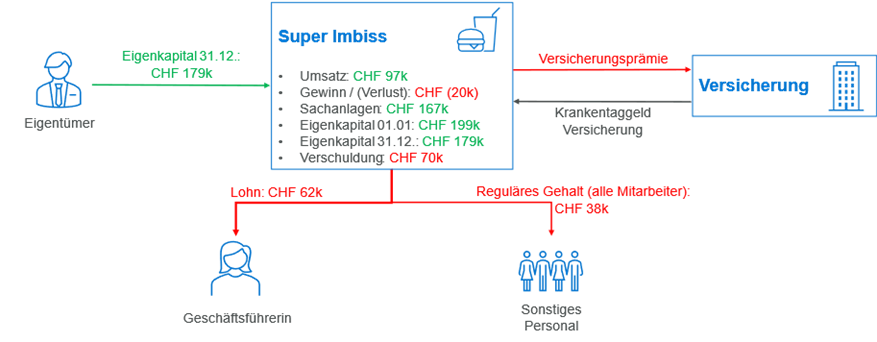
Im Folgejahr 2021 sinkt der Umsatz des Super Imbiss auf CHF 97’000. Gleichzeitig schreibt er einen Verlust von CHF 20’000, während der Lohn der Geschäftsführerin auf CHF 62’000 steigt. Das ausgewiesene Eigenkapital liegt dennoch weiterhin bei CHF 179’000.
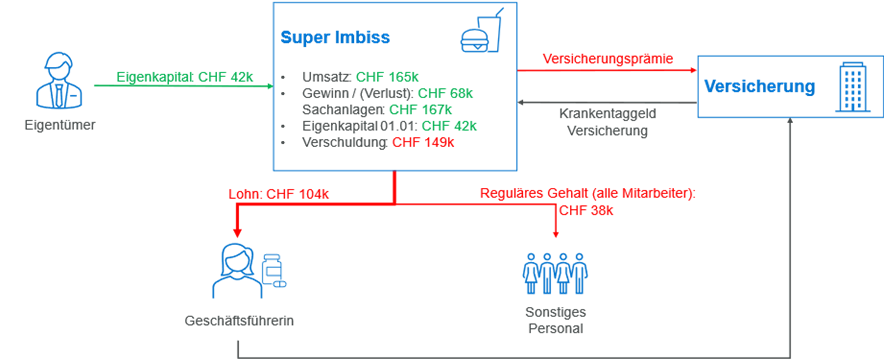
Im Jahr 2022 verändert sich das Bild: Der Lohn der Geschäftsführerin wird abermals drastisch auf CHF 104’000 erhöht. Kurz danach fällt die Geschäftsführerin krankheitsbedingt aus. Der Super Imbiss macht daraufhin Krankentaggeldleistungen geltend.
Gemäss der Jahresrechnung erhält der Betrieb im Jahr 2022 Krankentaggeldzahlungen in der Höhe von CHF 104’000. Bei einem Umsatz von CHF 165’000 weist die Jahresrechnung einen Gewinn von CHF 68’000 aus. Das ausgewiesene Eigenkapital liegt per Jahresende bei CHF 42’000.
Was spielte sich im Imbiss tatsächlich ab?
Bei genauer Betrachtung des Geschäftsgangs des Super Imbiss fallen mehrere Sachverhalte auf. Dabei wird nachstehend nicht auf die Analyse der Lohnzahlungen selbst eingegangen.
1. Als Eigenkapital dargestelltes Darlehen
Die ursprüngliche Eigenkapitalposition von CHF 204’000 bestand aus dem Stammkapital in der Höhe von CHF 20’000 und einer angeblich weiteren Einlage des Eigentümers von CHF 184’000. Diese zusätzliche Einlage stellte wirtschaftlich jedoch kein dauerhaft zur Verfügung gestelltes Eigenkapital, sondern ein Darlehen des Eigentümers an die Gesellschaft dar. Dieses Darlehen wurde (mutmasslich bewusst) fälschlicherweise als Eigenkapital ausgewiesen. Die Unterscheidung zwischen Eigenkapital und einem Darlehen ist entscheidend: Eigenkapital trägt Verluste und hat keine feste Rückzahlungsverpflichtung (siehe dazu auch das Verbot der Einlagenrückgewähr). Ein Darlehen begründet dagegen grundsätzlich eine Verbindlichkeit der Gesellschaft gegenüber dem Darlehensgeber (dem Eigentümer). Bei korrekter Zuordnung zum Fremdkapital wäre der Super Imbiss bereits seit dem ersten Geschäftsjahr 2020 überschuldet gewesen (Art. 725b OR). Die ausgewiesene Eigenkapitalposition vermittelte somit ein wesentlich stabileres Bild als es die wirtschaftliche Substanz rechtfertigte.
2. Unterlassene Abschreibungen
Auch bei den ausgewiesenen Sachanlagen stellen sich Fragen. Der Super Imbiss hatte beim Erwerb unter anderem Küchengeräte, Mobiliar und IT-Ausstattung übernommen. Trotzdem blieben die Sachanlagen über mehrere Jahre unverändert mit CHF 167’000 in der Bilanz stehen.
Auf diesen Sachanlagen wurden entgegen den Vorgaben von Art. 960a Abs. 3 OR keine Abschreibungen vorgenommen. Die Jahresrechnungen berücksichtigten damit den alters- und nutzungsbedingten Wertverlust der Ausstattung nicht. Dadurch blieben die Aktiven zu hoch bewertet und in der Erfolgsrechnung wurden die Verluste wegen der fehlenden Abschreibungsaufwände zu tief ausgewiesen. Dadurch wurde das Ausmass der drohenden Überschuldung zusätzlich verdeckt.
Weshalb klassische Red Flags nicht genügen
Wissenschaftliche Modelle können auch bei KMU wertvolle Hinweise liefern. Der Praxisfall zeigt jedoch beispielhaft, weshalb diese Modelle für nicht-börsenkotierte Unternehmen nur eingeschränkt anwendbar sind:
- Als Eigenkapital dargestelltes Darlehen: Solange das mutmassliche Darlehen fälschlicherweise als Eigenkapital dargestellt wird, basieren auch darauf berechnete Kennzahlen für die weitere Analyse in einem Modell auf einer wirtschaftlich unzutreffenden Klassifizierung. Da der Super Imbiss keiner ordentlichen oder eingeschränkten Revision unterlag, wurde diese Fehlklassifizierung und die drohende Überschuldung auch nicht erkannt und korrigiert.
- Unterlassene Abschreibungen: Bei einer börsenkotierten (oder «nur» ordentlich geprüften) Gesellschaft würden ausbleibende Abschreibungen von Sachanlagen im Rahmen der ordentlichen Revision erwartungsgemäss auffallen und korrigiert werden. Entsprechend berücksichtigen bisherige wissenschaftliche Modelle zur Erkennung von Bilanzmanipulationen solche «einfachen» Manipulationen nicht ausreichend, da eine Manipulation wie ein Auslassen von Abschreibungen mutmasslich gar nicht erst in den verwendeten Datensets vorkommt.
Bilanzmanipulation bei Schweizer KMU
Der Praxisfall zeigt, dass die Aussagekraft der Forschungsmodelle vom untersuchten Kontext abhängt. Bei KMU können andere Kontrollmechanismen und Informationsasymmetrien bestehen als bei börsenkotierten Unternehmen. Manipulierte Jahresabschlüsse können Kreditentscheidungen beeinflussen, Versicherungsansprüche stützen oder Steuerfolgen verändern. Auch wenn die einzelnen Beträge kleiner erscheinen als bei international bekannten Bilanzskandalen, können für Versicherungen, Banken, Steuerverwaltungen, weitere Institutionen und die Volkswirtschaft erhebliche Schäden entstehen.
Wer solche Manipulationen erkennen will, sollte deshalb nicht nur fragen, ob eine Kennzahl auffällig erscheint. Ebenso wichtig ist die Frage, ob die Jahresrechnung insgesamt mit den Zahlungsflüssen, dem Geschäftsmodell und der wirtschaftlichen Realität übereinstimmt.
Vertiefende Literatur:
- Perols, J. (2011). Financial Statement Fraud Detection: An Analysis of Statistical and Machine Learning Algorithms. AUDITING: A Journal of Practice & Theory, 30(2), 19-50.
- Beneish, M. D., & Vorst, P. (2022). The Cost of Fraud Prediction Errors. The Accounting Review, 97(6), 91-121.
- Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting Material Accounting Misstatements. Contemporary Accounting Research, 17-82.
Anmerkung zum Praxisfall: Ein Detail
Warum sollte sich der Super Imbiss bzw. dessen Inhaber auf Bilanzmanipulationen einlassen, wenn doch schliesslich die Geschäftsführerin die Krankentaggeldzahlungen für ihren hohen Lohn erhält? Ein letztes Detail beantwortet diese Frage: Im Zuge der Analyse zeigte sich, dass der Eigentümer und die Geschäftsführerin ein Paar waren. Das Bankkonto des «Super Imbiss» lautete sogar auf den Namen der Geschäftsführerin. Der erhöhte Lohn (bzw. die Krankentaggeldzahlung) floss damit faktisch nicht an die Geschäftsführerin als reguläre Lohnzahlung. Trotzdem hatten so die Geschäftsführerin und der Eigentümer gemeinsam Zugriff auf die Mittel des Betriebs. Als Nebeneffekt hat der Super Imbiss damit auch noch Sozialversicherungsbeiträge und höhere Einkommenssteuern auf den erhöhten Lohn vermieden.
Autor: Marco Pauli
Quellenangaben:
- Beneish, M. D. (1999). The Detection of Earnings Manipulation. Association for Investment Management and Research, 24-36.
- Bertomeau, J., Cheynel, E., Floyd, E., & Pan, W. (2021). Using Machine Learning to Detect Misstatements. Review of Accounting Studies, 25(3), 468-519.
- Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting Material Accounting Misstatements. Contemporary Accounting Research, 17-82.
- Donelson, D. C., Karapanis, A., McInnis, J. M., & Yust, C. G. (2021). Measuring Accounting Fraud and Irregularities Using Public and Private Enforcement. The Accounting Review, 96(6), 183-213.
- Fung, M. K. (2015). Cumulative Prospect Theory and Managerial Incentives for Fraudulent Financial Reporting. Contemporary Accounting Research, 32(1), 55-75.
- Purdua, L., & Skillicorn, D. (2015). Accounting Variables, Deception, and a Bag of Words: Assessing the Tools of Fraud Detection. Contemporary Accounting Research, 32(3), 1193-1223.

Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.