12. Oktober 2026
Kernbankensysteme – Modernisierung oder Wechsel?
Sowohl im Jahr 2022 als auch in diesem Jahr hat das IFZ im Rahmen einer Studie zu Kernbankensystemen Banken nach der Wahrscheinlichkeit eines Wechsels ihres Kernbankensystems befragt. Der Vergleich zeigt interessante Entwicklungen und bietet Anlass, die veränderten Einschätzungen einzuordnen.
Kernbankensysteme (nachfolgend auch mit KBS bezeichnet) sind das Herzstück der IT jeder Bank. In der Schweiz teilen sich wenige Anbieter diesen Markt auf, wobei die Systeme von Avaloq und Finnova am weitesten verbreitet sind. Diese und andere Systeme wurden im Kern bereits vor mehr als dreissig Jahren entwickelt, permanent weiterentwickelt und an neuere Bedürfnisse angepasst. Dennoch hat unter anderem bereits die IFZ Studie zur Zukunft der Kernbankensysteme im Jahr 2023 gezeigt, dass die monolithischen Grundstruktur dieser Systeme modernisiert und an eine Welt mit offenen Schnittstellen und zahlreichen Umsystemen angepasst werden muss. In der Zwischenzeit hat mit dem Einsatz von KI dieser Anpassungsdruck noch zugenommen.
Die Frage, ob Banken auch in Zukunft noch mit ihrem aktuellen Kernbankensystem arbeiten werden, hat IT-Verantwortliche, Geschäftsleitungen und Verwaltungsräte in der Vergangenheit immer wieder beschäftigt und ist auch heute aktuell. Das Institut für Finanzdienstleistungen Zug IFZ hat deshalb für die erste Studie zur Zukunft der Kernbankenstudie, welche 2023 erschienen ist, im November 2022 Schweizer Retailbanken nach ihrer Einschätzung der Wahrscheinlichkeit eines Wechsels des Kernbankensystems in der Zukunft gefragt. Dabei hat sich das folgende Bild ergeben:
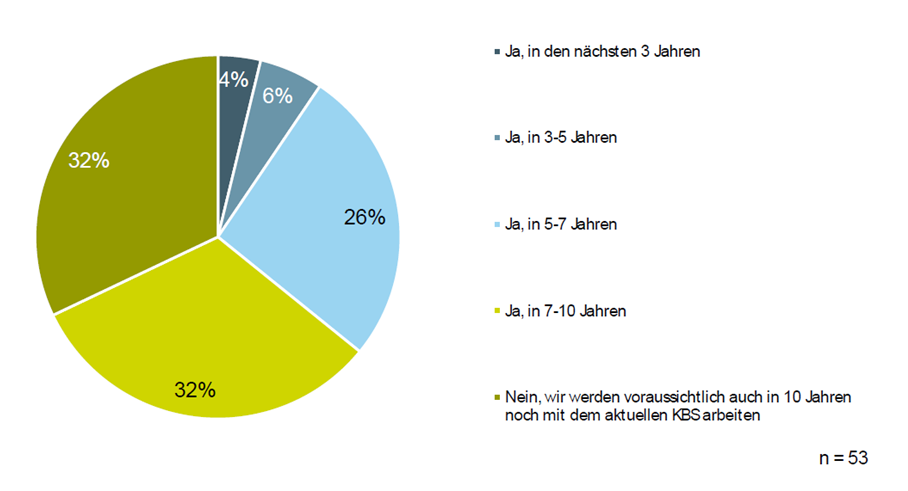
Abbildung 1: Einschätzung eines möglichen Wechsels des KBS im Jahr 2022
Gemäss der damaligen Einschätzung hatten 4 Prozent der befragten Finanzinstitute (2 Banken) einen möglichen Wechsel bis 2025 und weitere drei Banken (6%) einen solchen bis 2027 in Erwägung gezogen. Mit anderen Worten: Damals konnten sich rund 10% der Banken vorstellen als ‘Early Movers’ bis in 5 Jahren einen Wechsel vollzogen zu haben. Noch interessanter ist aber der Umstand, dass rund ein Viertel der Institute (26%) einen Wechsel zwischen 2027 und 2029 und gar ein Drittel (32%) in den Jahren 2029 ‐ 2032 Jahren für wahrscheinlich gehalten haben.
Da stellt sich die Frage, wie die Banken dies aktuell beurteilen. Im Rahmen der neuen Studie zu den Kernbankensystemen 2026, welche am 27. Oktober in Zürich präsentiert wird (Informationen und Anmeldungen hier), wurden deshalb die Banken wiederum nach ihrer Einschätzung gefragt. Dabei haben die Antworten der aktuellen Befragung folgendes Bild ergeben:
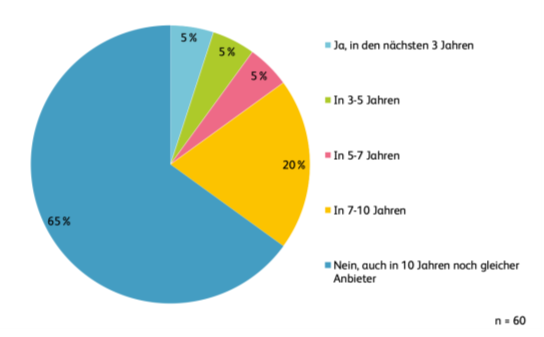
Abbildung 2: Einschätzung eines möglichen Wechsels des KBS im Jahr 2026
Mit rund zwei Dritteln aller teilnehmenden Institut ist heute die überwiegende Mehrheit der Banken der Meinung, dass sie auch in 10 Jahren noch mit dem aktuellen Kernbankensystem arbeiten werden. Damit hat sich Anteil der Institute, welche diese Einschätzung abgegeben haben, innert vier Jahren verdoppelt. Was sind die Gründe für diesen Sinneswandel?
Mögliche Gründe für die veränderte Lagebeurteilung
Zunächst ist grundsätzlich festzuhalten, dass die Äusserung von Erwartungen immer mit erheblichen Unsicherheiten behaftet sind oder wie es so treffend heisst: «Prognosen sind schwierig, vor allem wenn sie die Zukunft betreffen.»[1]
Es ist aber unbestritten, dass sich Menschen bei der Bildung ihrer Erwartungshaltung zu einem bestimmten Ereignis in der Regel in einem hohen Mass von der allgemein akzeptieren Einschätzung der gegenwärtigen Situation beeinflussen lassen und auf dieser Basis versuchen, das für sie wahrscheinlichste Szenario möglicher Entwicklungen herzuleiten. Wenn wir deshalb die Unterschiede der Einschätzungen aus den Jahren 2022 und 2026 verstehen wollen, macht es Sinn sich nochmals die Situation rund um die Kernbankensystem im Jahr 2022 vor Augen zu führen und diese dann mit der aktuellen Situation zu vergleichen.
Vor vier Jahren waren viele Banken mit ihren Kernbankensystemen nur bedingt zufrieden. Man schätzte vor allem die Stabilität und den Leistungsumfang, attestierte den Systemen aber grosse Schwächen in den Bereichen Kosten, alte Technologie resp. Architektur sowie träge Weiterentwicklung und ungenügende Time-to-Market. Zudem war der Weg in die Zukunft bei den führenden Anbietern für viele ihrer Kunden nicht klar. Hinzu kam in der damaligen Zeit eine gewisse Euphorie in Bezug auf neue Kernbankensysteme, auf welche insbesondere die damaligen Neo-Banken im europäischen Umfeld setzten.
Vor diesem Hintergrund ist es deshalb gut nachvollziehbar, dass die Verantwortlichen in den Banken davon ausgegangen sind, dass einerseits die Unzufriedenheit mit dem eigenen Kernbankensystem in Zukunft noch zunehmen dürfte und dass sich andererseits mit neuen Anbietern ein Markt bilden könnte, welcher Schweizer Finanzinstituten gute Alternativen bieten würde.
Wenn wir nun die Entwicklung der vergangenen vier Jahre rückblickend betrachten, so können wir zum einen feststellen, dass es den etablierten Anbietern von Kernbankensystemen in der Zwischenzeit besser gelingt, auf die Bedürfnisse ihrer Kunden einzugehen und diesen ihre Pläne für die zukünftige Entwicklung zu erläutern. Auf der anderen Seite ist es bezüglich neuer Anbieter von Kernbankensystemen in der Schweiz eher ruhig geworden. Einige mögliche Projekte sind einmal mehr an der Hürde der ‘Helvetisierung’ gescheitert, so dass sich in Bezug auf Alternativen in der Schweiz Ernüchterung breit gemacht hat. Es ist deshalb verständlich, dass bei der aktuellen Befragung derart viele Institute angegeben haben, auch in zehn Jahren noch mit dem heutigen Kernbankensystem zu arbeiten.
Was bringt die Zukunft?
Eine wichtige Erkenntnis der neuen Studie zu den Kernbankensystemen besteht aufgrund der oben gezeigten Abbildungen sicher darin, dass sich die Position der etablierten Anbieter von Kernbankenlösungen deutlich verbessert hat und ihre Kunden ihnen deutlich mehr Vertrauen entgegenbringen, als dies noch vor vier Jahren der Fall war. Allerding stellt sich hier die Frage, ob dies nicht eine trügerische Sicherheit sein könnte.
Denn so, wie sich die Erwartungen von 2022 nicht bewahrheitet haben, so könnten die Banken auch mit ihren aktuellen Erwartungen falsch liegen. Fakt ist, wir kennen die Zukunft alle nicht. Dennoch sollten wir uns überlegen, welche Entwicklungen das Pendel allenfalls zum Zurückschwingen bewegen könnten.
Nach Einschätzung der Autoren könnten die Banken eine neue Entwicklung allenfalls übersehen oder unterschätzt haben. Die Rede ist von generativer künstlicher Intelligenz (KI) und ihren Möglichkeiten alte, monolithische IT-Lösungen in kurzer Zeit neu zu designen, zu programmieren, zu testen und zu deployen. Es ist deshalb denkbar, dass die während Jahrzehnten gültige Wahrheit, dass die Neuentwicklung eines Kernbankensystems mit einem ausreichenden Funktionsumfang mindestens zehn Jahre dauern würde und zu Kosten im zwei- oder eher dreistelligen Millionenbereich führen würde, plötzlich nicht mehr stimmt.
Unter diesen Prämissen wäre es möglich, dass einzelne Institute zur Erkenntnis gelangen, dass sie nicht nur Umsysteme an ihre eigenen Bedürfnisse anpassen und deshalb selbst entwickeln (lassen) wollen, sondern sich auch selbst einen eigenen, flexiblen Kern bauen wollen. Dass dies durchaus ein mögliches Szenario sein könnte, hat eine kürzlich von Swiss Fintechs Innovations durchgeführte Veranstaltung gezeigt: Zum einen wurde dort von einem Case berichtet, wo eine monolithische IT-Lösung aus dem Jahre 2008 bei einem Bahnunternehmen mittels generativer KI und den damit vertrauten Spezialisten innert dreier Monate ersetzt worden ist. Zum andern haben sich in der Paneldiskussion alle Teilnehmer, welche ausnahmslos über eine fundierte Erfahrung mit generativer KI verfügten, übereinstimmend dahingehend geäussert, dass die Zeit der monolithischen IT-Lösungen in spätestens zehn Jahren vorbei sei. Mit anderen Worten: Es ist nicht nur denkbar, sondern in hohem Mass wahrscheinlich, dass die neuen technischen Möglichkeiten zu veränderten Rahmenbedungen führen, welche alle Marktteilnehmer zu Anpassungen zwingen werden.
Fazit
Die etablierten Anbieter von Kernbankenlösungen geniessen aktuell deutlich mehr Vertrauen von ihren Kunden als vor vier Jahren. Es ist deshalb zu erwarten, dass auch in absehbarer Zukunft viele Institute mit ihren heutigen Anbietern zusammenarbeiten werden. Aufgrund der sich sehr rasant entwickelnden Möglichkeiten von generativer KI erachten es die Autoren jedoch als realistische Möglichkeit, dass einzelne grössere Banken die Sache in absehbarer Zeit selbst in die Hand nehmen und zusammen mit entsprechenden Spezialisten alternative Lösungsansätze entwickeln werden. Es ist allerdings anzunehmen, dass auch die etablierten Anbieter von Kernbankenlösungen von den neuen technischen Möglichkeiten Gebrauch machen und die Erneuerung ihrer Systeme noch deutlich rascher vorantreiben werden. Zudem dürften auch neue Wettbewerber die Chance nutzen und mit neu entwickelten Umsystemen und Kernbankenlösungen die bisherigen Anbieter herausfordern.
Die IFZ Studie Kernbankensysteme 2026 kann ab dem 28. Oktober unentgeltlich eingesehen und heruntergeladen werden. Informationen zur Vorstellung der Studie am 27. Oktober in Zürich finden sich hier
[1] Dieser Spruch wird verschiedenen Urhebern zugeschrieben; keine Quelle gilt als gesichert.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.