9. November 2026
Kernbankensysteme im Wandel – Stabilität, Öffnung und die Rolle künstlicher Intelligenz
In der zweiten vom IFZ durchgeführten Studie zur Zukunft der Kernbankensysteme wurden unter anderem die Zufriedenheit der Banken mit ihrem aktuellen System aber auch die wichtigsten Anforderungen für die Zukunft aus Sicht der Banken untersucht. Nachfolgend zeigen wir die wichtigsten Erkenntnisse aus der Studie.
Die IFZ Studie Zukunft der Kernbankensysteme 2026 veranschaulicht das Spannungsfeld zwischen einer hohen Zufriedenheit mit etablierten Kernbankensystemen und dem Wunsch nach mehr Innovationsfähigkeit, Flexibilität und Offenheit. Die im Schweizer Markt führenden Anbieter Avaloq und Finnova sind dabei, ihre Plattformen zu modularisieren und für die Integration externer Lösungen zu öffnen; gleichzeitig verlagert sich ein wesentlicher Teil der Innovation auf Umsysteme. Zudem stehen Banken vor der Herausforderung, die zunehmende Komplexität ihrer IT-Landschaften zu beherrschen und die Voraussetzungen für einen breiteren Einsatz künstlicher Intelligenz (KI) zu schaffen.
Die Marktanteile der Kernbankensysteme haben sich seit der letzten Studie im Jahr 2023 nur geringfügig verändert. Diese Stabilität deutet einerseits auf hohe Markteintrittsbarrieren und andererseits – aus Sicht der Banken – auf fehlende Alternativen hin. Bei einem allfälligen Systemwechsel stehen drei Kriterien im Vordergrund: Betriebskosten, Sicherheit und Stabilität sowie Zukunftsfähigkeit. Den Betrieb ihres Kernbankensystems haben mehr als drei Viertel der befragten Banken ganz oder teilweise ausgelagert und damit einen wesentlichen Teil der technischen Betriebsverantwortung an Dritte mit der entsprechenden Kompetenz delegiert.
Hohe Zufriedenheit aber auch Schwachstellen bei Kernbankensystemen
Insgesamt äussern Banken eine hohe Zufriedenheit mit ihren Kernbankensystemen: 64 % der befragten Institute sind eher oder vollständig zufrieden, 34 % sind teilweise zufrieden während lediglich 2 % eher unzufrieden sind. Besonders geschätzt werden Stabilität, Verfügbarkeit, Zuverlässigkeit und Ausfallsicherheit. Die Zufriedenheit wurde in der Studie vor drei Jahren ähnlich beurteilt. Vor diesem Hintergrund ist es jedoch überraschend festzustellen, dass die Wechselbereitschaft 2026 deutlich geringer ist als noch vor drei Jahren: Nun geben rund zwei Drittel der Institute an, dass sie davon ausgehen, dass sie auch in zehn Jahren noch mit ihrem aktuellen Kernbankensystemanbieter zusammenarbeiten. Gegenüber 2023 hat sich der Wert damit verdoppelt. Wir haben in diesem Blog früher darüber berichtet.
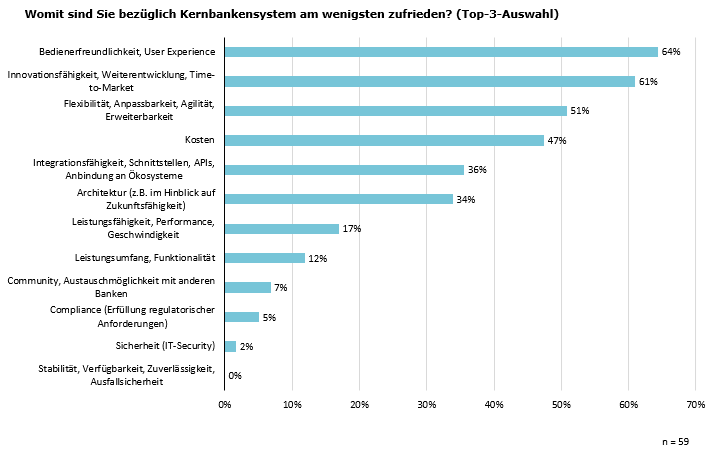
Abbildung 1: Beurteilung der Schwachstellen von Kernbankensystemen
Wie Abbildung 1 zeigt, erkennen die Banken bei ihren Kernbankensystemen auch Schwächen. Diese sehen sie insbesondere bei der Benutzerfreundlichkeit und der User Experience sowie bei der Innovationsfähigkeit, der kontinuierlichen Weiterentwicklung und der Time-to-Market. Die etablierten Kernbankensysteme erfüllen somit ihre traditionellen Aufgaben zuverlässig, können jedoch die Erwartungen an moderne, flexibel anpassbare und kundenorientierte digitale Lösungen nur zum Teil erfüllen. Entsprechend sind auch nur 5 % der Banken mit ihrer Kernbankenlösung vollständig zufrieden.
Diese Diskrepanz spiegelt sich auch in der Nutzung der Systeme wider. Kernbankensysteme werden vor allem für zentrale Bankprozesse wie Zahlungsverkehr und Finanzierung eingesetzt. An der Kundenschnittstelle sowie für Business Intelligence und KI-Anwendungen greifen Banken dagegen vielfach auf spezialisierte Umsysteme zurück. Sowohl Banken als auch Anbieter von Softwarelösungen erwarten, dass sich der Trend, dass Innovationen künftig vermehrt ausserhalb des eigentlichen Kernbankensystems entstehen, noch weiter verstärkt.
Wichtigste Anforderungen für die Zukunft
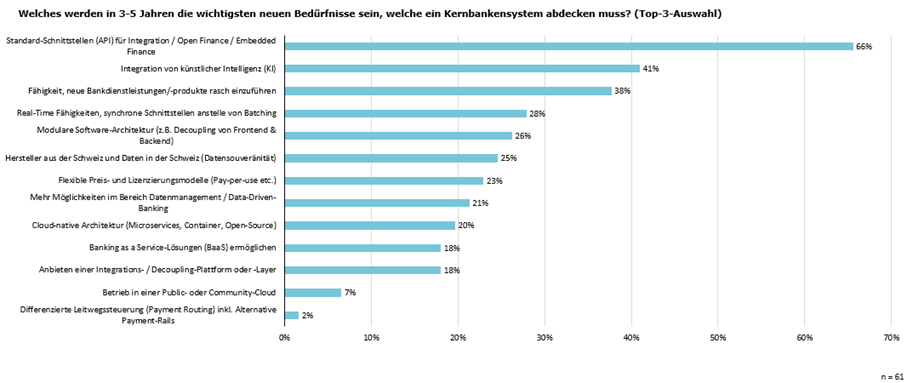
Abbildung 2: Die wichtigsten Anforderungen an Kernbankensysteme der Zukunft
Eine zentrale Voraussetzung für eine Öffnung des Kernbankensystems und damit für ein erhöhte Flexibilität der Banken sind standardisierte Schnittstellen, sogenannte Application Programming Interfaces (APIs). Zwei Drittel der Banken betrachten diese weiterhin als das wichtigste Zukunftsbedürfnis (vgl. Abbildung 2). Im Jahr 2023 lag dieser Anteil sogar bei 87 %. Der Rückgang zeigt, dass bei einzelnen Banken Fortschritte erzielt wurden. Dass APIs jedoch für die grosse Mehrheit der Institute weiterhin höchste Priorität besitzen, macht aber auch deutlich, dass eine umfassende Öffnung der Systeme noch nicht erreicht ist.
Vor diesem Hintergrund wird auch die unterschiedliche Beurteilung der Innovationsleistung der etablierten Anbieter durch die Banken nachvollziehbar: 43 % nehmen eine aktive Weiterentwicklung ihrer Kernbankensysteme wahr, während 41 % diese lediglich als teilweise gegeben einschätzen. Die Fortschritte konzentrieren sich insbesondere auf die Öffnung der Plattformen hin zu Ökosystemen sowie auf eine dynamischere Anpassung der Systemarchitektur. Die zunehmende Modularisierung der Kernbankensysteme unterstützt diese Entwicklung. Sie ermöglicht Banken, einzelne Module flexibler auszuwählen und bei Bedarf durch spezialisierte Lösungen zu ergänzen. Gleichzeitig nimmt der Wettbewerb auf der Ebene der Umsysteme zu, da spezialisierte Anbieter gezielt einzelne Funktionen oder Kundenerlebnisse verbessern können.
Die Integration künstlicher Intelligenz in Kernbankensysteme wird von den Banken gegenwärtig überwiegend noch nicht wahrgenommen. Sie äussern jedoch klare Erwartungen gegenüber den Anbietern: 41 % zählen KI zu den drei wichtigsten Anforderungen (vgl. Abbildung 2), die ein Kernbankensystem künftig erfüllen sollte. Im Hinblick auf einen zukünftigen KI-Einsatz arbeiten viele Banken daran, ihr eigenes Datenmanagement zu verbessern. Qualitativ hochwertige, konsistente und zugängliche Daten bilden eine wesentliche Voraussetzung für den produktiven Einsatz von KI. Einzelne Institute berichten bereits von ersten positiven Effekten, beispielsweise einer kürzeren Time-to-Market und verkürzten Anlernphasen für Mitarbeitende. Diese Beobachtungen sind als erste Hinweise auf mögliche Effizienzgewinne zu verstehen; eine flächendeckende Wirkung lässt sich daraus noch nicht ableiten.
Im Weiteren zeigt die Studie, dass sich Banken intensiv mit dem Management der Kosten sowie der Reduktion der zunehmenden Komplexität der Systemlandschaft als zwei der wichtigsten Herausforderungen auseinandersetzen und hier insbesondere über Standardisierung Verbesserungen erreichen möchten.
Fazit
Die Entwicklung der Kernbankensysteme im Schweizer Bankensektor ist derzeit durch Kontinuität im Kern und zunehmende Dynamik im Umfeld geprägt. Die starke Marktposition von Avaloq und Finnova, die hohe Zufriedenheit mit der Betriebsstabilität und die geringe Wechselbereitschaft unterstreichen die Bedeutung etablierter Systeme. Gleichzeitig zeigen die Defizite bei Benutzerfreundlichkeit und Innovationsgeschwindigkeit, dass die bestehenden Lösungen den zukünftigen Anforderungen nicht in allen Bereichen gerecht werden.
Der Wettbewerb verlagert sich derzeit zunehmend auf die Ebene der Umsysteme. Die Öffnung der Kernbankensysteme, standardisierte APIs und modulare Architekturen werden zu entscheidenden Voraussetzungen, um spezialisierte Anwendungen flexibel integrieren zu können. Damit steigen allerdings auch die Anforderungen an die Banken betreffend Steuerung der Systemlandschaft, Third Party (Risk-) Management und Datenqualität.
Künstliche Intelligenz stellt ein bedeutendes zukünftiges Entwicklungsfeld dar, das auch die Weiterentwicklung von Kernbankensystemen entscheidend prägen wird. Insbesondere der Einsatz von KI in der Softwareentwicklung könnte mittelfristig die Entwicklung neuer und die Modernisierung bestehender Kernbankensysteme sowie ergänzender Anwendungen nachhaltig verändern und für eine zunehmende Dynamik im Markt sorgen.
Die Grundlagen zu den in diesem Beitrag vorgestellten Erkenntnisse sowie weitere Informationen zur Entwicklung von Kernbankensystemen finden Sie in der IFZ Studie Zukunft der Kernbankensysteme 2026. Diese kann hier unentgeltlich eingesehen und heruntergeladen werden.
PS: Wie verändern KI, DLT und Quantencomputing den Schweizer Finanzplatz – und wie bleiben Finanzinstitute dabei sicher, widerstandsfähig und souverän? Entdecken Sie an unserem Forum neue Perspektiven und diskutieren Sie Chancen und Herausforderungen dieser Technologien.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.