26. Oktober 2026
Regionalbanken und Sparkassen,
Wer ist die Nummer eins im Alltag? Marktanteile von UBS, Raiffeisen, Kantonalbanken und Digitalbanken
In den vergangenen Jahren haben verschiedene Entwicklungen den Schweizer Bankenmarkt beschäftigt. So nutzen beispielsweise immer mehr Menschen Neobanken-Apps wie Revolut oder Yuh (vgl. dazu unsere Statistik zur Verbreitung von Neobanken). Gleichzeitig wurden im Zuge der Integration der Credit Suisse in die UBS zahlreiche Hauptbankbeziehungen unter einem neuen Dach zusammengeführt.… Mehr Informationen
In den vergangenen Jahren haben verschiedene Entwicklungen den Schweizer Bankenmarkt beschäftigt. So nutzen beispielsweise immer mehr Menschen Neobanken-Apps wie Revolut oder Yuh (vgl. dazu unsere Statistik zur Verbreitung von Neobanken). Gleichzeitig wurden im Zuge der Integration der Credit Suisse in die UBS zahlreiche Hauptbankbeziehungen unter einem neuen Dach zusammengeführt. Welche Auswirkungen haben diese Entwicklungen auf die Hauptbankbeziehungen der Schweizer Bevölkerung? Wie verteilen sich diese heute auf die verschiedenen Banken, und bei welchen Bevölkerungsgruppen spielen digitale Anbieter bereits eine grössere Rolle? Der nachfolgende Artikel knüpft an frühere Untersuchungen der Marktanteile von Banken an (siehe unsere Blogs von 2023 und 2024).
Die vorliegende Erhebung basiert auf einer Befragung von insgesamt 2’016 in der Schweiz wohnhaften Personen zwischen 16 und 89 Jahren. Die Erhebung wurde im Zeitraum vom 29. Mai bis 11. Juni 2026 online durch das Marktforschungsinstitut Bilendi durchgeführt. Die Umfrage ist in Bezug auf Alter, Geschlecht und Sprachregion der befragten Personen für die Schweiz repräsentativ. Die entsprechenden Analysen werden im Rahmen der IFZ Retail Banking-Studie sowie an der IFZ Retail Banking-Konferenz veröffentlicht. Die Studie wurde in Zusammenarbeit mit der Unternehmensberatungsfirma Simon-Kucher durchgeführt. Für die Kategorisierung nach Alter wurden vier Gruppen gebildet:
• Generation Z (geb. 1997–2010 / 16-29 Jahre)
• Generation Y (geb. 1982–1996 / 30-45 Jahre)
• Generation X (geb. 1967–1980 / 46-61 Jahre)
• Babyboomer (geb. 1946–1964 / 62-80 Jahre)[1]
Als Hauptbank gilt die Bank, über die Kundinnen und Kunden den wesentlichen Teil ihrer alltäglichen Bankgeschäfte abwickeln. Dazu gehören beispielsweise der Lohneingang und der Zahlungsverkehr. In unserer Befragung haben wir es den Teilnehmenden selbst überlassen, welche Bank sie als ihre Hauptbank bezeichnen. Massgebend ist somit ihre persönliche Einschätzung – auch wenn sie beispielsweise die Hypothek oder das Wertschriftendepot bei einer anderen Bank führen.Für Banken ist die Stellung als Hauptbank zentral, denn sie führt in der Regel zu häufigeren Interaktionen mit den Kundinnen und Kunden. Dieser regelmässiger(e) Austausch bietet Anknüpfungspunkte für die Nutzung weiterer Finanzdienstleistungen und kann so die Kundenbindung weiter stärken.
Kantonalbanken und Raiffeisenbanken mit den grössten Marktanteilen
Abbildung 1 zeigt, welche Bankengruppen beziehungsweise Banken die Kundinnen und Kunden in der Schweiz als Hauptbank nutzen. Die Kantonalbanken sind insgesamt die am häufigsten genannte Hauptbank der Befragten. Mehr als ein Viertel der befragen Personen gibt eine der 24 Kantonalbanken als Hauptbank an (28%). Knapp danach folgen die Raiffeisenbanken mit 25 Prozent. Die PostFinance wird von 19 Prozent aller Befragten als Hauptbank genannt. Die UBS von 17 Prozent der befragten Personen. Diese vier Bankengruppen beziehungsweise Institute decken zusammen rund 89 Prozent der Hauptbankbeziehungen ab.
Die Gruppe der «Weiteren Banken» haben einen Marktanteil von 9 Prozent. Diese Gruppe umfasst unter anderem Regionalbanken und Sparkassen, Privatbanken, die Migros Bank, die Bank Cler oder die Alternative Bank. Digitalbanken wie Revolut, Yuh oder auch Swissquote haben einen Marktanteil von 2.5 Prozent.
Zwischen den Sprachregionen zeigen sich deutliche Unterschiede. In der Westschweiz sind die Kantonalbanken mit 30 Prozent besonders stark verankert. In der italienischen Schweiz dagegen nennen nur 10 Prozent eine Kantonalbank als Hauptbank. Dort liegen Raiffeisen (33 Prozent) und UBS (20 Prozent) deutlich vorne.
Auch nach Alter unterscheidet sich die Wahl der Hauptbank. Raiffeisen ist bei jüngeren Personen stärker vertreten. In der Generation Z und bei den Millennials liegt der Anteil bei rund 27 beziehungsweise 28 Prozent, bei den älteren Generationen hingegen bei rund 21 Prozent. PostFinance wird hingegen von älteren Personen häufiger als Hauptbank genannt. Ihr Anteil liegt bei der Generation Z bei 13 Prozent, bei der Generation X bei über 22 Prozent und bei den Babyboomern bei rund 20 Prozent. Digitalbanken werden vor allem von jüngeren Personen als Hauptbank genutzt. Der Anteil der Kantonalbanken ist über alle Altersgruppen hinweg mit 27 bis 30 Prozent vergleichsweise stabil.
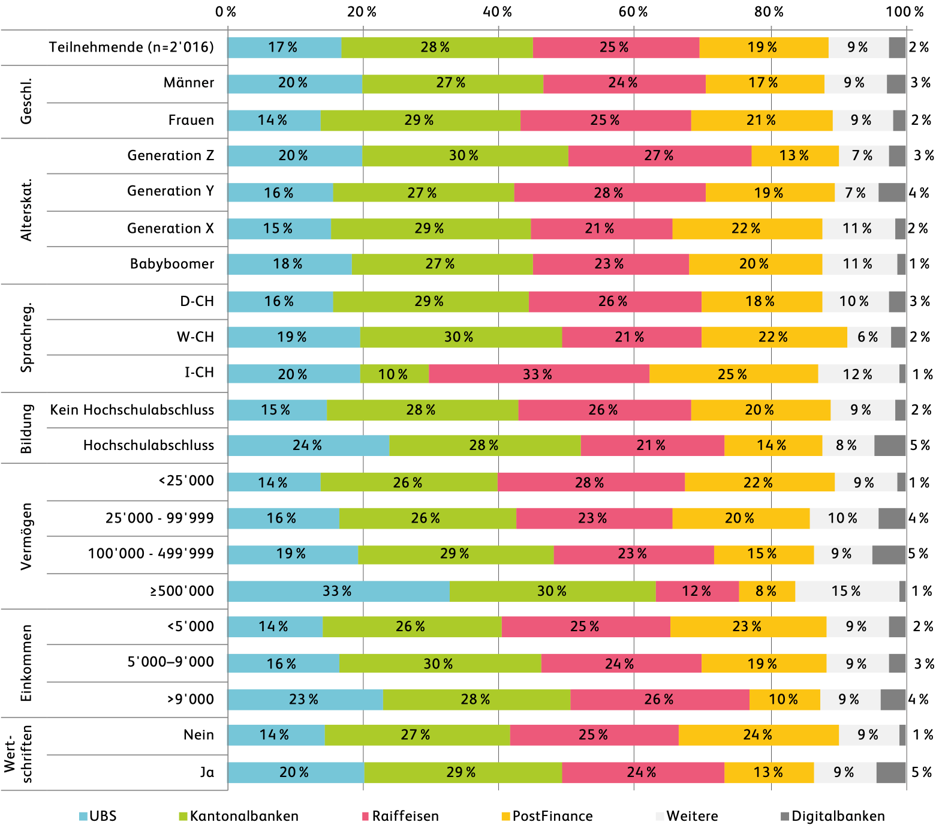
Abbildung 1: Hauptbank nach verschiedenen Merkmalen
(Frage: Welche der folgenden Banken würden Sie als ihre Hauptbank bezeichnen (z.B. Ihr Konto für den Lohn-/Zahlungsverkehr)?, n = 2’016)
Personen mit höheren Vermögen und Einkommen und Männer sind häufiger bei UBS
Ergänzend zeigen sich Unterschiede nach Geschlecht und Einkommen und Vermögen. Männer nennen häufiger UBS als Hauptbank (20 Prozent gegenüber 14 Prozent bei Frauen), während Frauen etwas häufiger eine Kantonalbank oder PostFinance als Hauptbank angeben. Mit steigendem Haushaltseinkommen nimmt der Anteil von UBS zu und erreicht bei einem monatlichen Haushaltseinkommen von über CHF 9’000 pro Monat 23 Prozent. Noch auffälliger ist der Zusammenhang zwischen finanziellen Faktoren und Hauptbank beim Vermögen. Bei den Personen mit einem Vermögen von mehr als 500’000, gibt jede dritte Person an, UBS als Hauptbank zu nutzen. Bei PostFinance ist es umgekehrt: Personen mit tieferem Vermögen und Einkommen nennen PostFinance häufiger als Hauptbank.
Digitalbanken als Hauptbank: Zuwachs auf tiefem Niveau
Digitalbanken wie Revolut, Yuh, Neon oder Zak werden trotz stark steigender Nutzerzahlen bislang nur selten als Hauptbank genutzt. Insgesamt geben gut 2.4 Prozent der Befragten an, dass eine Digitalbank ihre Hauptbank ist. Dieser Anteil ist zwar weiterhin tief, liegt aber über dem Wert von 1.8 Prozent vor rund zwei Jahren. Digitalbanken werden dabei vor allem von jüngeren Personen als Hauptbank gewählt. So nennen nur 1 Prozent der Babyboomer eine Digitalbank als Hauptbank. Bei der Generation Y sind es immerhin bereits 4 Prozent. Zudem nutzen Personen mit Hochschulabschluss Digitalbanken häufiger als Hauptbank als Personen ohne Hochschulabschluss (4.7% vs. 1.8%).
Langfristige Marktanteilsverschiebungen
Im Zeitvergleich sehen wir die zudem die folgenden zentralen Entwicklungen:
- Kantonalbanken nehmen neu die Spitzenposition ein. Ihr Anteil an den Hauptbankbeziehungen stieg gegenüber der Umfrage aus dem Jahr 2024 von rund 26 auf 28 Prozent.
- Raiffeisen weist eine ähnlich hohe Hauptbank-Durchdringung auf wie noch vor zwei Jahren.
- PostFinance konnte ihren Anteil an Hauptbankbeziehungen ausbauen in den vergangenen zwei Jahren.
- Der Anteil von UBS an den Hauptbankbeziehungen liegt nach der Fusion unter dem früheren gemeinsamen Anteil von UBS und Credit Suisse. Aktuell nennen rund 17 Prozent UBS als Hauptbank. Vor zwei Jahren lag der kumulierte Anteil von UBS und Credit Suisse noch bei rund 20 Prozent.
Fazit
Die Hauptbankbeziehungen der Schweizer Bevölkerung bleiben noch immer fest in der Hand der etablierten Anbieter. Kantonalbanken, Raiffeisen, PostFinance und UBS vereinen rund neun von zehn Hauptbankbeziehungen auf sich. Die Kantonalbanken nehmen dabei insgesamt die Spitzenposition ein. Hinter diesem durchschnittlichen Gesamtbild zeigen sich jedoch teilweise ziemlich deutliche Unterschiede. Welche Bank im Alltag die wichtigste Rolle spielt, hängt unter anderem mit der Sprachregion, dem Alter sowie dem Einkommen und Vermögen zusammen.
Digitalbanken wie Revolut, Yuh oder Neon gewinnen zwar auch als Hauptbank leicht an Bedeutung, ihr Anteil bleibt aber tief. Selbst bei jüngeren Personen und Personen mit Hochschulabschluss, die sie häufiger als Hauptbank nutzen, dominieren die etablierten Anbieter. Stark steigende Nutzerzahlen bedeuten somit noch keine grundlegende Verschiebung der Hauptbankbeziehungen. Für Revolut, Yuh und Co. bleibt der Schritt von der ergänzenden Bankverbindung zur zentralen Bank für den Alltag noch immer eine wesentliche Herausforderung.
IFZ Retail Banking Studie 2026
In der diesjährigen Studie untersuchen wir neben den Hauptbankbeziehungen die Themen Vertrauen der Kundinnen und Kunden in die Banken sowie die Zahlungsbereitschaft der Kundschaft für Finanzprodukte und -dienstleistungen wie Vorsorgeberatungen, Wertschriftenhandel, Bargeldbezüge oder Kreditkarten.
Daneben finden sich in der Studie 2026 weitere relevante Themen:
- Wir zeigen, wie verbreitet nachhaltiges Anlegen mittlerweile ist und ob Kundinnen und Kunden bereit sind, dafür zu bezahlen. Auch diese Ergebnisse basieren auf einer repräsentativen Bevölkerungsbefragung.
- Im Schwerpunkt Private Banking untersuchen wir, was der Kundschaft im Private Banking in Bezug auf ihre Bank besonders wichtig ist.
- Und schliesslich zeigen wir in unseren traditionellen Teilen – dem Benchmarking und der Corporate Governance-Analyse – welche Banken die finanziell besten Kennzahlen ausweisen und wie sich die Vergütungen und die Zusammensetzung von Verwaltungsräten und Geschäftsleitungen verändert haben.
Die 250-seitige «IFZ Retail Banking-Studie 2025» kostet 290 Franken und kann unter ifz@hslu.ch bestellt werden. Sammelbestellungen kosten ab 3 Exemplaren CHF 240.- pro Exemplar, ab 5 Exemplaren CHF 190.- und ab 10 Exemplaren CHF 140.- CHF pro Exemplar. Hier finden Sie das Inhaltsverzeichnis. Die Studie wird ab Ende November ausgeliefert.
[1] In der Stichprobe befinden sich auch 18 Personen mit Jahrgang 1945 und älter, welche der «Silent-Generation» angehören. Für die vorliegenden Auswertungen werden sie aufgrund der geringen Fallzahl gemeinsam mit den Babyboomern betrachtet.
21. Oktober 2026
Schweizer ETF-Anlegerschaft: Frauen holen auf
Die Verbreitung von Exchange Traded Funds (ETFs) in der Schweiz nimmt weiter zu. Gemäss der aktuellen ETF-Anlegerstudie Schweiz 2026 der Hochschule Luzern investieren mittlerweile 35 Prozent der Schweizer Anlegenden in ETFs, gegenüber 31 Prozent im Vorjahr (Abbildung 1). Der relative Anteil der ETF-Anleger in der Stichprobe steigt damit um über 10 Prozent und unterstreicht die wachsende Bedeutung von ETFs im Schweizer Anlagegeschäft.… Mehr Informationen
Die Verbreitung von Exchange Traded Funds (ETFs) in der Schweiz nimmt weiter zu. Gemäss der aktuellen ETF-Anlegerstudie Schweiz 2026 der Hochschule Luzern investieren mittlerweile 35 Prozent der Schweizer Anlegenden in ETFs, gegenüber 31 Prozent im Vorjahr (Abbildung 1). Der relative Anteil der ETF-Anleger in der Stichprobe steigt damit um über 10 Prozent und unterstreicht die wachsende Bedeutung von ETFs im Schweizer Anlagegeschäft. Allerdings unterscheiden sich die Nutzungsquoten weiterhin deutlich zwischen verschiedenen Anlegergruppen, insbesondere nach Geschlecht und Alter.
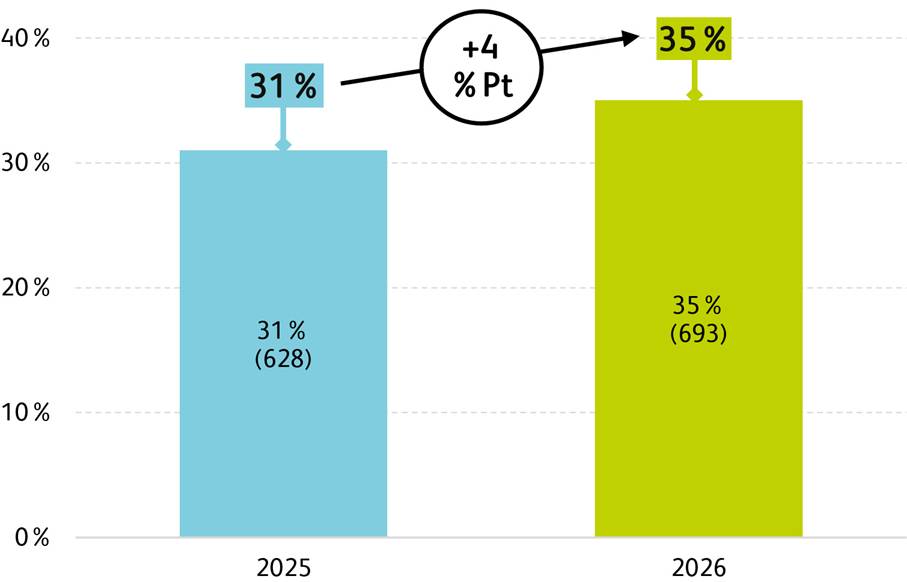
Abbildung 1: Der Anteil Schweizer Anleger, die ETFs besitzen: 2025 vs. 2026
(2025: n=2’005, 2026: n=2’000)
Frauen treiben das Wachstum der ETF-Nutzung
Besonders deutlich zeigt sich die Zunahme der ETF-Nutzung bei Frauen. Während im Jahr 2025 erst 21 Prozent der Anlegerinnen in ETFs investierten, beträgt dieser Anteil im Jahr 2026 bereits 27 Prozent (Abbildung 2). Dies entspricht einem Anstieg um sechs Prozentpunkte. Bei den Männern nahm die ETF-Nutzung im gleichen Zeitraum dagegen lediglich von 38 auf 39 Prozent zu. Der Grossteil des gesamten Zuwachses der ETF-Nutzung entfällt damit auf Frauen. Eine zunehmende Verbreitung von ETFs unter Anlegerinnen ist auch auf europäischer Ebene zu beobachten.
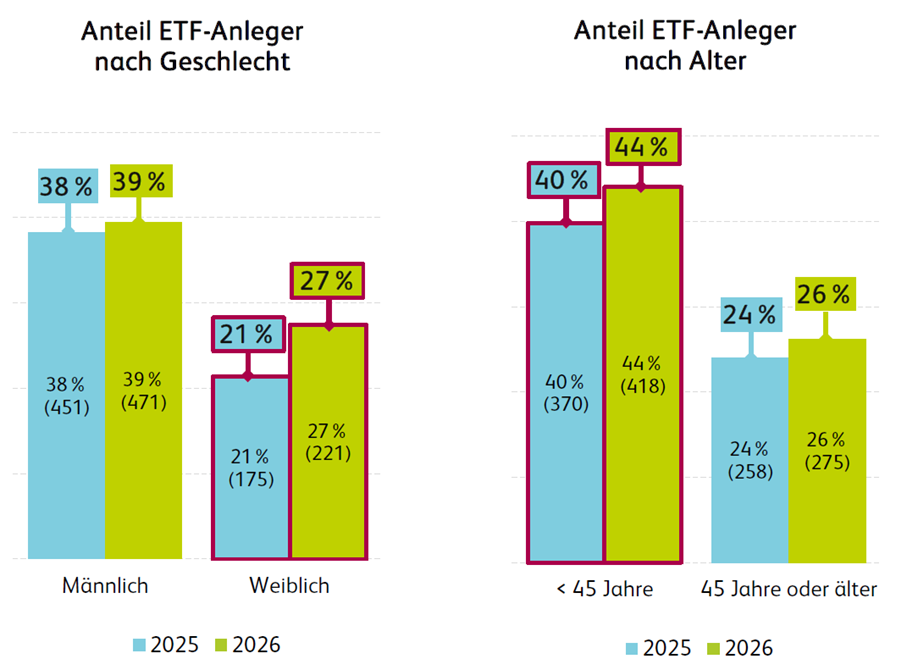
Abbildung 2: Der Anteil ETF-Anlegende nach Geschlecht und Alter
Trotz dieser Entwicklung investieren Männer weiterhin deutlich häufiger in ETFs als Frauen. Allerdings hat sich die Differenz zwischen den Geschlechtern innerhalb eines Jahres von 17 auf 12 Prozentpunkte verringert. Dies deutet auf eine zunehmende Annäherung der ETF-Nutzung zwischen Frauen und Männern hin. Die Entwicklung ist insofern bemerkenswert, da die ETF-Anlegerschaft bislang stark männlich geprägt war. Die ETF-Anlegerstudie 2025 zeigte, dass ETF-Anlegende überdurchschnittlich häufig männlich, jung und gut gebildet sind. Die aktuellen Ergebnisse weisen nun darauf hin, dass sich dieses Anlegerprofil zumindest hinsichtlich des Geschlechts allmählich verändert.
Beim Alter zeigt sich hingegen eine gegenläufige Entwicklung: Die ETF-Nutzung bei den unter 45-jährigen Anlegenden stieg von 40 auf 44 Prozent, während sie bei Anlegenden ab 45 Jahren lediglich von 24 auf 26 Prozent zunahm. Damit vergrössert sich die Differenz zwischen den beiden Altersgruppen von 16 auf 18 Prozentpunkte. Während sich die Unterschiede zwischen Frauen und Männern somit verringern, nimmt der Abstand zwischen jüngeren und älteren Anlegenden weiter zu. Die Ergebnisse zeigen, dass das Wachstum der ETF-Nutzung weiterhin überdurchschnittlich stark von jüngeren Anlegenden getragen wird.
ETF-Wissen: Geschlechterunterschiede nehmen ab, bleiben aber deutlich
Neben der ETF-Nutzung untersucht die Studie auch das ETF-Wissen der Schweizer Investoren anhand von acht standardisierten Wissensfragen. Die Ergebnisse zeigen eine Verbesserung des ETF-Wissens bei Frauen gegenüber dem Vorjahr (Abbildung 3): Der Anteil der Frauen mit mindestens grundlegenden ETF-Kenntnissen stieg von 38 Prozent im Jahr 2025 auf 44 Prozent im Jahr 2026. Bei Männern blieb dieser Anteil unverändert bei 64 Prozent. Damit verringerte sich die Wissensdifferenz zwischen den Geschlechtern von 26 auf 20 Prozentpunkte.
Die Verbesserung bei den Frauen zeigt sich auch bei den einzelnen Wissensfragen: Bei allen acht Fragen ging der Anteil der «Weiss nicht»-Antworten zurück, während der Anteil korrekter Antworten jeweils zunahm.
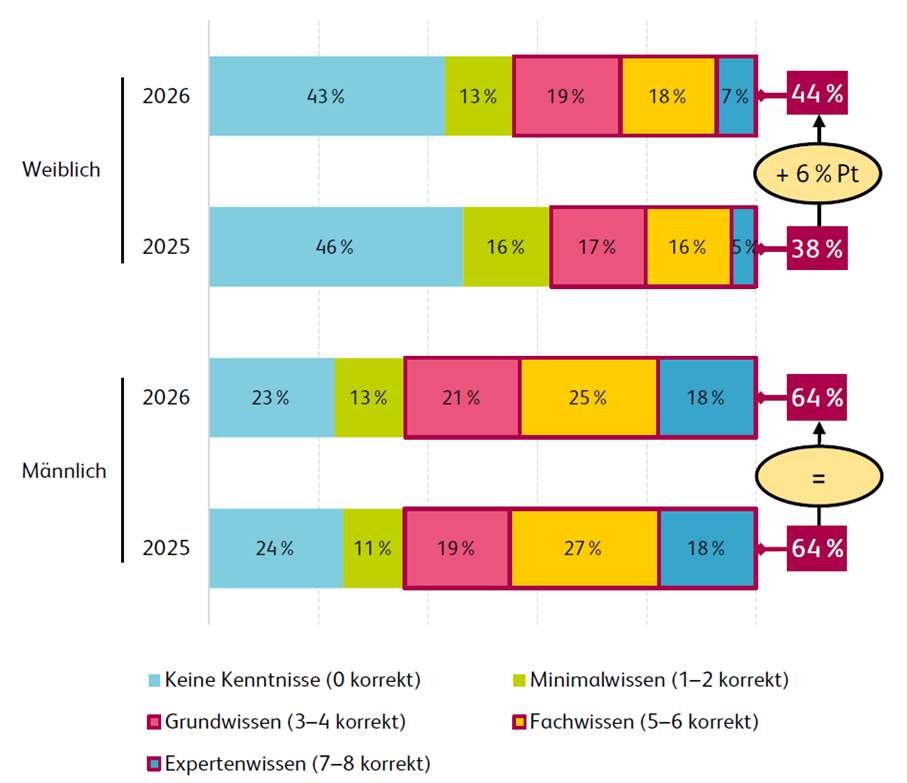
Abbildung 3: ETF-Literacy nach Geschlecht
(2025: n=2’005, 2026: n=2’000)
Dennoch bestehen weiterhin beträchtliche Unterschiede im ETF-Wissen zwischen Frauen und Männern. Bemerkenswert ist, dass bei den Frauen sowohl die ETF-Nutzung als auch das ETF-Wissen deutlich zugenommen haben, während die Veränderungen bei den Männern vergleichsweise gering ausfielen. Die parallele Entwicklung deutet auf einen Zusammenhang zwischen ETF-Wissen und ETF-Nutzung hin, erlaubt jedoch keine kausalen Schlussfolgerungen. Insgesamt zeigen die Ergebnisse, dass sich die Unterschiede zwischen Frauen und Männern sowohl beim Anlageverhalten als auch beim Produktwissen verringern.
Fazit
Die ETF-Anlegerstudie Schweiz 2026 bestätigt die zunehmende Verbreitung von ETFs im Schweizer Anlagegeschäft. Mittlerweile investieren 35 Prozent der Schweizer Anlegenden in ETFs. Besonders ausgeprägt ist das Wachstum bei Frauen, deren ETF-Nutzungsquote innerhalb eines Jahres von 21 auf 27 Prozent gestiegen ist. Gleichzeitig bleiben ETFs bei jüngeren Anlegenden überdurchschnittlich verbreitet. Auch beim ETF-Wissen verringern sich die Unterschiede zwischen Frauen und Männern, bleiben jedoch weiterhin deutlich bestehen.
Insgesamt deuten die Ergebnisse auf eine zunehmende Veränderung der Schweizer ETF-Anlegerschaft hin. Während jüngere Männer weiterhin eine besonders ETF-affine Anlegergruppedarstellen, gewinnen Frauen zunehmend an Bedeutung.
Die Studie kann hier heruntergeladen werden.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.
19. Oktober 2026
Deutschschweiz investiert häufiger: Regionale Unterschiede beim Anlegen in der Schweiz
Viele Studien zeigen, dass es beim Anlegen deutliche Unterschiede gibt – etwa zwischen Frauen und Männern oder zwischen verschiedenen Einkommensgruppen (vgl. auch Blog-Artikel hier oder hier). Deutlich weniger Aufmerksamkeit haben bisher mögliche Unterschiede zwischen den Sprachregionen der Schweiz erhalten. Das nehmen wir daher zum Anlass für einen genaueren Blick: Gibt es Unterschiede im Anlageverhalten zwischen den Sprachregionen der Schweiz[1]?… Mehr Informationen
Viele Studien zeigen, dass es beim Anlegen deutliche Unterschiede gibt – etwa zwischen Frauen und Männern oder zwischen verschiedenen Einkommensgruppen (vgl. auch Blog-Artikel hier oder hier). Deutlich weniger Aufmerksamkeit haben bisher mögliche Unterschiede zwischen den Sprachregionen der Schweiz erhalten. Das nehmen wir daher zum Anlass für einen genaueren Blick: Gibt es Unterschiede im Anlageverhalten zwischen den Sprachregionen der Schweiz[1]? Investieren Menschen in der Westschweiz anders als in der Deutschschweiz? Unterscheiden sich etwa Finanzwissen (Financial Literacy) oder die Risikoaversion zwischen den Regionen? In diesem Beitrag gehen wir diesen Fragen nach und analysieren, ob sich im Anlageverhalten tatsächlich regionale Muster erkennen lassen.
Für die entsprechende Untersuchung haben wir in Zusammenarbeit mit der Luzerner Kantonalbank eine Umfrage über ein Marktforschungsinstitut durchgeführt. Die Studie basiert auf einer Befragung von insgesamt 2’005 in der Schweiz wohnhaften Personen im Alter von 18 bis 79 Jahren. Die Befragung wurde im Juli 2025 durchgeführt. Die Umfrage ist in Bezug auf Alter, Geschlecht, Bildung sowie die Sprachregion der befragten Personen für die Schweiz repräsentativ. [2]
Grosse Unterschiede zwischen Deutsch- und Westschweiz in Bezug auf Einkommen und Vermögen
Tabelle 1 zeigt zunächst zentrale strukturelle Unterschiede zwischen den befragten Personen in der Deutsch- und der Westschweiz. Die Geschlechterverteilung ist in beiden Regionen sehr ähnlich. Auch die Altersstruktur unterscheidet sich nur leicht. In der Deutschschweiz verfügt ein etwas grösserer Anteil der Befragten über einen tertiären Bildungsabschluss.
Grössere Unterschiede zeigen sich hingegen bei der Vermögensverteilung. In der Deutschschweiz ist der Anteil von Personen mit höheren Vermögenswerten (zumindest in unserer Stichprobe) grösser. In der Westschweiz hingegen ist der Anteil von Personen mit einem Vermögen unter CHF 20’000 deutlich höher.
Ähnliche Unterschiede zeigen sich beim Einkommen. Höhere Einkommen sind in der Deutschschweiz etwas häufiger vertreten, während in der Westschweiz ein grösserer Anteil der Befragten in niedrigeren Einkommensklassen zu finden ist.
Schliesslich zeigen sich auch Unterschiede beim Siedlungstyp: In der Westschweiz lebt ein grösserer Anteil der Befragten in ländlichen Gebieten, während in der Deutschschweiz häufiger in städtischen Regionen gewohnt wird.
| Ganze Schweiz | DE-CH | WS-CH | ||
| (n= 2’005) | (n = 1’441) | (n = 478) | ||
| Geschlecht | Männer | 50.1% | 50.3% | 49.5% |
| Frauen | 49.9% | 49.7% | 50.5% | |
| Alterskategorie | Generation Z | 16.3% | 15.7% | 17.9% |
| Generation Y | 29.7% | 29.9% | 30.2% | |
| Generation X | 28.9% | 28.4% | 29.2% | |
| Babyboomers | 25.2% | 26.0% | 22.7% | |
| Sprachregion | D-CH | 71.1% | 100.0% | 0.0% |
| W-CH | 24.7% | 0.0% | 100.0% | |
| I-CH | 4.2% | 0.0% | 0.0% | |
| Bildung | Kein Tertiärabschluss | 45.3% | 43.9% | 49.2% |
| Tertiärabschluss | 54.7% | 56.1% | 50.8% | |
| Vermögen | <20’000 | 23.8% | 21.1% | 32.5% |
| 20’001 – 100’000 | 26.6% | 26.8% | 26.2% | |
| 100′ – 250’000 | 15.5% | 17.4% | 10.4% | |
| >250’000 | 15.4% | 17.4% | 10.9% | |
| Weiss nicht / keine Angabe | 18.6% | 17.4% | 20.0% | |
| Einkommen | <26′ | 11.3% | 9.9% | 14.7% |
| 26′ – 52′ | 13.8% | 13.7% | 15.1% | |
| 52′ – 78′ | 18.4% | 19.6% | 15.3% | |
| 78′ – 104′ | 20.5% | 20.2% | 22.0% | |
| >104′ | 19.0% | 20.1% | 15.9% | |
| Weiss nicht / keine Angabe | 17.0% | 16.5% | 16.9% | |
| Siedlungstyp | Land | 35.8% | 33.8% | 43.7% |
| Stadt | 64.2% | 66.2% | 56.3% | |
| Hauptbank | Grossbank | 17.0% | 14.9% | 21.2% |
| KB | 28.2% | 30.0% | 26.4% | |
| Raiffeisen | 25.1% | 25.5% | 23.2% | |
| Andere | 29.7% | 29.6% | 29.2% |
Tabelle 1: Vergleich von verschiedenen Merkmalen entlang der Sprachregionen
Wer hält Wertschriften in der Schweiz
Abbildung 1 zeigt den Anteil der Personen, die aktuell in Wertschriften investieren, aufgeschlüsselt nach verschiedenen demografischen Faktoren. Insgesamt investieren in der Schweiz rund 52 Prozent der befragten Personen in Wertschriften. Dabei zeigen sich jedoch deutliche Unterschiede zwischen den Sprachregionen. Während in der Deutschschweiz 58 Prozent der Befragten in Wertschriften investiert sind, liegt dieser Anteil in der Westschweiz mit 37 Prozent deutlich tiefer.
Dieses Muster zeigt sich auch über viele der betrachteten Gruppen hinweg. Unabhängig von Geschlecht, Alter, Bildung, Einkommen oder Vermögen liegt die Kapitalmarktbeteiligung in der Deutschschweiz immer (!) über jener in der Westschweiz. Zwar steigen die Investitionsquoten in beiden Regionen typischerweise mit höherem Einkommen, Vermögen oder Bildungsniveau, doch bleibt die Beteiligung in der Westschweiz innerhalb der jeweiligen Gruppen in der Regel niedriger.
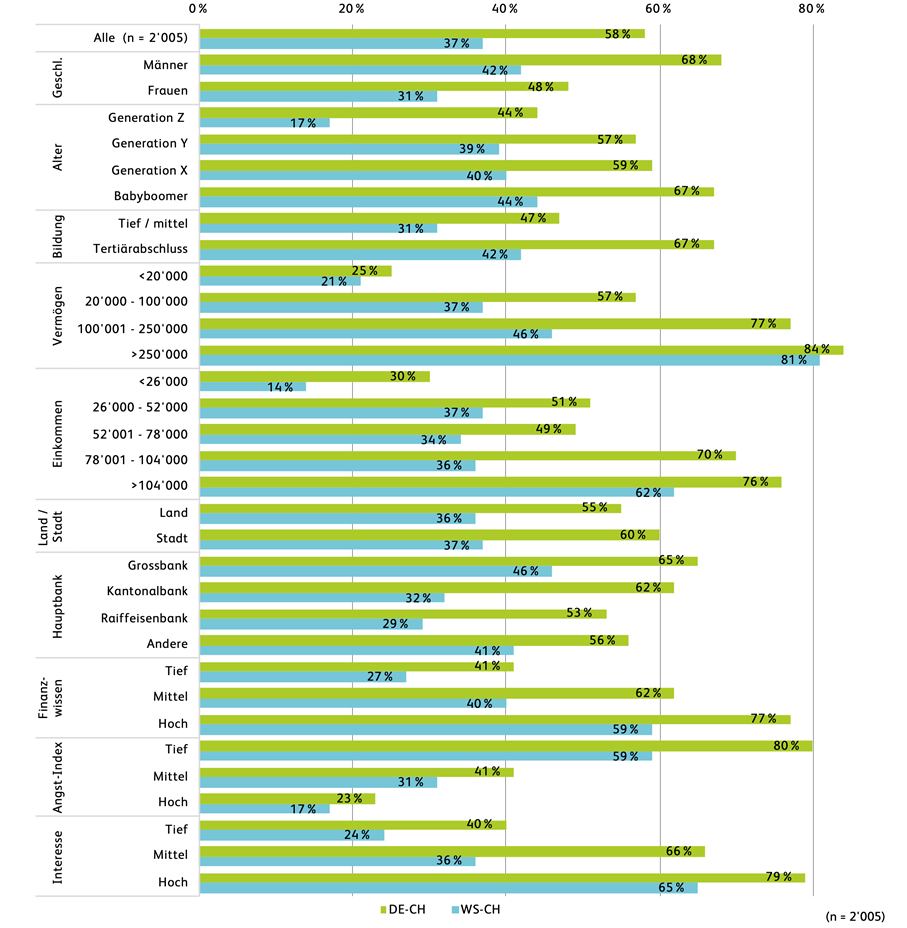
Abbildung 1: Wertschriftenbesitz nach verschiedenen Merkmalen
Unterschiede bei Finanzwissen, Risikoeinstellungen und Interesse
Es ist bekannt und auch nachvollziehbar, dass Personen mit höherem Finanzwissen häufiger an den Finanzmärkten investiert sind. Demgegenüber stellen Risikoaversion, Verlustängste sowie ein geringes Interesse an Finanzmärkten zentrale Hemmnisse für die Anlageentscheidung dar. Abbildung 2 zeigt Unterschiede zwischen den Sprachregionen in Bezug auf das Finanzwissen, die wahrgenommene Unsicherheit («Angst-Index») und dem Interesse für Finanzmärkte. Die Ergebnisse machen deutlich, dass sich auch diese Faktoren zwischen der Deutschschweiz und der Westschweiz unterscheiden.
Personen in der Deutschschweiz weisen im Durchschnitt ein höheres Finanzwissen auf als Personen in der Westschweiz. Zudem haben sie bei Anlageentscheidungen weniger Angst und sind risikobereiter als Menschen, welche in der Westschweiz leben. In Bezug auf das Interesse für Finanzmärkte fallen die Unterschiede etwas weniger stark aus.
In beiden Sprachregionen investieren Personen mit höherem Finanzwissen, höherer Risikobereitschaft[3] und grösserem Interesse häufiger in Wertschriften.
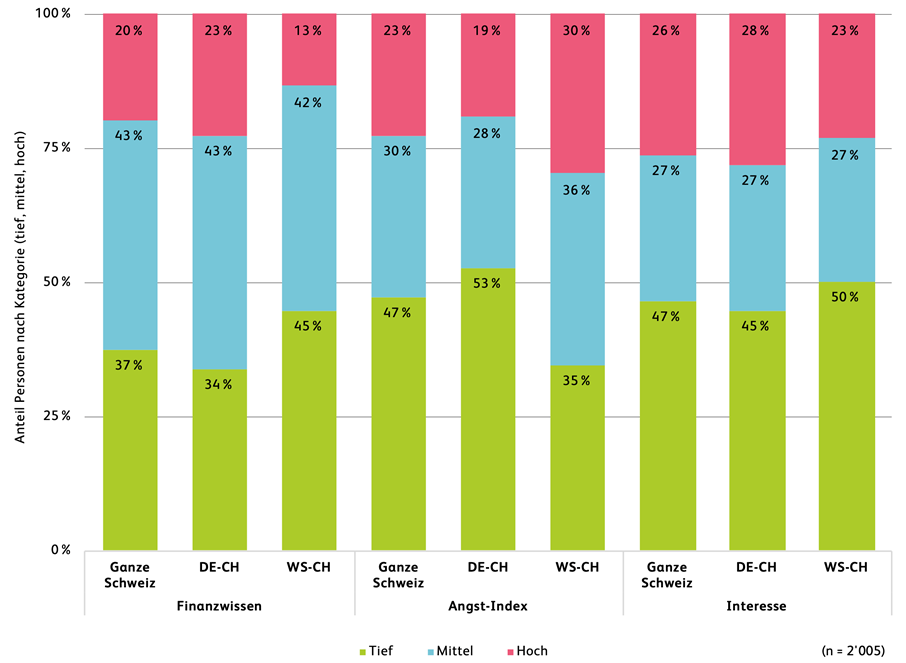
Abbildung 2: Finanzwissen, Angst-Index und Risikobereitschaft nach Sprachregion
Gleichzeitig ist festzuhalten, dass die Unterschiede im Wertschriftenbesitz nicht isoliert durch einzelne Faktoren erklärt werden können. Um die Wechselwirkungen zwischen den Einflussgrössen zu berücksichtigen, haben wir daher eine multiple Regression geschätzt (vgl Tabelle 2). Diese zeigt, dass Angst (und damit auch Risikobereitschaft) sowohl die Deutschschweizer:innen als auch die Westschweizer:innen stark vom Anlegen abhalten. In der Westschweiz ist zudem das fehlende Interesse (an Finanzmärkten) meist ein noch etwas grösseres Hindernis.
Aber auch unter Berücksichtigung der in der Regression gezeigten Faktoren bleibt ein Unterschied von 12 Prozentpunkten bestehen, der auf die Sprachregion zurückzuführen ist, aber mit den Faktoren in Tabelle 2 nicht erklärt werden kann. Dies deutet also auf weitere kulturelle oder ideologische Unterschiede in Bezug auf das Anlegen hin.
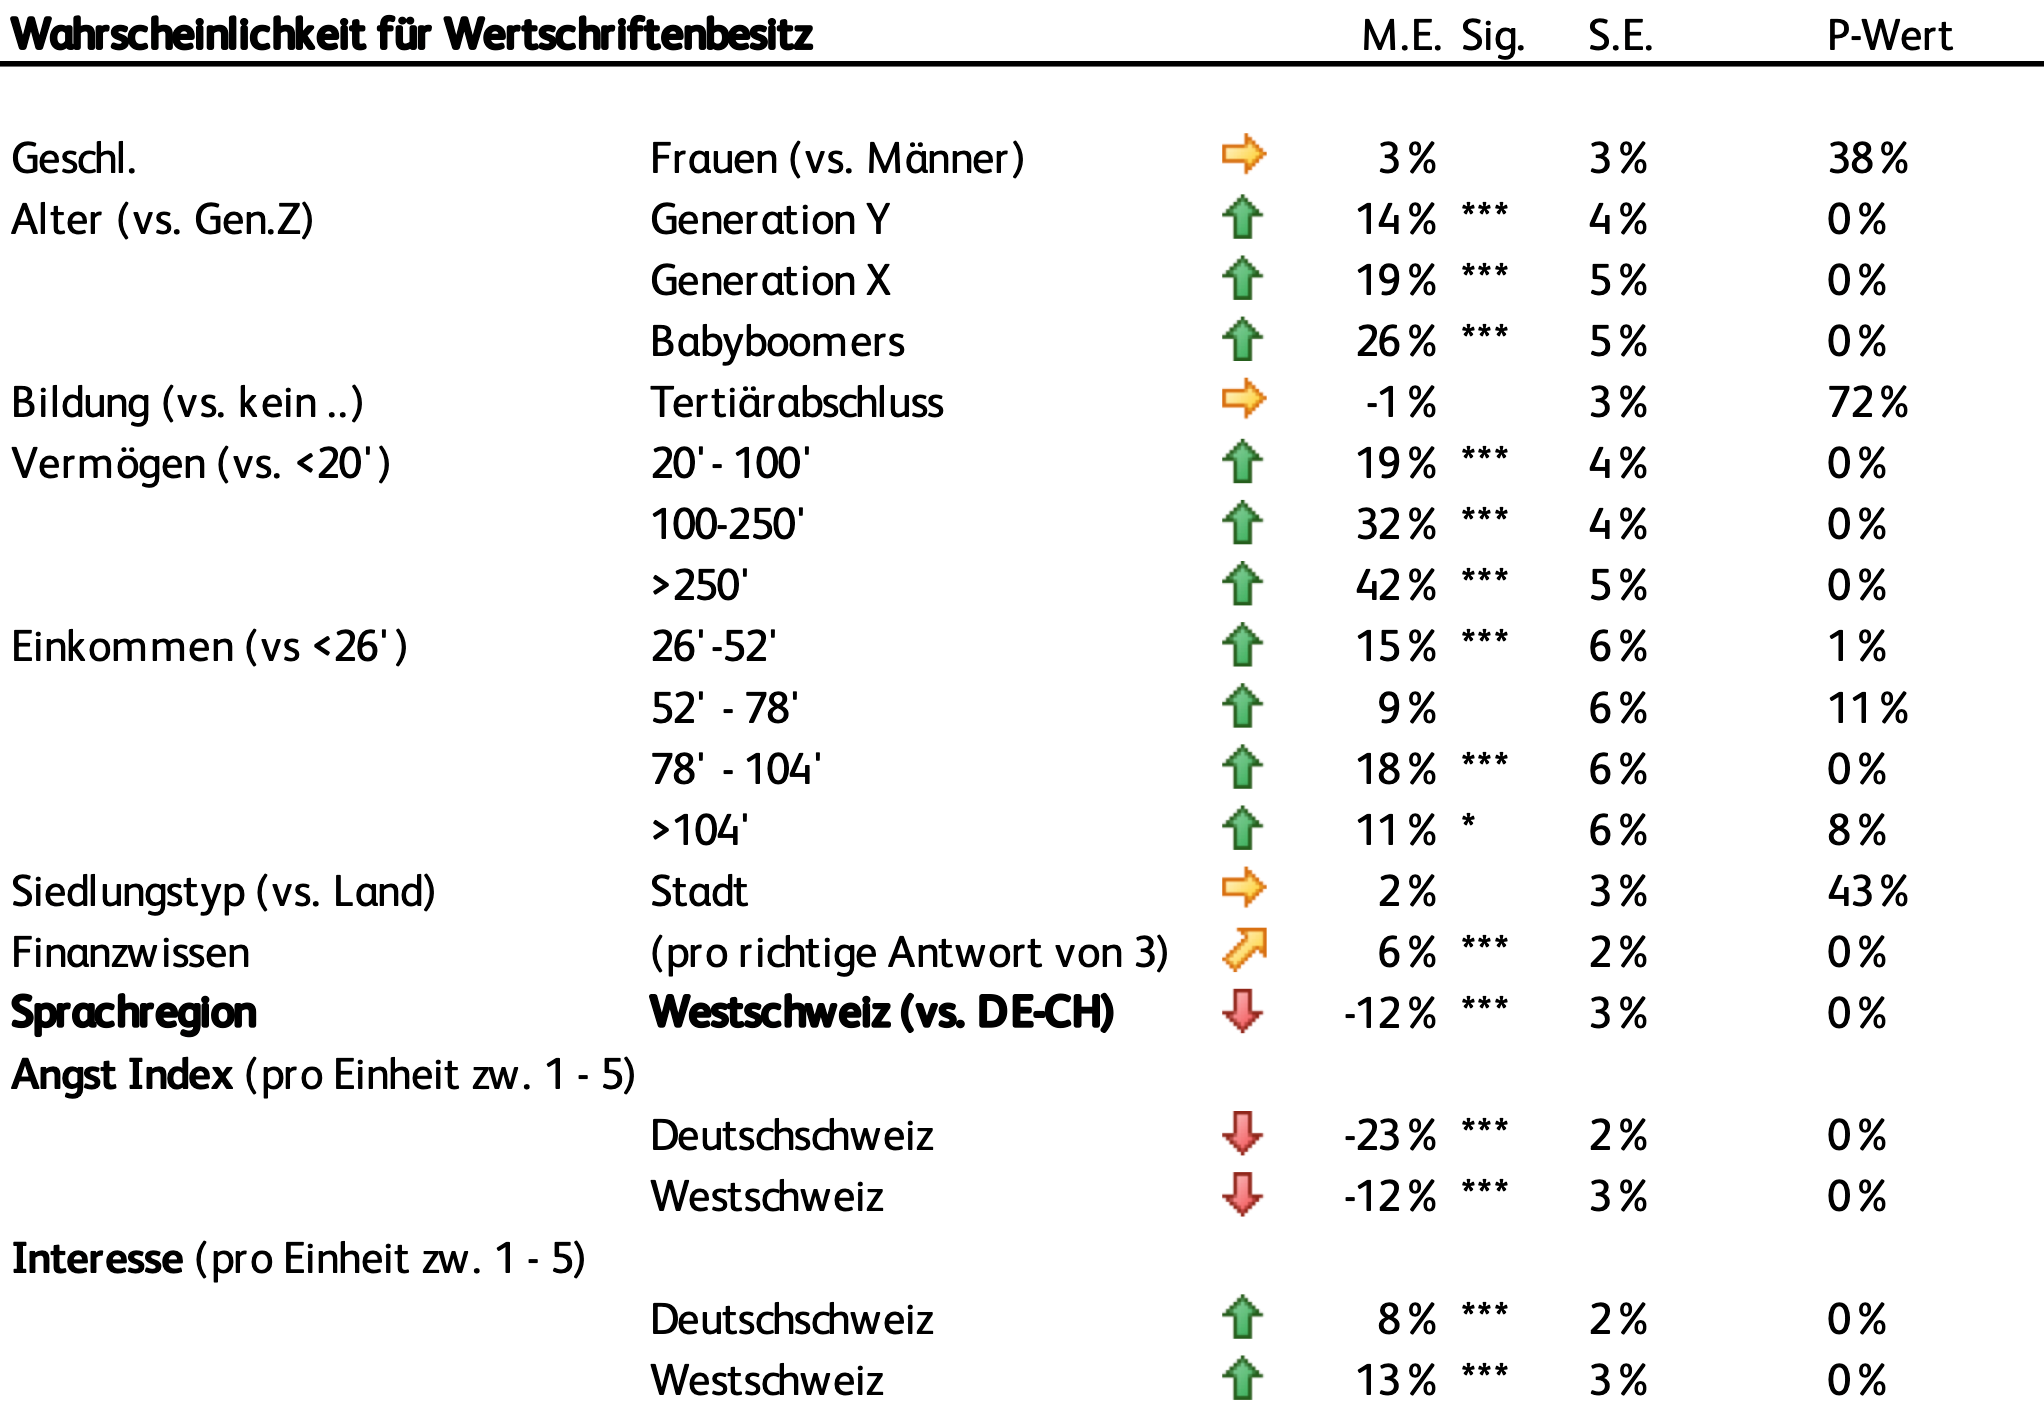
Tabelle 2: Regressionsresultate[4]: Unterschiede bei den Anlegertypen
Abbildung 3 betrachtet schliesslich Personen, die in Wertschriften investieren, und unterscheidet diese nach drei verschiedenen Anlegertypen Soloisten, Validatoren und Delegatoren.
Soloisten treffen ihre Anlageentscheide vollständig selbstständig und investieren ohne externe Beratung. Validatoren lassen sich beraten, treffen den Anlageentscheid jedoch selbst. Delegatoren übertragen die Anlageentscheide an eine Vermögensverwaltung und delegieren den Entscheidungsprozess weitgehend.
Die Ergebnisse zeigen, dass sich diese Anlegertypen zwischen verschiedenen Bevölkerungsgruppen unterscheiden. Auch zwischen den Sprachregionen sind gewisse Unterschiede erkennbar. In der Deutschschweiz ist dabei der Anteil von Anlegerinnen und Anlegern, die ihre Entscheidungen selbst treffen (Soloisten) etwas höher als in der Westschweiz. In der Westschweiz ist hingegen der Anteil der Validatoren und der Delegatoren etwas grösser.
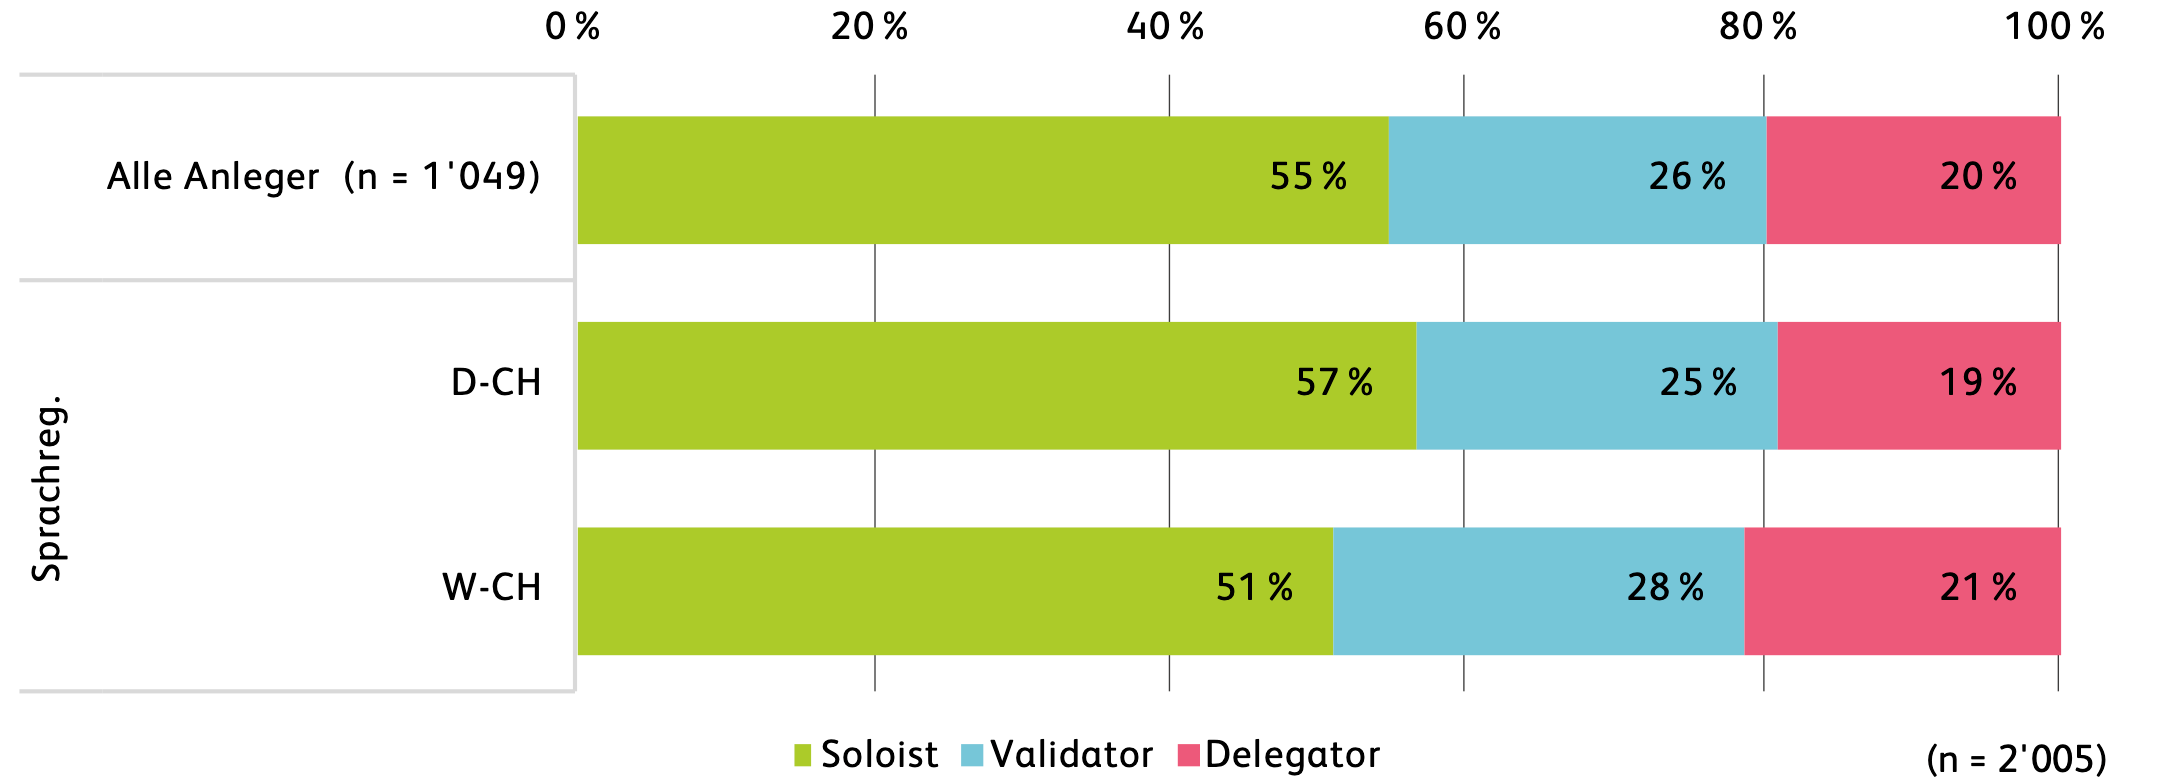
Abbildung 3: Anlagetypen (Basis: Nur Anleger:innen)
Fazit
Die Ergebnisse unserer Umfrage zeigen deutliche Unterschiede im Anlageverhalten zwischen der Deutsch- und der Westschweiz. In der Deutschschweiz investieren 58% der Befragten in Wertschriften, in der Westschweiz hingegen nur 37%. Dies entspricht einem markanten Unterschied von 21 Prozentpunkten. Ein Teil der Unterschiede in Bezug auf die Kapitalmarktbeteiligung dürfte durch strukturelle Faktoren erklärbar sein. In der Deutschschweiz sind höhere Vermögen und Einkommen sowie ein etwas höherer Anteil von Personen mit tertiärem Bildungsabschluss häufiger vertreten – Faktoren, die eng mit der Beteiligung am Kapitalmarkt zusammenhängen.
Die oben dargestellten Auswertungen deuten aber darauf hin, dass auch Finanzwissen, das Interesse an Finanzmärkten und Risikoeinstellungen eine wichtige Rolle spielen. Personen in der Deutschschweiz weisen im Durchschnitt ein höheres Finanzwissen auf als Personen in der Westschweiz. Zudem haben sie bei Anlageentscheidungen weniger Angst als Menschen, welche in der Westschweiz leben. Zudem ist das Interesse an den Finanzmärkten in der Westschweiz etwas tiefer.
Gleichzeitig können rund 12 Prozentpunkte der Unterschiede zwischen den beiden Sprachregionen mit den oben verwendeten Variablen nicht erklärt werden. Neben strukturellen Faktoren sowie Unterschieden in Risikoaversion, Interesse und Finanzwissen scheinen daher auch weitere kulturelle Unterschiede im Anlageverhalten zwischen den Sprachregionen eine wichtige Rolle zu spielen.
PS: Eine aktualisierte Studie zum Anlegerverhalten erscheint im November 2026
PPS: Auch empfehlen kann ich Ihnen unsere jährlich stattfindende Retail Banking Konferenz 2026 am 26. November. Dort präsentieren wir die aktuelle Retail Banking Studie mit den wichtigsten Trends und Zahlen der Branche. Und haben spannende Referierende aus dem Inland und Ausland
[1] Da das Sample für den Kanton Tessin mit n=86 (ca. 4 %) zu klein ist, um fundierte Aussagen zu ermöglichen, wird auf eine separate Betrachtung dieser Sprachregion verzichtet.
[2] Amrein, S., Rey, R., Dietrich, A. & Steinberger, A. (2025). Anlegen und Vorsorgen in der Schweiz – eine ganzheitliche Betrachtung. IFZ Retail Banking-Studie 2025.
[3] Die Risikobereitschaft wurde mit der Frage «Welches Risiko würden Sie auf einer Skala von 1 (kein Risiko) bis 6 (hohes Risiko) mit Ihrem Finanzvermögen eingehen?» erhoben. Die Risikobereitschaft ist eine Komponente des Angst-Index.
[4] Die Abbildung zeigt die marginalen Effekte einer Regression auf die Wahrscheinlichkeit von Wertschriftenbesitz. Die Prozentwerte geben an, um wie viele Prozentpunkte sich die Wahrscheinlichkeit relativ zur jeweiligen Referenzgruppe verändert. Sterne kennzeichnen die statistische Signifikanz der Effekte (kein Stern = statistisch nicht signifikant, 3 Sterne = hoch signifikant). Die Pfeile visualisieren Richtung und ungefähre Stärke der Zusammenhänge.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.
12. Oktober 2026
Kernbankensysteme – Modernisierung oder Wechsel?
Kernbankensysteme (nachfolgend auch mit KBS bezeichnet) sind das Herzstück der IT jeder Bank. In der Schweiz teilen sich wenige Anbieter diesen Markt auf, wobei die Systeme von Avaloq und Finnova am weitesten verbreitet sind. Diese und andere Systeme wurden im Kern bereits vor mehr als dreissig Jahren entwickelt, permanent weiterentwickelt und an neuere Bedürfnisse angepasst.… Mehr Informationen
Kernbankensysteme (nachfolgend auch mit KBS bezeichnet) sind das Herzstück der IT jeder Bank. In der Schweiz teilen sich wenige Anbieter diesen Markt auf, wobei die Systeme von Avaloq und Finnova am weitesten verbreitet sind. Diese und andere Systeme wurden im Kern bereits vor mehr als dreissig Jahren entwickelt, permanent weiterentwickelt und an neuere Bedürfnisse angepasst. Dennoch hat unter anderem bereits die IFZ Studie zur Zukunft der Kernbankensysteme im Jahr 2023 gezeigt, dass die monolithischen Grundstruktur dieser Systeme modernisiert und an eine Welt mit offenen Schnittstellen und zahlreichen Umsystemen angepasst werden muss. In der Zwischenzeit hat mit dem Einsatz von KI dieser Anpassungsdruck noch zugenommen.
Die Frage, ob Banken auch in Zukunft noch mit ihrem aktuellen Kernbankensystem arbeiten werden, hat IT-Verantwortliche, Geschäftsleitungen und Verwaltungsräte in der Vergangenheit immer wieder beschäftigt und ist auch heute aktuell. Das Institut für Finanzdienstleistungen Zug IFZ hat deshalb für die erste Studie zur Zukunft der Kernbankenstudie, welche 2023 erschienen ist, im November 2022 Schweizer Retailbanken nach ihrer Einschätzung der Wahrscheinlichkeit eines Wechsels des Kernbankensystems in der Zukunft gefragt. Dabei hat sich das folgende Bild ergeben:
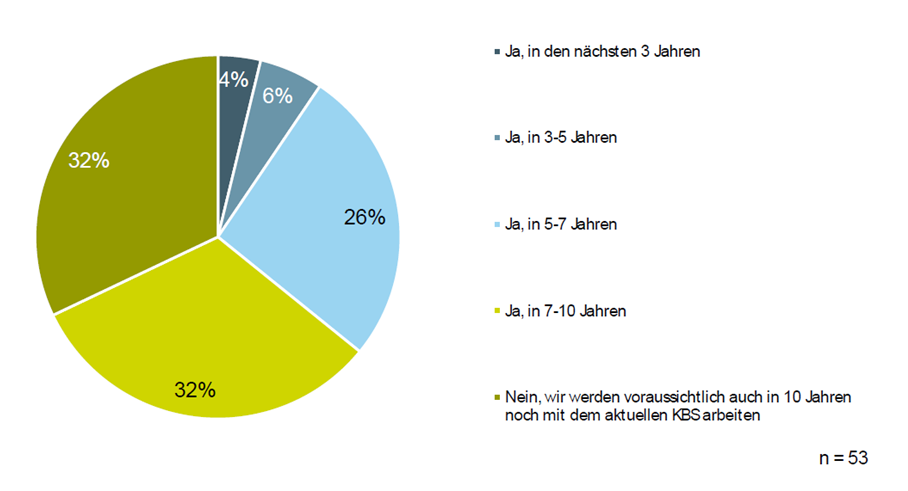
Abbildung 1: Einschätzung eines möglichen Wechsels des KBS im Jahr 2022
Gemäss der damaligen Einschätzung hatten 4 Prozent der befragten Finanzinstitute (2 Banken) einen möglichen Wechsel bis 2025 und weitere drei Banken (6%) einen solchen bis 2027 in Erwägung gezogen. Mit anderen Worten: Damals konnten sich rund 10% der Banken vorstellen als ‘Early Movers’ bis in 5 Jahren einen Wechsel vollzogen zu haben. Noch interessanter ist aber der Umstand, dass rund ein Viertel der Institute (26%) einen Wechsel zwischen 2027 und 2029 und gar ein Drittel (32%) in den Jahren 2029 ‐ 2032 Jahren für wahrscheinlich gehalten haben.
Da stellt sich die Frage, wie die Banken dies aktuell beurteilen. Im Rahmen der neuen Studie zu den Kernbankensystemen 2026, welche am 27. Oktober in Zürich präsentiert wird (Informationen und Anmeldungen hier), wurden deshalb die Banken wiederum nach ihrer Einschätzung gefragt. Dabei haben die Antworten der aktuellen Befragung folgendes Bild ergeben:
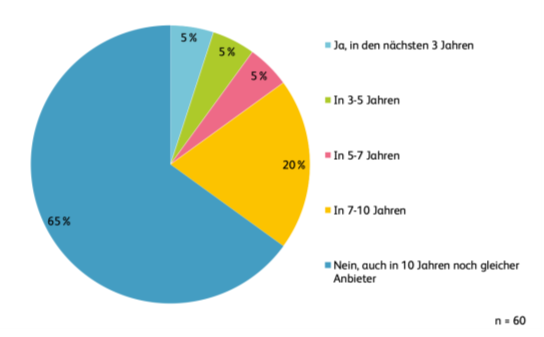
Abbildung 2: Einschätzung eines möglichen Wechsels des KBS im Jahr 2026
Mit rund zwei Dritteln aller teilnehmenden Institut ist heute die überwiegende Mehrheit der Banken der Meinung, dass sie auch in 10 Jahren noch mit dem aktuellen Kernbankensystem arbeiten werden. Damit hat sich Anteil der Institute, welche diese Einschätzung abgegeben haben, innert vier Jahren verdoppelt. Was sind die Gründe für diesen Sinneswandel?
Mögliche Gründe für die veränderte Lagebeurteilung
Zunächst ist grundsätzlich festzuhalten, dass die Äusserung von Erwartungen immer mit erheblichen Unsicherheiten behaftet sind oder wie es so treffend heisst: «Prognosen sind schwierig, vor allem wenn sie die Zukunft betreffen.»[1]
Es ist aber unbestritten, dass sich Menschen bei der Bildung ihrer Erwartungshaltung zu einem bestimmten Ereignis in der Regel in einem hohen Mass von der allgemein akzeptieren Einschätzung der gegenwärtigen Situation beeinflussen lassen und auf dieser Basis versuchen, das für sie wahrscheinlichste Szenario möglicher Entwicklungen herzuleiten. Wenn wir deshalb die Unterschiede der Einschätzungen aus den Jahren 2022 und 2026 verstehen wollen, macht es Sinn sich nochmals die Situation rund um die Kernbankensystem im Jahr 2022 vor Augen zu führen und diese dann mit der aktuellen Situation zu vergleichen.
Vor vier Jahren waren viele Banken mit ihren Kernbankensystemen nur bedingt zufrieden. Man schätzte vor allem die Stabilität und den Leistungsumfang, attestierte den Systemen aber grosse Schwächen in den Bereichen Kosten, alte Technologie resp. Architektur sowie träge Weiterentwicklung und ungenügende Time-to-Market. Zudem war der Weg in die Zukunft bei den führenden Anbietern für viele ihrer Kunden nicht klar. Hinzu kam in der damaligen Zeit eine gewisse Euphorie in Bezug auf neue Kernbankensysteme, auf welche insbesondere die damaligen Neo-Banken im europäischen Umfeld setzten.
Vor diesem Hintergrund ist es deshalb gut nachvollziehbar, dass die Verantwortlichen in den Banken davon ausgegangen sind, dass einerseits die Unzufriedenheit mit dem eigenen Kernbankensystem in Zukunft noch zunehmen dürfte und dass sich andererseits mit neuen Anbietern ein Markt bilden könnte, welcher Schweizer Finanzinstituten gute Alternativen bieten würde.
Wenn wir nun die Entwicklung der vergangenen vier Jahre rückblickend betrachten, so können wir zum einen feststellen, dass es den etablierten Anbietern von Kernbankensystemen in der Zwischenzeit besser gelingt, auf die Bedürfnisse ihrer Kunden einzugehen und diesen ihre Pläne für die zukünftige Entwicklung zu erläutern. Auf der anderen Seite ist es bezüglich neuer Anbieter von Kernbankensystemen in der Schweiz eher ruhig geworden. Einige mögliche Projekte sind einmal mehr an der Hürde der ‘Helvetisierung’ gescheitert, so dass sich in Bezug auf Alternativen in der Schweiz Ernüchterung breit gemacht hat. Es ist deshalb verständlich, dass bei der aktuellen Befragung derart viele Institute angegeben haben, auch in zehn Jahren noch mit dem heutigen Kernbankensystem zu arbeiten.
Was bringt die Zukunft?
Eine wichtige Erkenntnis der neuen Studie zu den Kernbankensystemen besteht aufgrund der oben gezeigten Abbildungen sicher darin, dass sich die Position der etablierten Anbieter von Kernbankenlösungen deutlich verbessert hat und ihre Kunden ihnen deutlich mehr Vertrauen entgegenbringen, als dies noch vor vier Jahren der Fall war. Allerding stellt sich hier die Frage, ob dies nicht eine trügerische Sicherheit sein könnte.
Denn so, wie sich die Erwartungen von 2022 nicht bewahrheitet haben, so könnten die Banken auch mit ihren aktuellen Erwartungen falsch liegen. Fakt ist, wir kennen die Zukunft alle nicht. Dennoch sollten wir uns überlegen, welche Entwicklungen das Pendel allenfalls zum Zurückschwingen bewegen könnten.
Nach Einschätzung der Autoren könnten die Banken eine neue Entwicklung allenfalls übersehen oder unterschätzt haben. Die Rede ist von generativer künstlicher Intelligenz (KI) und ihren Möglichkeiten alte, monolithische IT-Lösungen in kurzer Zeit neu zu designen, zu programmieren, zu testen und zu deployen. Es ist deshalb denkbar, dass die während Jahrzehnten gültige Wahrheit, dass die Neuentwicklung eines Kernbankensystems mit einem ausreichenden Funktionsumfang mindestens zehn Jahre dauern würde und zu Kosten im zwei- oder eher dreistelligen Millionenbereich führen würde, plötzlich nicht mehr stimmt.
Unter diesen Prämissen wäre es möglich, dass einzelne Institute zur Erkenntnis gelangen, dass sie nicht nur Umsysteme an ihre eigenen Bedürfnisse anpassen und deshalb selbst entwickeln (lassen) wollen, sondern sich auch selbst einen eigenen, flexiblen Kern bauen wollen. Dass dies durchaus ein mögliches Szenario sein könnte, hat eine kürzlich von Swiss Fintechs Innovations durchgeführte Veranstaltung gezeigt: Zum einen wurde dort von einem Case berichtet, wo eine monolithische IT-Lösung aus dem Jahre 2008 bei einem Bahnunternehmen mittels generativer KI und den damit vertrauten Spezialisten innert dreier Monate ersetzt worden ist. Zum andern haben sich in der Paneldiskussion alle Teilnehmer, welche ausnahmslos über eine fundierte Erfahrung mit generativer KI verfügten, übereinstimmend dahingehend geäussert, dass die Zeit der monolithischen IT-Lösungen in spätestens zehn Jahren vorbei sei. Mit anderen Worten: Es ist nicht nur denkbar, sondern in hohem Mass wahrscheinlich, dass die neuen technischen Möglichkeiten zu veränderten Rahmenbedungen führen, welche alle Marktteilnehmer zu Anpassungen zwingen werden.
Fazit
Die etablierten Anbieter von Kernbankenlösungen geniessen aktuell deutlich mehr Vertrauen von ihren Kunden als vor vier Jahren. Es ist deshalb zu erwarten, dass auch in absehbarer Zukunft viele Institute mit ihren heutigen Anbietern zusammenarbeiten werden. Aufgrund der sich sehr rasant entwickelnden Möglichkeiten von generativer KI erachten es die Autoren jedoch als realistische Möglichkeit, dass einzelne grössere Banken die Sache in absehbarer Zeit selbst in die Hand nehmen und zusammen mit entsprechenden Spezialisten alternative Lösungsansätze entwickeln werden. Es ist allerdings anzunehmen, dass auch die etablierten Anbieter von Kernbankenlösungen von den neuen technischen Möglichkeiten Gebrauch machen und die Erneuerung ihrer Systeme noch deutlich rascher vorantreiben werden. Zudem dürften auch neue Wettbewerber die Chance nutzen und mit neu entwickelten Umsystemen und Kernbankenlösungen die bisherigen Anbieter herausfordern.
Die IFZ Studie Kernbankensysteme 2026 kann ab dem 28. Oktober unentgeltlich eingesehen und heruntergeladen werden. Informationen zur Vorstellung der Studie am 27. Oktober in Zürich finden sich hier
[1] Dieser Spruch wird verschiedenen Urhebern zugeschrieben; keine Quelle gilt als gesichert.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.
5. Oktober 2026
IFZ Retail Banking-Konferenz 2026: Zwischen Vertrauen und dem persönlichen AI-Banker
Vorstellung der IFZ Retail Banking-Studie 2026
Auch die diesjährige IFZ Retail Banking-Studie untersucht das Schweizer Retail Banking aus verschiedenen Perspektiven. Ein Schwerpunkt liegt auf dem Anlageverhalten der Schweizer Bevölkerung. Wir zeigen auf, wie viele Menschen – sowohl Retail- als auch Private Banking Kundinnen und -Kunden in Wertschriften investieren, wie sich ihre Portfolios in den vergangenen Jahren entwickelt haben und welches Potenzial bei den heutigen Nicht-Anlegerinnen und Nicht-Anlegern besteht.… Mehr Informationen
Vorstellung der IFZ Retail Banking-Studie 2026
Auch die diesjährige IFZ Retail Banking-Studie untersucht das Schweizer Retail Banking aus verschiedenen Perspektiven. Ein Schwerpunkt liegt auf dem Anlageverhalten der Schweizer Bevölkerung. Wir zeigen auf, wie viele Menschen – sowohl Retail- als auch Private Banking Kundinnen und -Kunden in Wertschriften investieren, wie sich ihre Portfolios in den vergangenen Jahren entwickelt haben und welches Potenzial bei den heutigen Nicht-Anlegerinnen und Nicht-Anlegern besteht. Vertieft befassen wir uns mit nachhaltigen Anlagen. Ist den Anlegerinnen und Anlegern Nachhaltigkeit weiterhin wichtig? Verstehen sie, was Banken unter nachhaltigem Anlegen verstehen? Und nehmen sie für nachhaltige Anlageprodukte höhere Kosten oder eine tiefere Rendite in Kauf?
Des Weiteren untersuchen wir die Zahlungsbereitschaft für verschiedene Bankdienstleistungen. Sind Kundinnen und Kunden bereit, für Vorsorgedienstleistungen zu bezahlen – und wenn ja, wie viel? Wie hoch ist die Zahlungsbereitschaft für Instant Payments, Multibanking, Bargeldbezüge an Bancomaten anderer Banken oder Kreditkarten? Welche Kundengruppen sind bereit, für diese Angebote zu bezahlen? Und wissen die Kundinnen und Kunden überhaupt, wie hoch die entsprechenden Gebühren heute sind?
Daneben analysieren wir erneut die Corporate Governance der Schweizer Retailbanken, zeigen die wichtigsten Entwicklungen zentraler Bankkennzahlen auf und prämieren die gemäss unserem Benchmarking «beste» Schweizer Retailbank des Jahres 2025.
Vertrauen statt Disruption: Die Strategie der Basler Kantonalbank
Der Begriff «Disruption» prägte die Diskussion über die Zukunft des Bankings während vieler Jahre. Doch müssen Banken tatsächlich alles neu erfinden? Oder liegt ein entscheidender Wettbewerbsvorteil gerade in einer Zeit zunehmender Unsicherheit im Vertrauen der Kundinnen und Kunden?
Regula Berger, CEO und Vorsitzende der Konzernleitung der Basler Kantonalbank, gibt Einblick in die strategische Ausrichtung ihres Instituts. Sie zeigt auf, welche Bedeutung Vertrauen, Stabilität und Kundennähe für die Weiterentwicklung einer Kantonalbank haben und wie sich diese traditionellen Stärken mit Innovation und neuen Kundenbedürfnissen verbinden lassen.
Zinsunabhängig zum Erfolg: Wie PostFinance ihr Handicap zur Stärke macht
PostFinance gehört zu den bekanntesten Finanzinstituten der Schweiz und verfügt über eine aussergewöhnlich breite Kundenbasis. Gleichzeitig muss sie ihr Geschäftsmodell unter besonderen regulatorischen Rahmenbedingungen entwickeln. Insbesondere die eingeschränkten Möglichkeiten im Kredit- und Hypothekargeschäft machen die Suche nach zusätzlichen, zinsunabhängigen Erträgen zu einer strategischen Kernaufgabe.
Beat Röthlisberger, CEO von PostFinance, zeigt auf, wie das Unternehmen dieses Handicap angeht. Welche Geschäftsfelder bieten Potenzial? Welche Rolle spielen Anlage-, Vorsorge- und digitale Dienstleistungen? Und wie kann PostFinance ihre grosse Reichweite und die hohe Zahl an Kundenkontakten besser nutzen? Das Referat verspricht einen interessanten Einblick in die Transformation eines Instituts, das sein Geschäftsmodell unter anspruchsvollen Voraussetzungen weiterentwickeln muss.
Reinventing SME Banking in Switzerland
Während sich das digitale Angebot für Privatkundinnen und Privatkunden in den vergangenen Jahren stark entwickelt hat, besteht im Schweizer Firmenkundengeschäft weiterhin erhebliches Potenzial. Gerade kleinere Unternehmen arbeiten häufig mit verschiedenen, kaum miteinander verbundenen Lösungen für Banking, Buchhaltung, Rechnungsstellung und Lohnadministration.
Das Westschweizer FinTech Helvo möchte diese Fragmentierung überwinden (vgl. auch meinen Blog-Artikel zu Helvo). Das Unternehmen verbindet Bankdienstleistungen mit Buchhaltung, Invoicing, Payroll und weiteren administrativen Funktionen in einer integrierten Plattform. Julien Barbotin-Larrieu, CEO und Co-Founder von Helvo, zeigt, wie sein Unternehmen das Banking für Schweizer KMU neu gestalten möchte.
Kann ein integriertes Angebot den administrativen Aufwand von KMU tatsächlich reduzieren? Welche Rolle spielen dabei künstliche Intelligenz und automatisierte Prozesse? Für welche KMU ist der monatliche Preis von CHF 35 bis CHF 180 attraktiv? Und gelingt es einem neuen Anbieter, in einem von etablierten Banken dominierten Markt eine relevante Position aufzubauen?
The Agentic Era: How AI Agents Are Reshaping Financial Services
Generative AI hat innerhalb kurzer Zeit verändert, wie Menschen Informationen suchen, Texte erstellen und mit Unternehmen interagieren. Mit AI-Agents zeichnet sich nun die nächste Entwicklungsstufe ab: Künstliche Intelligenz beantwortet nicht mehr nur Fragen, sondern plant Aufgaben, trifft innerhalb definierter Grenzen Entscheidungen und führt Prozesse selbstständig aus.
Mark Rydqvist zeigt, wie AI-Agents die Finanzindustrie verändern könnten. Was geschieht, wenn Kundinnen und Kunden ihre Bankgeschäfte künftig über einen persönlichen digitalen Agenten erledigen? Welche Prozesse innerhalb der Banken lassen sich durch Agenten automatisieren? Und welche Auswirkungen hat diese Entwicklung auf Kundenschnittstellen, Geschäftsmodelle und die Rolle der Mitarbeitenden?
Neben den Chancen stellen sich auch wichtige Fragen zu Datenschutz, Sicherheit, Kontrolle und Verantwortung. Das Referat bietet eine internationale Perspektive auf eine technologische Entwicklung, die für Banken weit über den Einsatz eines zusätzlichen Chatbots hinausgeht.
Every Customer Deserves an AI-Banker
Persönliche und qualitativ hochwertige Bankberatung war bislang vor allem dort wirtschaftlich attraktiv, wo genügend Kundenvermögen vorhanden ist. Künstliche Intelligenz könnte diese Logik grundlegend verändern. Wenn sich Beratung zu deutlich tieferen Grenzkosten skalieren lässt, können personalisierte Dienstleistungen auch für Kundengruppen angeboten werden, die bisher kaum oder nur standardisiert beraten wurden.
Die israelische Digitalbank ONE ZERO verfolgt genau diesen Ansatz. Unter dem Leitgedanken «Every Customer Deserves an AI Banker» verbindet sie digitale Bankdienstleistungen mit AI-gestützter Unterstützung. Niv Netzer, Product Lead bei ONE ZERO, zeigt, wie ein persönlicher AI-Banker funktionieren kann und welche Erfahrungen die Bank damit gesammelt hat.
Wie persönlich kann automatisierte Beratung tatsächlich sein? Welche Aufgaben kann ein AI-Banker übernehmen – und wo braucht es weiterhin Menschen? Kann AI qualitativ gute Beratung demokratisieren, oder entstehen dadurch neue Risiken?
Das Programm im Überblick
| 13.20 Uhr | Vorstellung der IFZ Retail Banking-Studie 2026 Andreas Dietrich, Institut für Finanzdienstleistungen Zug IFZ, Hochschule Luzern |
| 14.05 Uhr | Vertrauen statt Disruption: Die Strategie der Basler Kantonalbank Regula Berger, CEO und Vorsitzende der Konzernleitung, Basler Kantonalbank |
| 14.35 Uhr | Pause |
| 15.05 Uhr | Zinsunabhängig zum Erfolg: Wie PostFinance ihr Handicap zur Stärke machtBeat Röthlisberger, CEO, PostFinance |
| 15.35 Uhr | Reinventing SME Banking in Switzerland Julien Barbotin-Larrieu, CEO & Co-Founder, Helvo SA |
| 16.05 Uhr | Pause |
| 16.35 Uhr | The Agentic Era: How AI Agents Are Reshaping Financial Services Mark Rydqvist, Thought Machine |
| 17.05 Uhr | Every Customer Deserves an AI Banker Niv Netzer, Product Lead, one zero |
| 17.35 Uhr | Zusammenfassung und Ausblick Andreas Dietrich, Institut für Finanzdienstleistungen Zug IFZ, Hochschule Luzern |
| Ab 17.40 Uhr | Apéro |
Wir freuen uns sehr, viele bekannte und neue Gesichter in Rotkreuz begrüssen zu dürfen!
Weitere Informationen und Anmeldung zur IFZ Retail Banking-Konferenz 2026
Die Teilnahme an der Konferenz kostet CHF 560.-. Als Teilnehmer erhalten Sie die rund 220-seitige IFZ Retail Banking-Studie 2026 (Wert CHF 290.-). Bitte melden Sie sich unter ifz@hslu.ch, wenn Sie nur die Studie bestellen möchten (Auslieferung nach der Konferenz).
Wir danken den folgenden Sponsoren und unserem Partner für die Unterstützung:
Partner:
Sponsoren:
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.
28. September 2026
Bankberater bleiben Vertrauensanker Nr. 1 – KI und Finfluencer gewinnen bei Jungen aber an Bedeutung
Die Bankberatung galt lange als erste Anlaufstelle, wenn es um Geldfragen ging. Doch das Informationsverhalten der Schweizer Bevölkerung verändert sich: KI-Chatbots beantworten heute komplexe Fragen zu Zinsen und Anlagestrategien, auf Social Media erklären Finfluencer ihren Followern den Aktienmarkt, und klassische Medien konkurrieren zunehmend mit Empfehlungen aus dem persönlichen Umfeld.… Mehr Informationen
Die Bankberatung galt lange als erste Anlaufstelle, wenn es um Geldfragen ging. Doch das Informationsverhalten der Schweizer Bevölkerung verändert sich: KI-Chatbots beantworten heute komplexe Fragen zu Zinsen und Anlagestrategien, auf Social Media erklären Finfluencer ihren Followern den Aktienmarkt, und klassische Medien konkurrieren zunehmend mit Empfehlungen aus dem persönlichen Umfeld. Doch wie stark haben sich diese neuen Kanäle tatsächlich etabliert und wo steht die klassische Bankberatung heute noch?
Um diese Fragen zu beantworten, hat das IFZ der Hochschule Luzern in Zusammenarbeit mit finpension und dem Marktforschungsinstitut Demoscope eine repräsentative Studie erstellt. Die Studie wurde im Februar 2026 online durchgeführt. Befragt wurden 1’016 Personen im Alter von 18 bis 79 Jahren in der Deutsch- und Westschweiz. Die Studie ist hinsichtlich Alter, Geschlecht und Sprachregion repräsentativ.
Anleger informieren sich deutlich häufiger über Finanz- und Wirtschaftsthemen
Anleger informieren sich deutlich häufiger über Finanz- und Wirtschaftsthemen als Nicht-Anleger (vgl. Abbildung 1). Das deckt sich mit den Resultaten aus bisherigen Studien (z.B. HSLU & LUKB 2025, Anlegen und Vorsorgen in der Schweiz – eine ganzheitliche Betrachtung), dass Interesse an Finanzmärkten stark mit dem Wertschriftenbesitz korreliert. Dabei bleibt die Richtung des Zusammenhangs offen: Führt ein stärkeres Informationsverhalten eher zum Investieren oder setzen sich Personen intensiver mit Finanzthemen auseinander, weil sie bereits investieren? Ein ähnlich deutlicher Zusammenhang zeigt sich beim Finanzwissen. Personen mit hohem Finanzwissen informieren sich wesentlich häufiger als Personen mit geringem Finanzwissen. Dadurch vergrössern sich wohl bereits vorhandene Wissensunterschiede im Laufe der Zeit weiter.
Darüber hinaus informieren sich Frauen signifikant weniger aktiv über Finanz- und Wirtschaftsthemen als Männer. Auch Einkommen und Bildung spielen eine Rolle. Personen mit höherem Einkommen und höherem Bildungsniveau setzen sich häufiger mit diesen Themen auseinander. Schliesslich zeigen sich Unterschiede zwischen den Sprachregionen. Personen in der Westschweiz interessieren sich weniger stark für Finanzthemen als Personen in der Deutschschweiz.
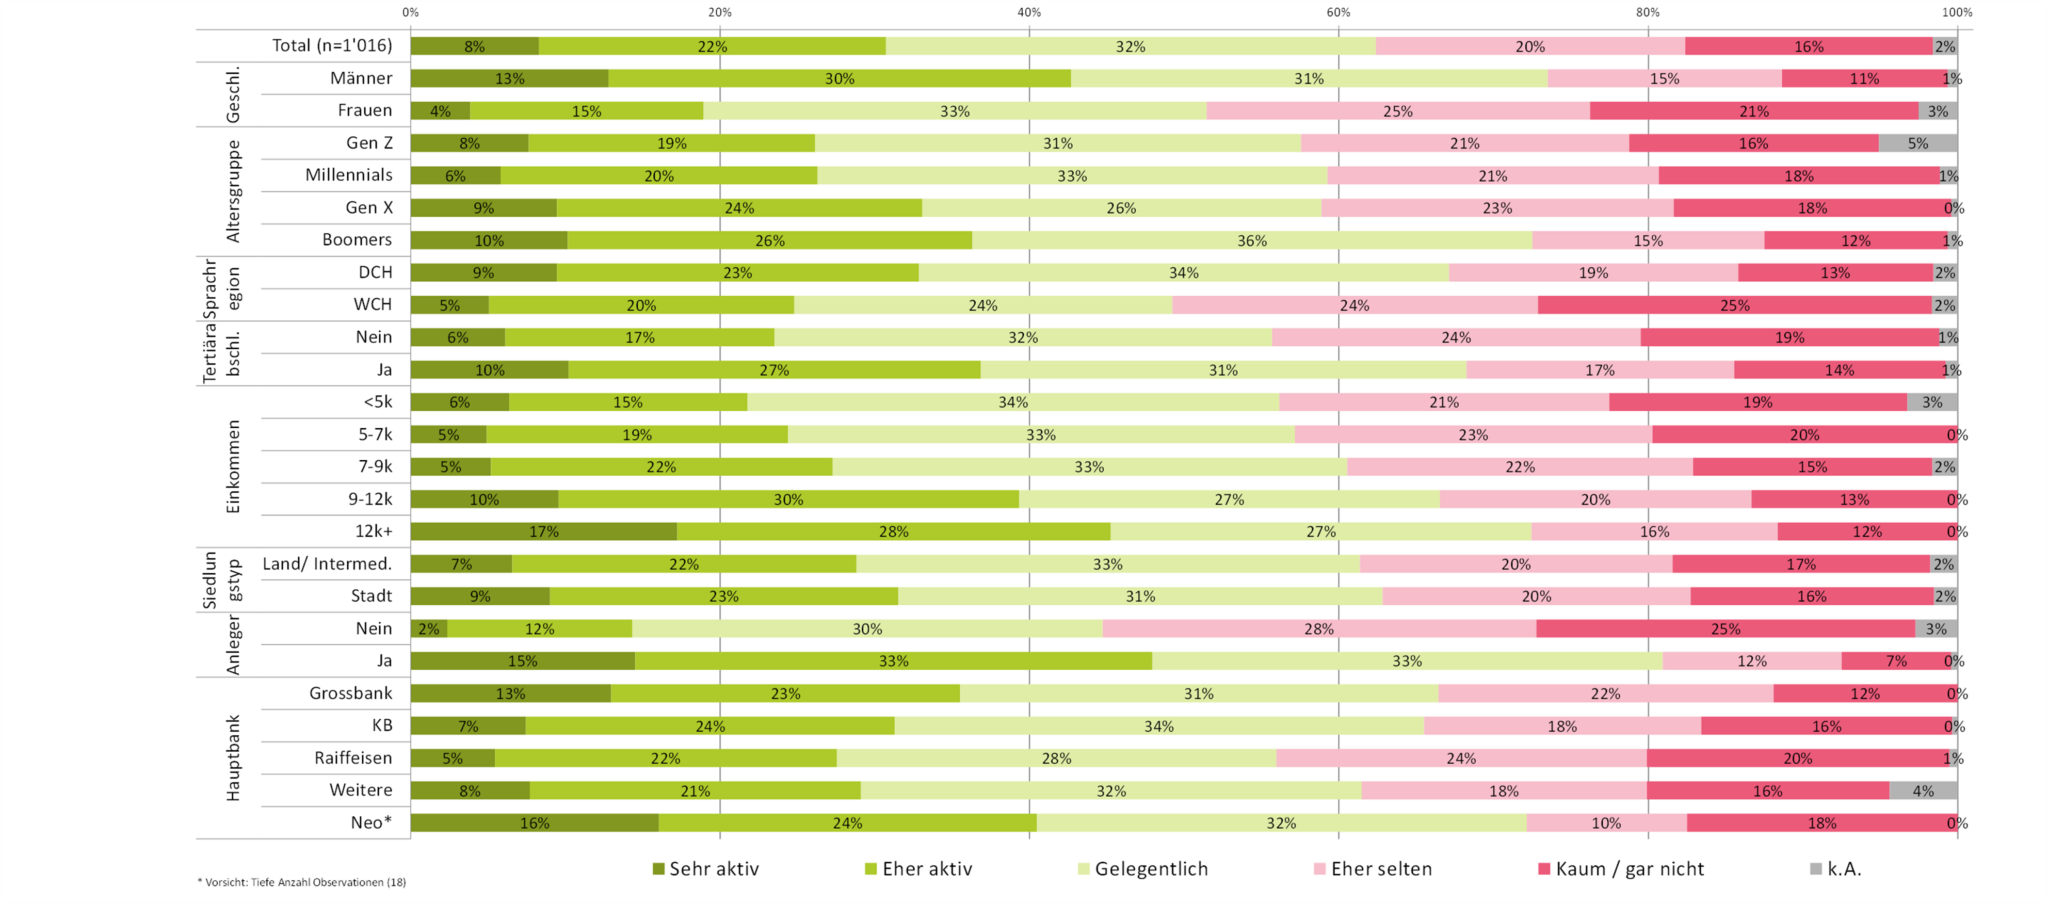
Abbildung 1: Informationssuche über Finanz- und Wirtschaftsthemen in der Schweiz (Frage: Wie aktiv informieren Sie sich über Finanz- und Wirtschaftsthemen?
Klassische Kanäle noch immer wichtigste Informationsquellen bei Aneignung von Finanzwissen
Klassische Medien bleiben dabei die wichtigste Informationsquelle für Finanz- und Wirtschaftsthemen: 51 Prozent der Befragten beurteilen sie als wichtig oder sehr wichtig (vgl. Abbildung 2). Gleichzeitig kommt der persönlichen Beratung weiterhin eine Schlüsselrolle zu. Für gut die Hälfte der Befragten sind Bankberater eine wichtige oder sehr wichtige Informationsquelle. Unter den digitalen Angeboten stehen die Websites der Banken an erster Stelle; 40 Prozent messen ihnen eine hohe Relevanz bei. Auch das persönliche Umfeld spielt eine bedeutende Rolle: Für 44 Prozent sind Freunde und Familie wichtige oder sehr wichtige Informationsquellen. Unabhängige Beratungsangebote sowie Finanz- und Anlage-Apps besitzen ebenfalls eine gewisse Relevanz.
Andere digitale Formate werden hingegen deutlich weniger genutzt. Insbesondere Blogs und Podcasts sind für die Aneignung von Finanzwissen weniger bedeutsam als klassische Medien. Am Ende der Rangliste stehen derzeit künstliche Intelligenz und soziale Medien. Die Mehrheit beurteilt diese Kanäle als eher unwichtig oder unwichtig. Für eine kleinere Gruppe von 18 respektive 15 Prozent sind künstliche Intelligenz und soziale Medien aber bereits heute wichtig oder sehr wichtig.
Die Rangfolge der Informationskanäle ist über die verschiedenen Altersgruppen hinweg weitgehend stabil. Mit sinkendem Alter werden die Unterschiede zwischen den einzelnen Kanälen allerdings kleiner. Jüngere Personen verteilen ihre Aufmerksamkeit somit ausgeglichener auf traditionelle, persönliche und digitale Informationsquellen.
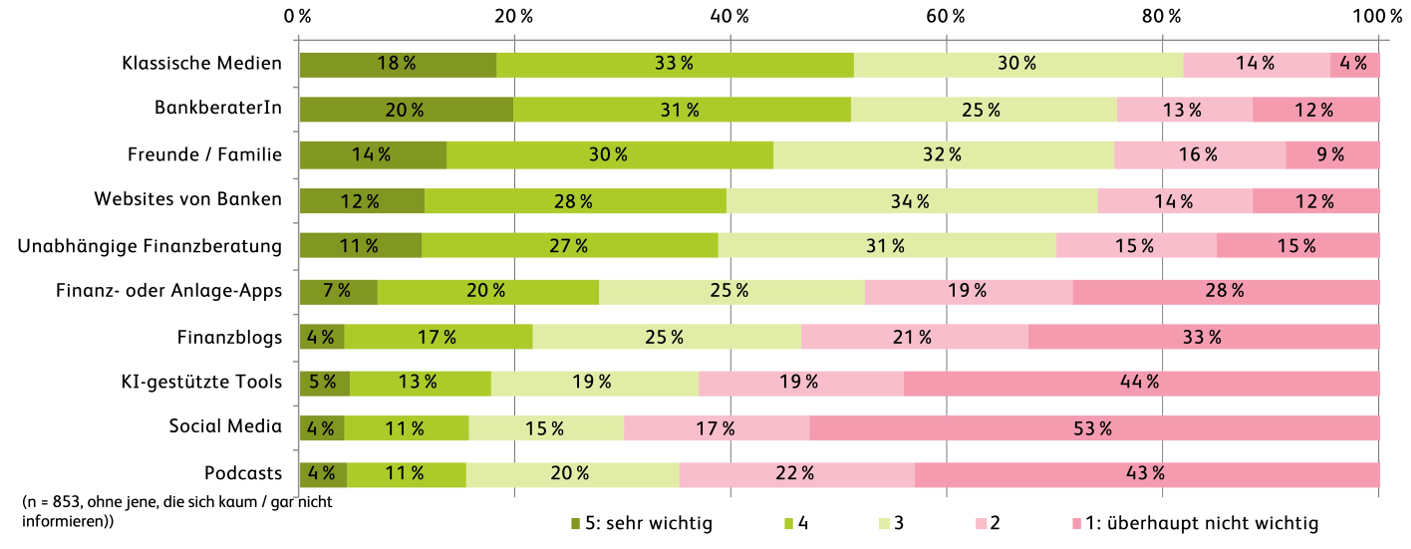
Abbildung 2: Wichtigkeit Informationsquelle bei Aneignung von Finanzwissen durch Anleger:innen
Vertrauen in Anlageempfehlungen hängt von Quelle und Demografie ab
Wie die bisherigen Ergebnisse zeigen, werden für Finanz- und Wirtschaftsthemen weiterhin vorwiegend traditionelle Informationsquellen genutzt. Doch wie sieht es bei konkreten Anlageempfehlungen aus? Welches Vertrauen bringt die Schweizer Bevölkerung Empfehlungen von Bank- und Finanzberater:innen, künstlicher Intelligenz und Finfluencern entgegen – und wie unterscheidet sich dieses Vertrauen zwischen den Bevölkerungsgruppen?
Unsere Resultate zeigen, dass das Vertrauen in Anlageempfehlungen von Bank- und Finanzberater:innen in sämtlichen Bevölkerungsgruppen deutlich höher ist als das Vertrauen in künstliche Intelligenz oder Finfluencer. Über alle Altersgruppen hinweg erreichen Bankberater:innen durchschnittlich 3.7 von 5 Punkten. Finfluencer kommen dagegen lediglich auf 1.9 Punkte und geniessen damit in der Schweiz insgesamt nur geringes Vertrauen. Zwischen der Gesamtstichprobe und den Anleger:innen zeigen sich dabei nur geringe Unterschiede.
Am stärksten ausgeprägt ist die Vertrauenslücke bei den Babyboomern. Sie weisen ein besonders hohes Vertrauen in Bankberater:innen und gleichzeitig ein sehr geringes Vertrauen in KI und Finfluencer auf (vgl. Abbildung 3). Der Unterschied beträgt in dieser Altersgruppe 2.4 Punkte. Bei jüngeren Generationen nimmt die Vertrauenslücke schrittweise ab: In der Generation X liegt sie bei 1.8 Punkten, bei den Millennials bei 1.7 Punkten und in der Generation Z nur noch bei 0.7 Punkten. Auch die Generation Z vertraut Bankberater:innen damit aber stärker als Finfluencern. Gegenüber KI-Anwendungen ist der Vertrauensvorsprung der Bankberatung mit lediglich 0.1 Punkten hingegen nahezu verschwunden. Bei den älteren Generationen liegen die Vertrauenswerte für KI und Finfluencer dagegen ähnlich tief.
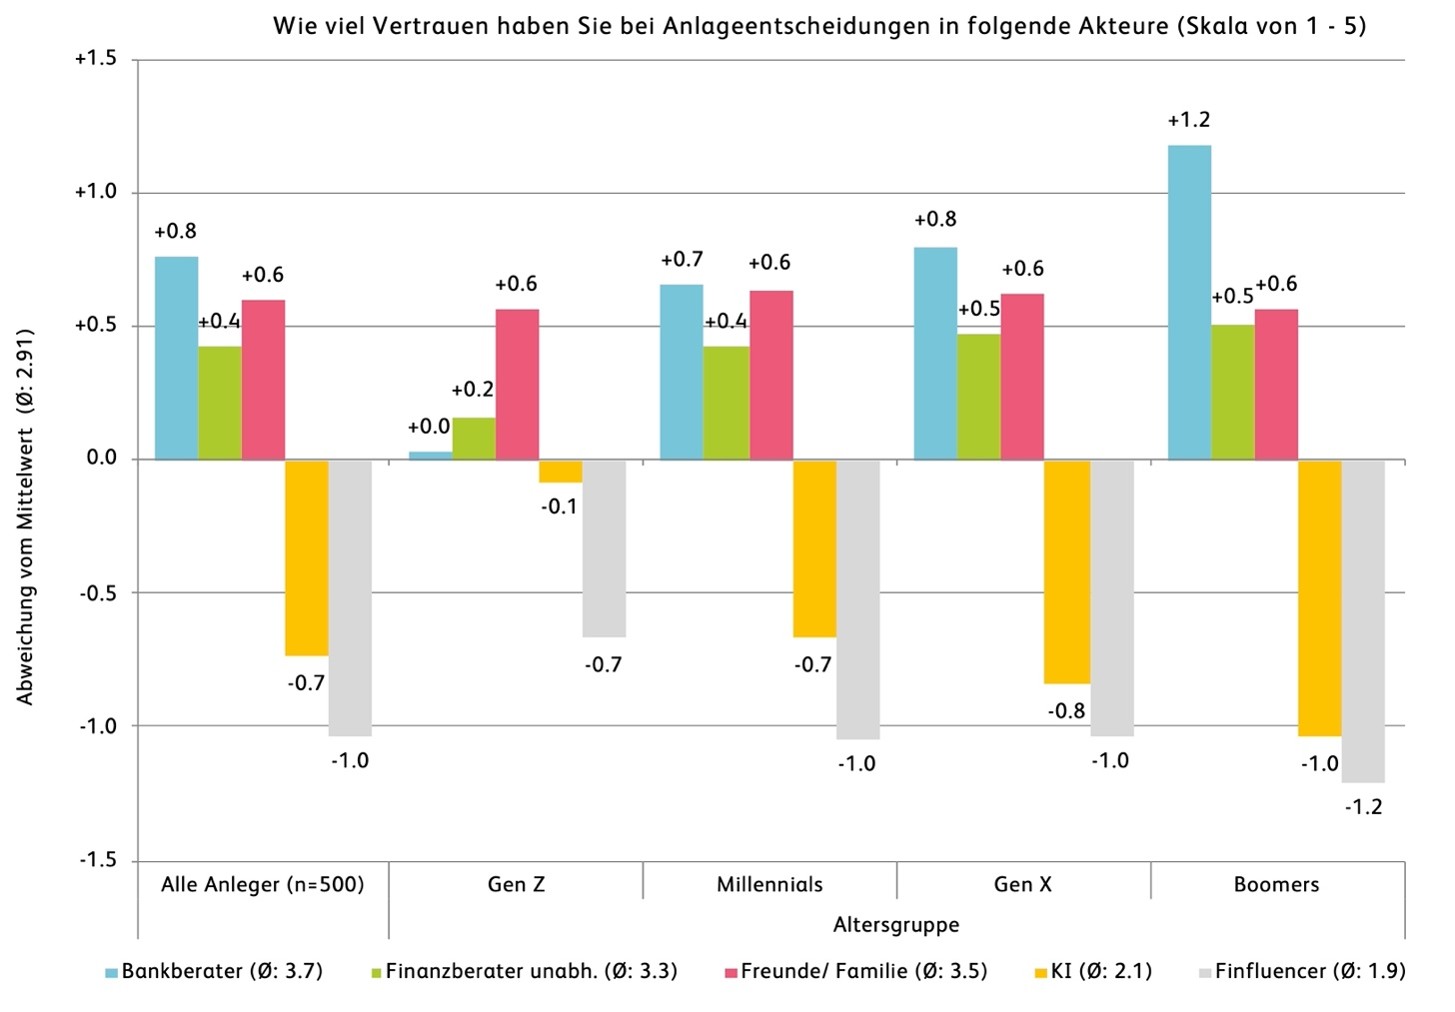
Abbildung 3: Vertrauen von Anlegern bei Anlegeentscheidungen in verschiedene Akteure nach Alter
Finfluencer bleiben ein Nischenphänomen – mit wachsender Bedeutung bei jungen Anleger:innen
Insgesamt spielen Finfluencer im Anlageverhalten der Schweizer Bevölkerung bislang eine untergeordnete Rolle. 76 Prozent der Anleger:innen haben sich noch nie über Finfluencer zu Finanzthemen informiert (vgl. Abbildung 4), weitere 9 Prozent nutzen sie nur selten. Lediglich 5 Prozent greifen regelmässig (täglich oder mehrmals pro Woche) auf diesen Informationskanal zurück. Hochgerechnet entspricht dieser Anteil dennoch rund 200’000 Anleger:innen in der Schweiz.
Bei Personen, die sich generell aktiv über Finanz- und Wirtschaftsthemen informieren, besitzen Finfluencer eine etwas grössere Bedeutung. Von diesen Anleger:innen nutzen 19 Prozent Finfluencer mindestens gelegentlich und 31 Prozent mindestens selten. Finfluencer sind somit zwar kein Informationskanal für die breite Bevölkerung, erreichen innerhalb besonders informationsaffiner Gruppen aber bereits eine relevante Nutzerbasis.
Besonders deutlich sind die Unterschiede zwischen den Generationen. Unter den Personen der Generation Z, die bereits Geld anlegen, haben sich 61 Prozent mindestens einmal über Finfluencer informiert. Bei den Anleger:innen aus der Gruppe der Millennials beträgt dieser Anteil 32 Prozent. Deutlich tiefer ist er bei der Generation X mit 13 Prozent und bei den Babyboomern mit 8 Prozent. Diese Ergebnisse beziehen sich ausschliesslich auf Anleger:innen. Insbesondere in der Generation Z legt bislang nur ein Teil der Bevölkerung überhaupt Geld an.
Auch unsere multivariaten Analysen (hier nicht abgebildet) bestätigen die Bedeutung des Alters. Neben einem generell aktiven Informationsverhalten gehört es zu den stärksten Einflussfaktoren dafür, ob Finfluencer in die Informationsbeschaffung und Entscheidungsfindung einbezogen werden. Darüber hinaus zeigt sich auch unter Berücksichtigung dieser Faktoren ein Zusammenhang mit dem Vertrauen. Personen, die KI und Finfluencern stärker vertrauen, bringen Bankberater:innen tendenziell weniger Vertrauen entgegen.
Insgesamt, also über die gesamte Bevölkerung betrachtet, bleiben Finfluencer damit ein Nischenphänomen. ABER: Bei jungen und besonders informationsaffinen Anleger:innen sind sie bereits heute ein relevanter Bestandteil der Informationsbeschaffung.
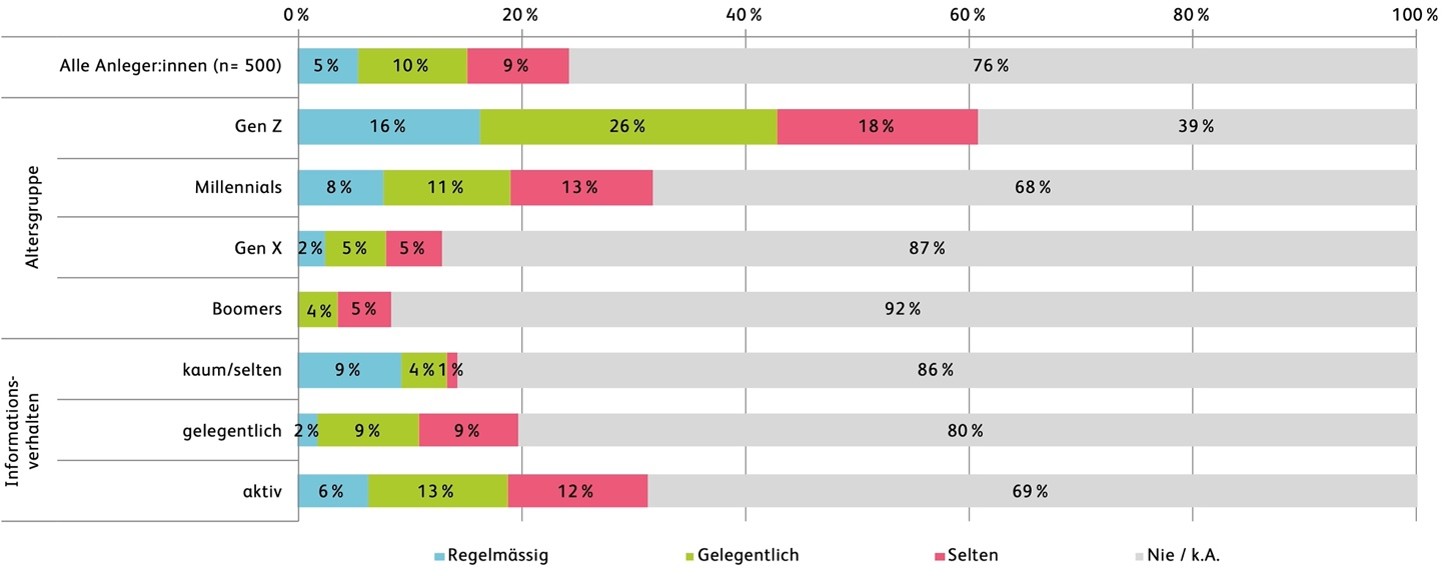
Abbildung 4: Häufigkeit der Nutzung von Informationen von Finfluencern für Finanzfragen nach Alter und nach Informationsverhalten
Fazit: Vertrauen bleibt traditionell, die Informationswelt wird vielfältiger
Bankberater:innen und klassische Medien bleiben die zentralen Vertrauens- und Informationsanker bei Finanzfragen. KI und Finfluencer haben diese etablierten Kanäle bislang nicht verdrängt. Gleichzeitig zeigen die Ergebnisse, dass sich das Informationsverhalten schrittweise verändert. Vor allem jüngere Anleger:innen nutzen neue digitale Quellen wesentlich häufiger und verteilen ihr Vertrauen breiter auf unterschiedliche Anbieter und Formate. Auffällig ist dabei vor allem, dass die Generation Z bei Anlageentscheidungen den KI-Anwendungen nahezu gleich viel Vertrauen schenkt, wie dem Bankberater.
Für Banken ergibt sich daraus ein zweischneidiges Bild. Einerseits bestätigt sich ihr nach wie vor bestehender Vertrauensvorsprung, was eine sehr gute Ausgangslage ist. Andererseits zeigt gerade die junge Generation, dass dieser Vorsprung nicht mehr selbstverständlich ist.
Finfluencer sind heute bei jungen und informationsaffinen Anleger:innen relevant. Die entscheidende Entwicklung besteht daher weniger in einer unmittelbaren Verdrängung der Bankberatung als in einer zunehmenden Vielfalt der Informationsquellen, die Anlageentscheidungen beeinflussen.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.