3. November 2026
Was ist der Private Banking-Kundschaft wichtig? Anlagepräferenzen, Gründe für die Bankwahl und Marktanteile
Vermögende in der Schweiz verteilen ihr Geld im Schnitt auf mehr als drei Banken. Zudem hat jede vierte befragte Person in den letzten fünf Jahren ihre Haupt-Anlagebank gewechselt. Sie kennen sich in Finanzfragen gut aus und schätzen den persönlichen Kontakt zur Bank. Und: Praktisch alle vermögenden Personen legen an. Diese und weitere Erkenntnisse liefert unsere neue Private Banking-Studie.
Vermögende in der Schweiz verteilen ihr Geld im Schnitt auf mehr als drei Banken. Zudem hat jede vierte befragte Person in den letzten fünf Jahren ihre Haupt-Anlagebank gewechselt. Sie kennen sich in Finanzfragen gut aus und schätzen den persönlichen Kontakt zur Bank. Und: Praktisch alle vermögenden Personen legen an. Diese und weitere Erkenntnisse liefert unsere neue Private Banking-Studie. Im Blog geben wir einen Einblick in die wichtigsten Erkenntnisse.
Die Ergebnisse der Studie «Private Banking Anlageverhalten, Erwartungen und Zufriedenheit vermögender Personen» basieren auf einer Befragung von insgesamt 307 in der Schweiz wohnhaften Personen im Alter zwischen 38 und 90 Jahren mit einem frei verfügbaren Vermögen von mehr als CHF 1 Million. Die Erhebung wurde im Mai 2026 online durch das Marktforschungsinstitut intervista durchgeführt. Die Studie wurde in Zusammenarbeit mit der Luzerner Kantonalbank erstellt.
Praktisch alle Vermögenden legen an
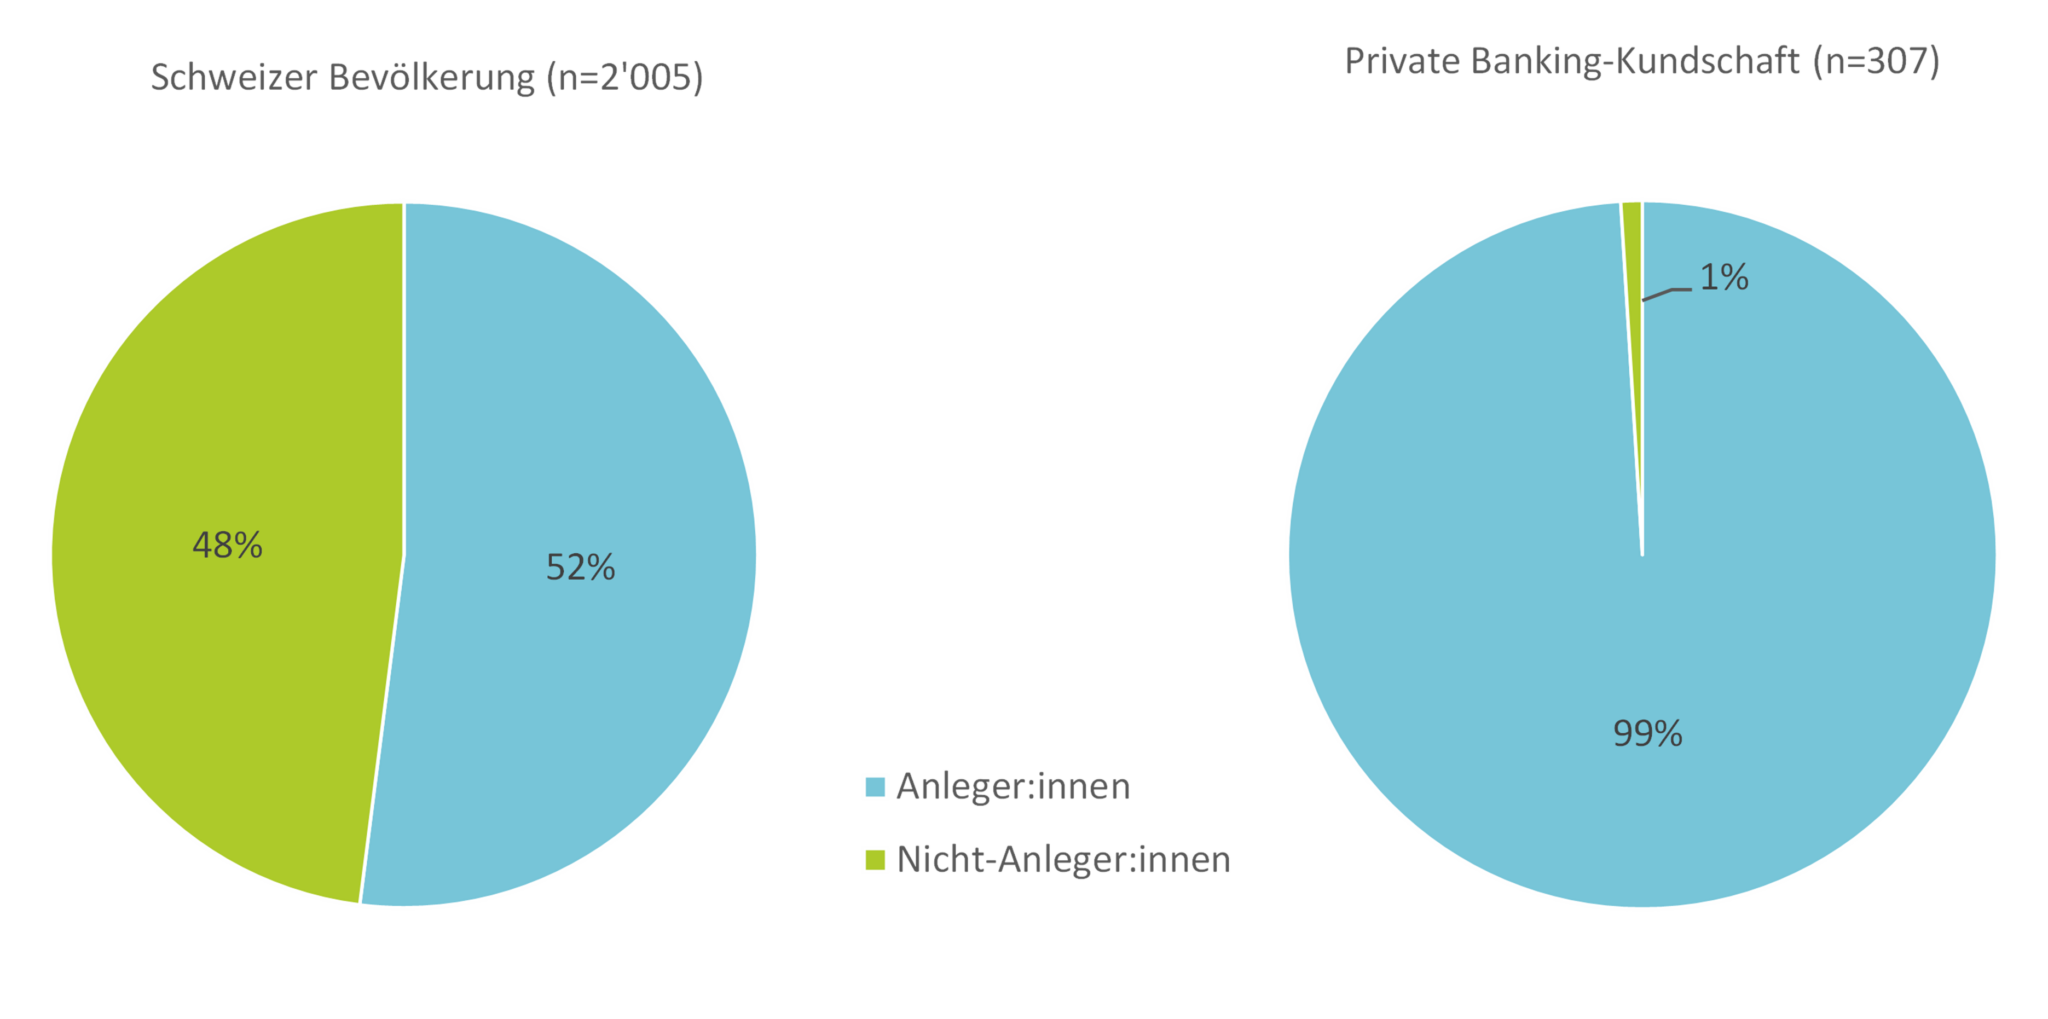
In der Schweizer Bevölkerung investiert etwa jede zweite Person in Wertschriften (siehe dazu unsere Studie aus dem Vorjahr). Dabei zeigt sich ein deutlicher Zusammenhang zwischen dem Vermögen und der Wahrscheinlichkeit von Wertschriftenanlagen. Unter den Personen mit einem Vermögen von weniger als CHF 20’000 investierte im Jahr 2025 rund jede vierte Person in Wertschriften. Bei Personen mit einem Vermögen von mehr als CHF 250’000 belief sich der Anteil auf 83 Prozent. Die nun erhobenen Daten zu Personen mit einem Vermögen von mehr als CHF 1 Million zeigen, wenig überraschend, ein noch deutlicheres Bild. Praktisch alle Befragten investieren in Wertschriften (99%, vgl. Abbildung 1).
Vermögende haben weniger Angst vor Verlusten und interessieren sich stärker für den Finanzmarkt
Zwischen der Höhe des Vermögens, der Risikobereitschaft bei Investitionen sowie dem Interesse und dem Wissen über Finanzthemen besteht eine wechselseitige Beziehung. Einerseits kann ein höheres Vermögen finanzielle Verluste leichter verkraftbar machen und damit die Risikoscheu reduzieren. Zugleich kann die Verwaltung eines grösseren Vermögens dazu anregen, sich intensiver mit Finanzthemen auseinanderzusetzen. Andererseits können eine höhere Risikobereitschaft, ein hohes Interesse an Finanzthemen und ein grösseres Finanzwissen zu fundierten Anlageentscheidungen führen und damit langfristig zur Bildung eines (noch) grösseren Vermögens beitragen.
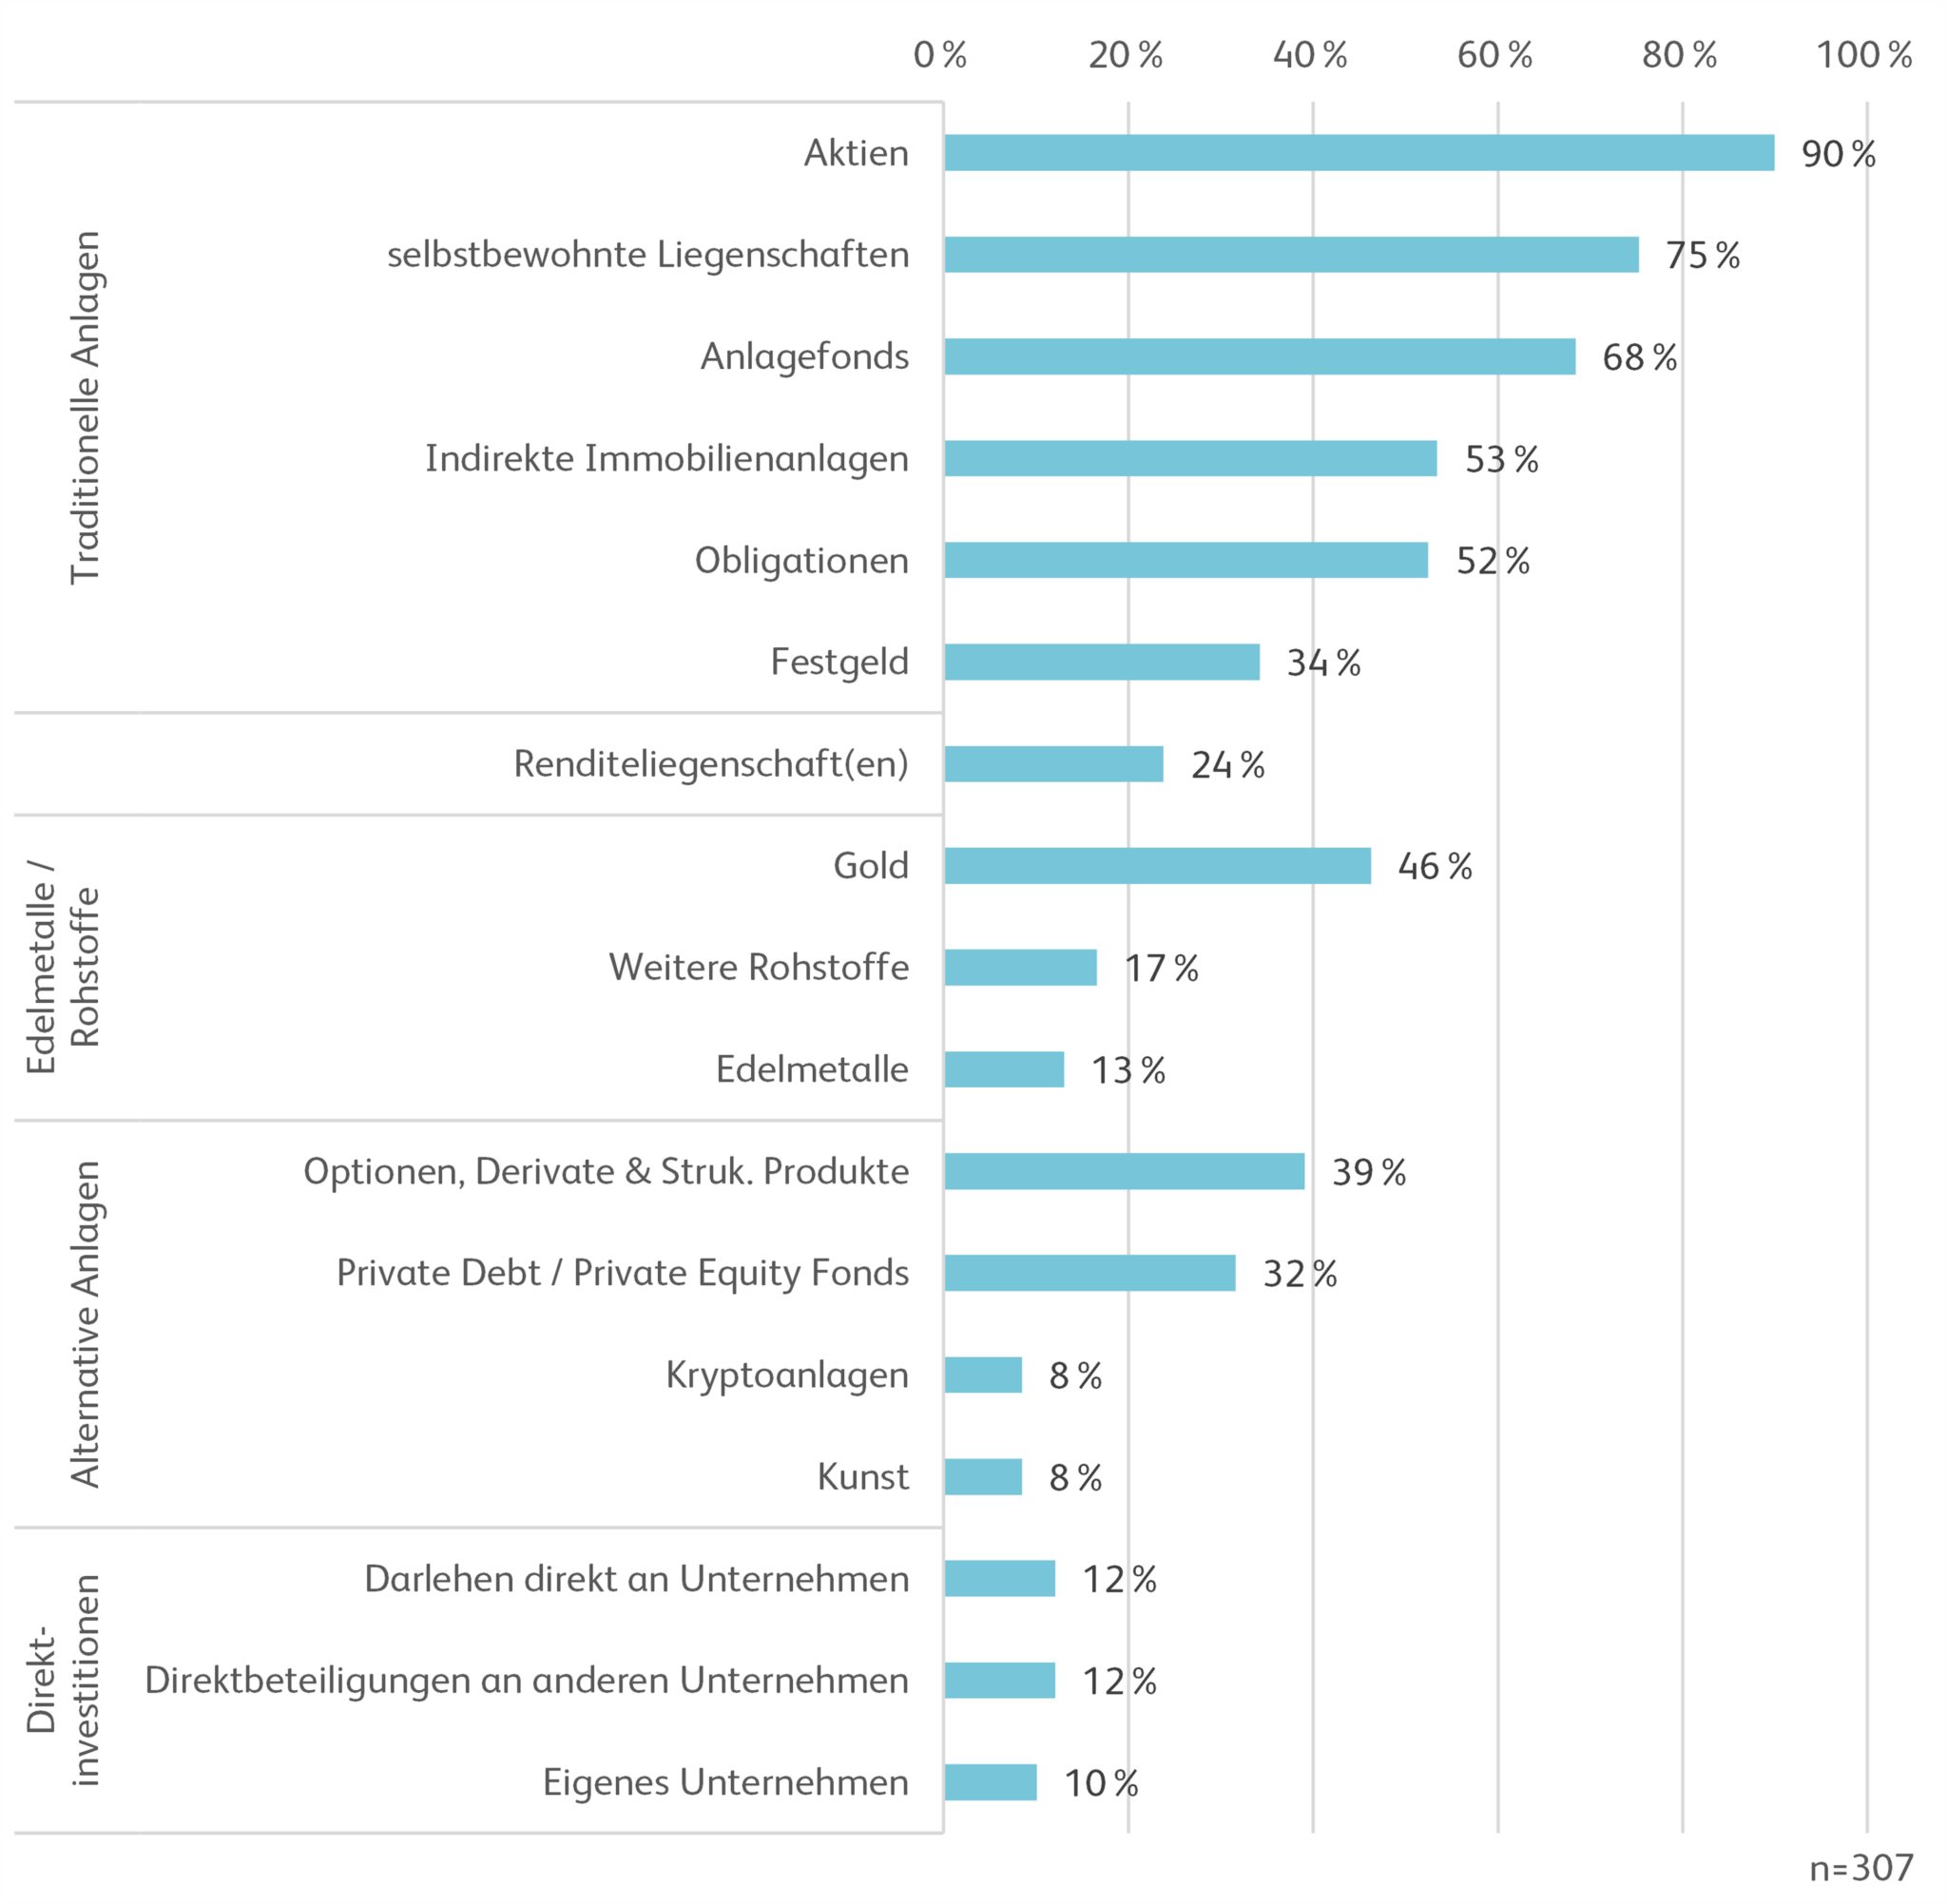
Die Befragung zeigt, dass sich die Private Banking-Kundschaft stärker für die Finanzmärkte interessiert, ihr Finanzwissen als überdurchschnittlich einschätzt und sich von kurzfristigen Verlusten weniger aus der Ruhe bringen lässt. Dies widerspiegelt sich auch im Anlageverhalten der vermögenden Personen (vgl. Abbildung 2). 90 Prozent der Private Banking-Kundinnen und Kunden legen in Aktien an, 68 Prozent in Anlagefonds und 39 Prozent auch in Derivate. Dazu investieren 24 Prozent in Renditeliegenschaften und 12 Prozent direkt in Unternehmen.
«Den einen» oder «die eine» Private Banking-Kund/in gibt es nicht
Investieren ist für Vermögende also selbstverständlich, aber nicht alle setzen die gleichen Schwerpunkte in Bezug auf die Anlageklassen. Basierend auf den gewählten Anlageklassen identifizieren wir vier Typen von Private Banking-Kundinnen und Kunden:
- Konventionelle Anlegerinnen und Anleger:
Dieser Private Banking-Typ zeichnet sich durch einen Schwerpunkt auf traditionellen Anlageklassen aus. Im Vordergrund stehen dabei klassische und liquide Anlageinstrumente. Illiquidere Anlageklassen und komplexere Instrumente mit höheren Eintrittsschwellen werden von dieser Gruppe weniger verwendet.
- Immobilienorientierte Anlegerinnen und Anleger:
Dieser Private Banking-Typ kombiniert klassische Anlageinstrumente mit einem ausgeprägten Fokus auf Renditeimmobilien. Mit durchschnittlich rund sechs unterschiedlichen Anlageklassen nutzt diese Gruppe eine vergleichsweise geringe Bandbreite an Anlageformen.
- Unternehmerische Anlegerinnen und Anleger:
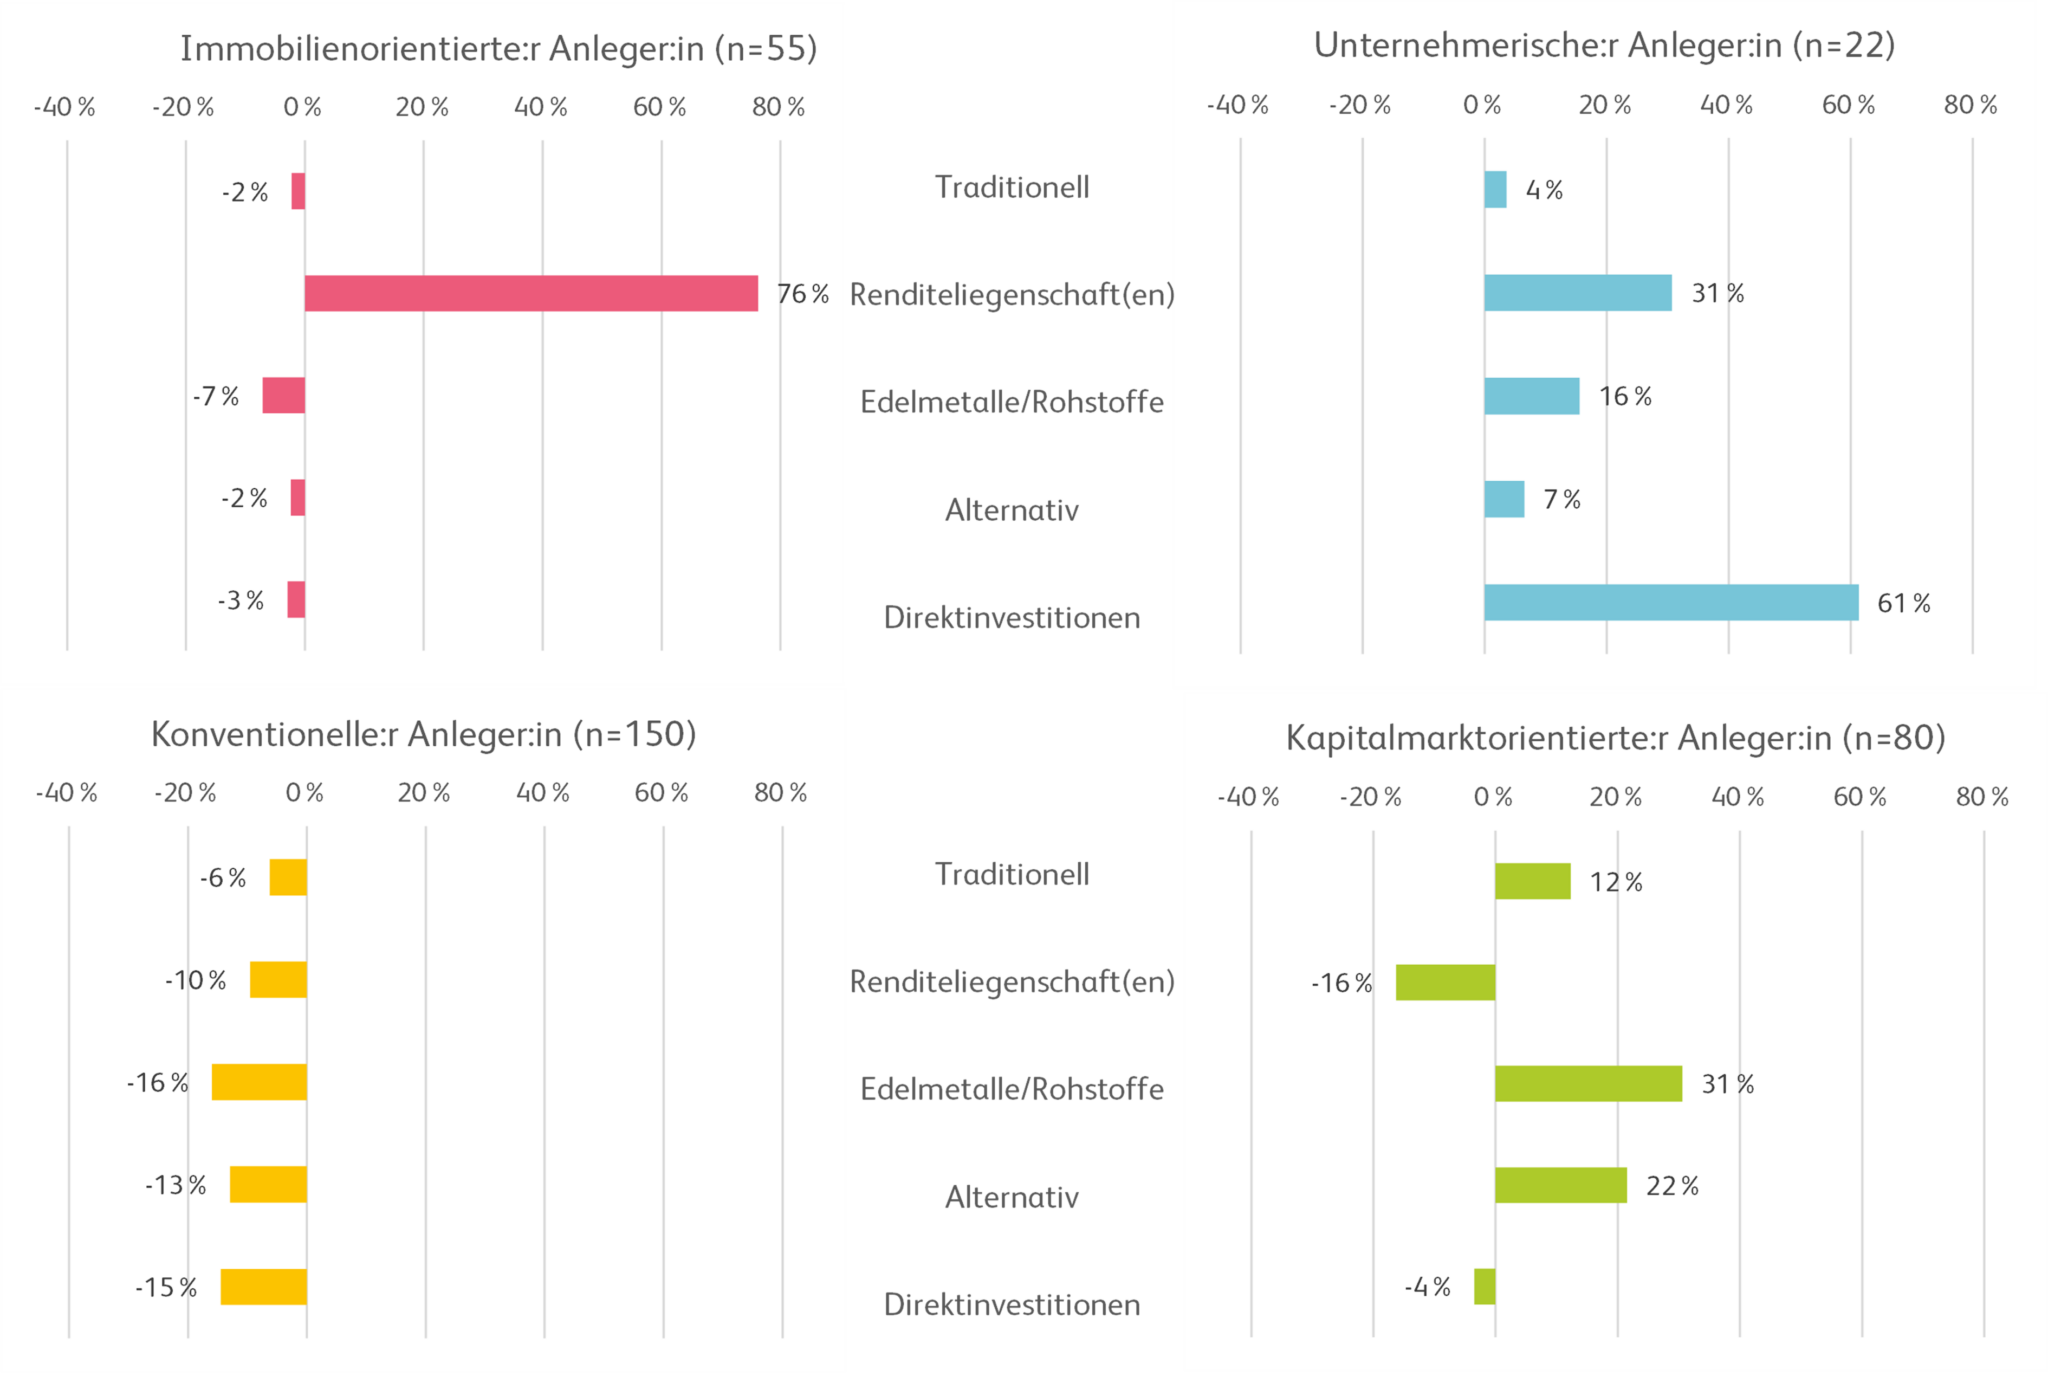
Diese Gruppe zeichnet sich durch eine hohe Beteiligung an unternehmerischen und privaten Anlageformen abseits der öffentlichen Kapitalmärkte aus. Mit durchschnittlich neun unterschiedlichen Anlageklassen nutzt sie das breiteste Spektrum an Anlageklassen. 86 Prozent der Personen in dieser Gruppe halten Direktbeteiligungen an anderen Unternehmen, 68 Prozent vergeben Darlehen an Unternehmen und 64 Prozent sind an einem eigenen Unternehmen beteiligt.
- Kapitalmarktorientierte Anlegerinnen und Anleger:
Personen in dieser Gruppe lassen sich als finanzmarktaffin charakterisieren. Sie nutzen ein breites Spektrum an klassischen und komplexeren Anlageinstrumenten. Mit durchschnittlich rund acht unterschiedlichen Anlageklassen weisen sie nach den unternehmerischen Kundinnen und Kunden die zweitgrösste Bandbreite an Anlageformen auf. Besonders deutlich zeigt sich dies bei komplexeren und alternativen Instrumenten: Optionen, weitere Derivate und strukturierte Produkte werden von 75 Prozent genutzt, Private Debt/Equity von 63 Prozent. Auch bei klassischen Anlagen wie Obligationen und Anlagefonds liegt diese Gruppe deutlich über dem Durchschnitt.
Abbildung 3 zeigt die unterschiedlich zusammengesetzten Anlageportfolios der vier Typen und stellt für jede Anlageklasse dar, wie stark deren Nutzung innerhalb der einzelnen Gruppen vom Durchschnitt der gesamten Private Banking-Stichprobe abweicht. Die ausgewiesenen Werte entsprechen den Abweichungen vom Durchschnitt in Prozentpunkten.
UBS und Kantonalbanken sind im Private Banking besonders stark positioniert
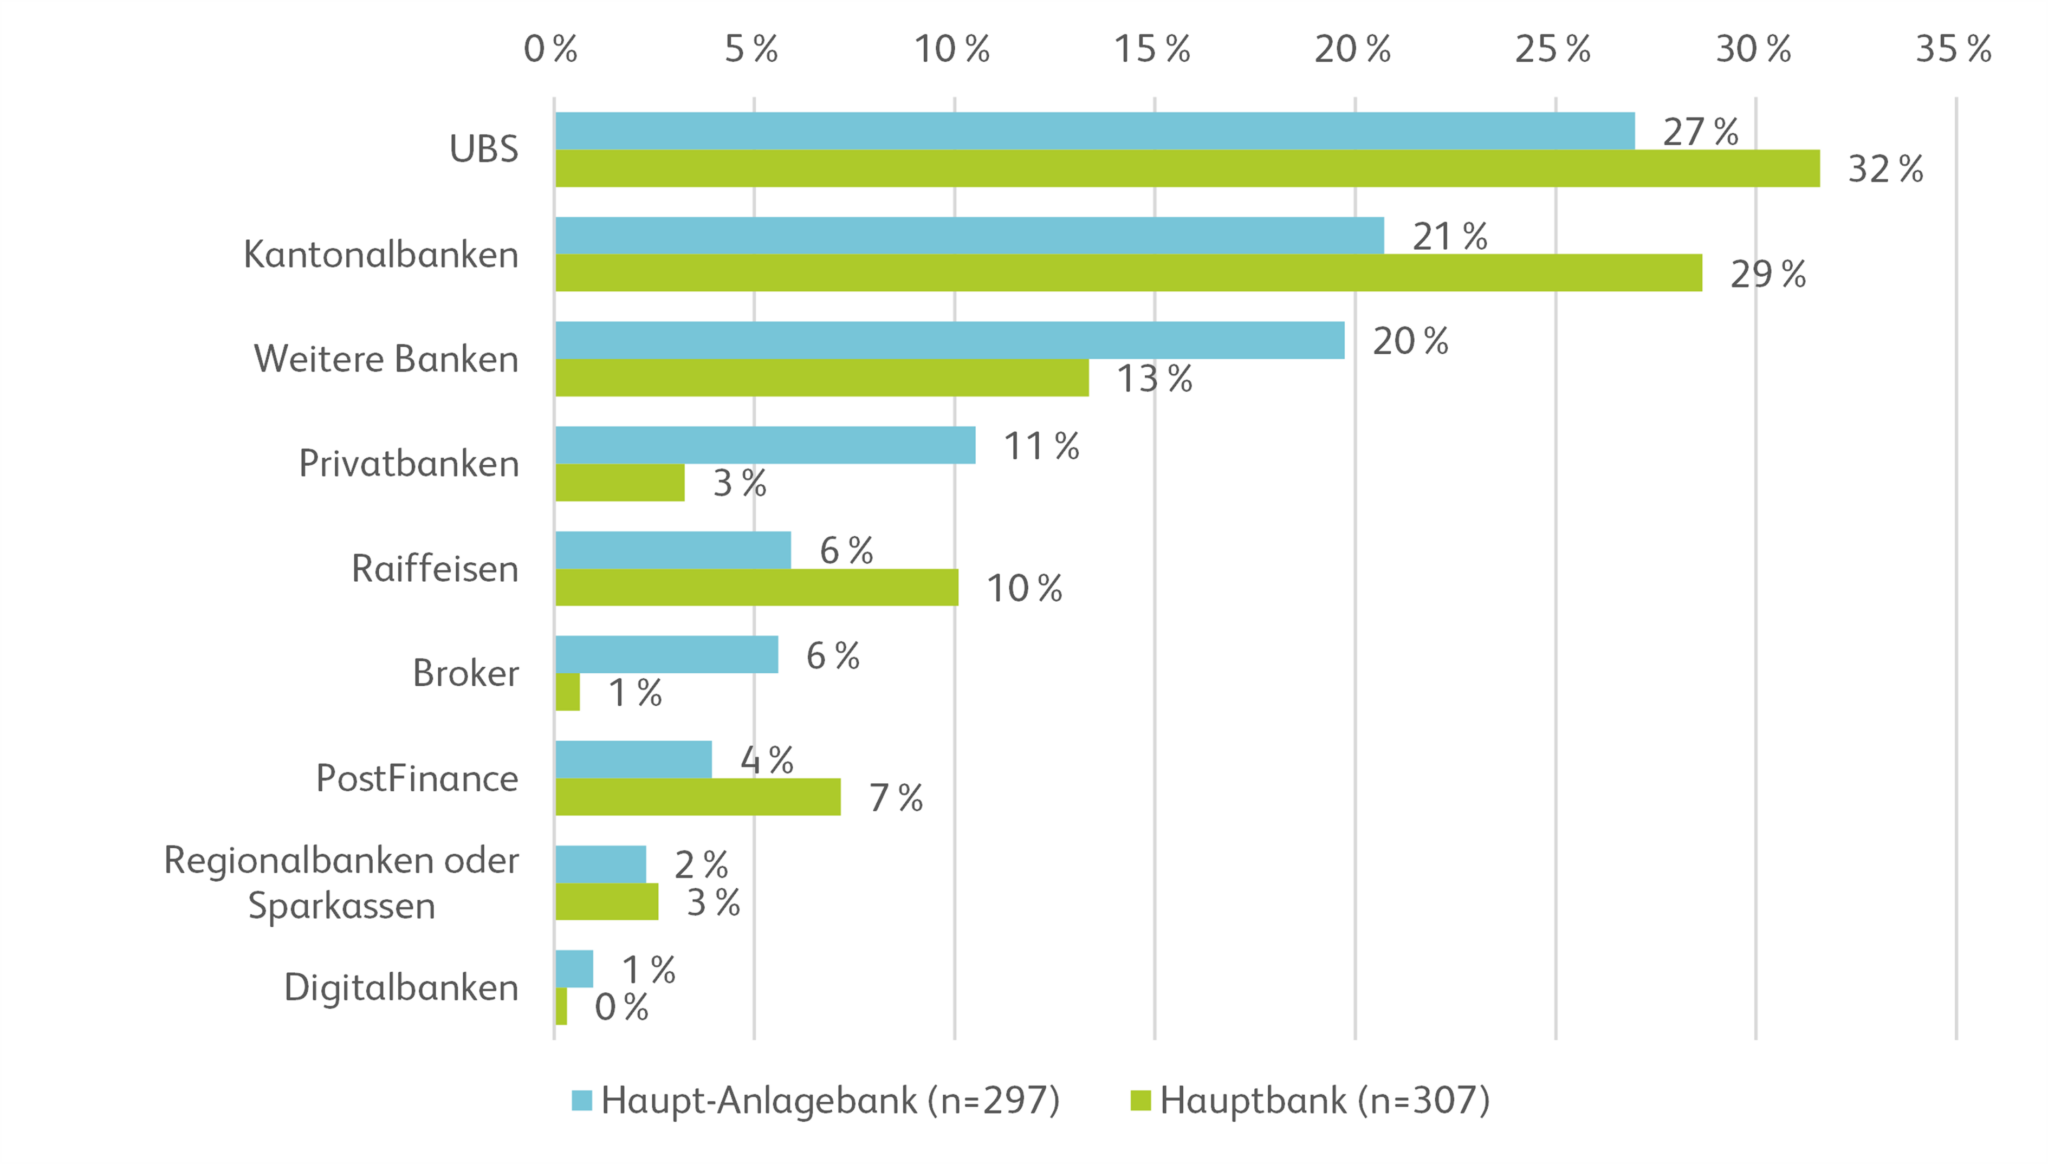
Die befragten Kundinnen und Kunden verteilen ihr Vermögen auf mehrere Institute. Sie unterhalten durchschnittlich 3.3 Bankbeziehungen. Nur bei rund der Hälfte ist die Hauptbank für den Zahlungsverkehr gleichzeitig auch die wichtigste Bank für Anlagen (vgl. Abbildung 4). Besonders stark im Anlagegeschäft positioniert sind die UBS und die Kantonalbanken, die zusammen für fast die Hälfte der Befragten (48 Prozent) die Haupt-Anlagebank sind. Banken mit einer starken Verankerung im Retailgeschäft spielen somit auch im Private Banking eine bedeutende Rolle.
Bereitschaft zum Bankwechseln ist vorhanden
Knapp 30 Prozent der befragten Private Banking-Kundschaft haben ihre Haupt-Anlagebank noch nie gewechselt, 34 Prozent zuletzt vor mehr als 10 Jahren. Trotzdem bewegt sich der Markt. Rund ein Viertel hat die Haupt-Anlagebank in den letzten fünf Jahren gewechselt. Ein möglicher Erklärungsansatz dafür ist die enge Bindung zwischen Private Banking-Kundinnen und -Kunden und ihrer Beratungsperson. Wechselt diese Beratungsperson die Bank, folgt ihr manchmal ein Teil der Kundschaft. Im Einzelfall betrifft dies zwar jeweils nur wenige Kundinnen und Kunden. Kumuliert über die Zeit kann sich daraus jedoch ein relevanter Anteil an Bankwechseln ergeben. Zusätzlich dürfte auch der Wegfall der Credit Suisse einen Teil der in den vergangenen Jahren erfolgten Wechsel erklären.
Die vergleichsweise hohe Wechselaktivität unterstreicht, wie wichtig eine konstant hohe Beratungs- und Servicequalität ist, um bestehende Kundinnen und Kunden zu halten. Gleichzeitig bietet dies Banken auch eine Chance, neue Kundschaft zu gewinnen, sofern sie mit ihrem Angebot und ihrer Betreuung zu überzeugen wissen.
Fachliche Kompetenz und Vertrauensbasis sind für Zufriedenheit am wichtigsten
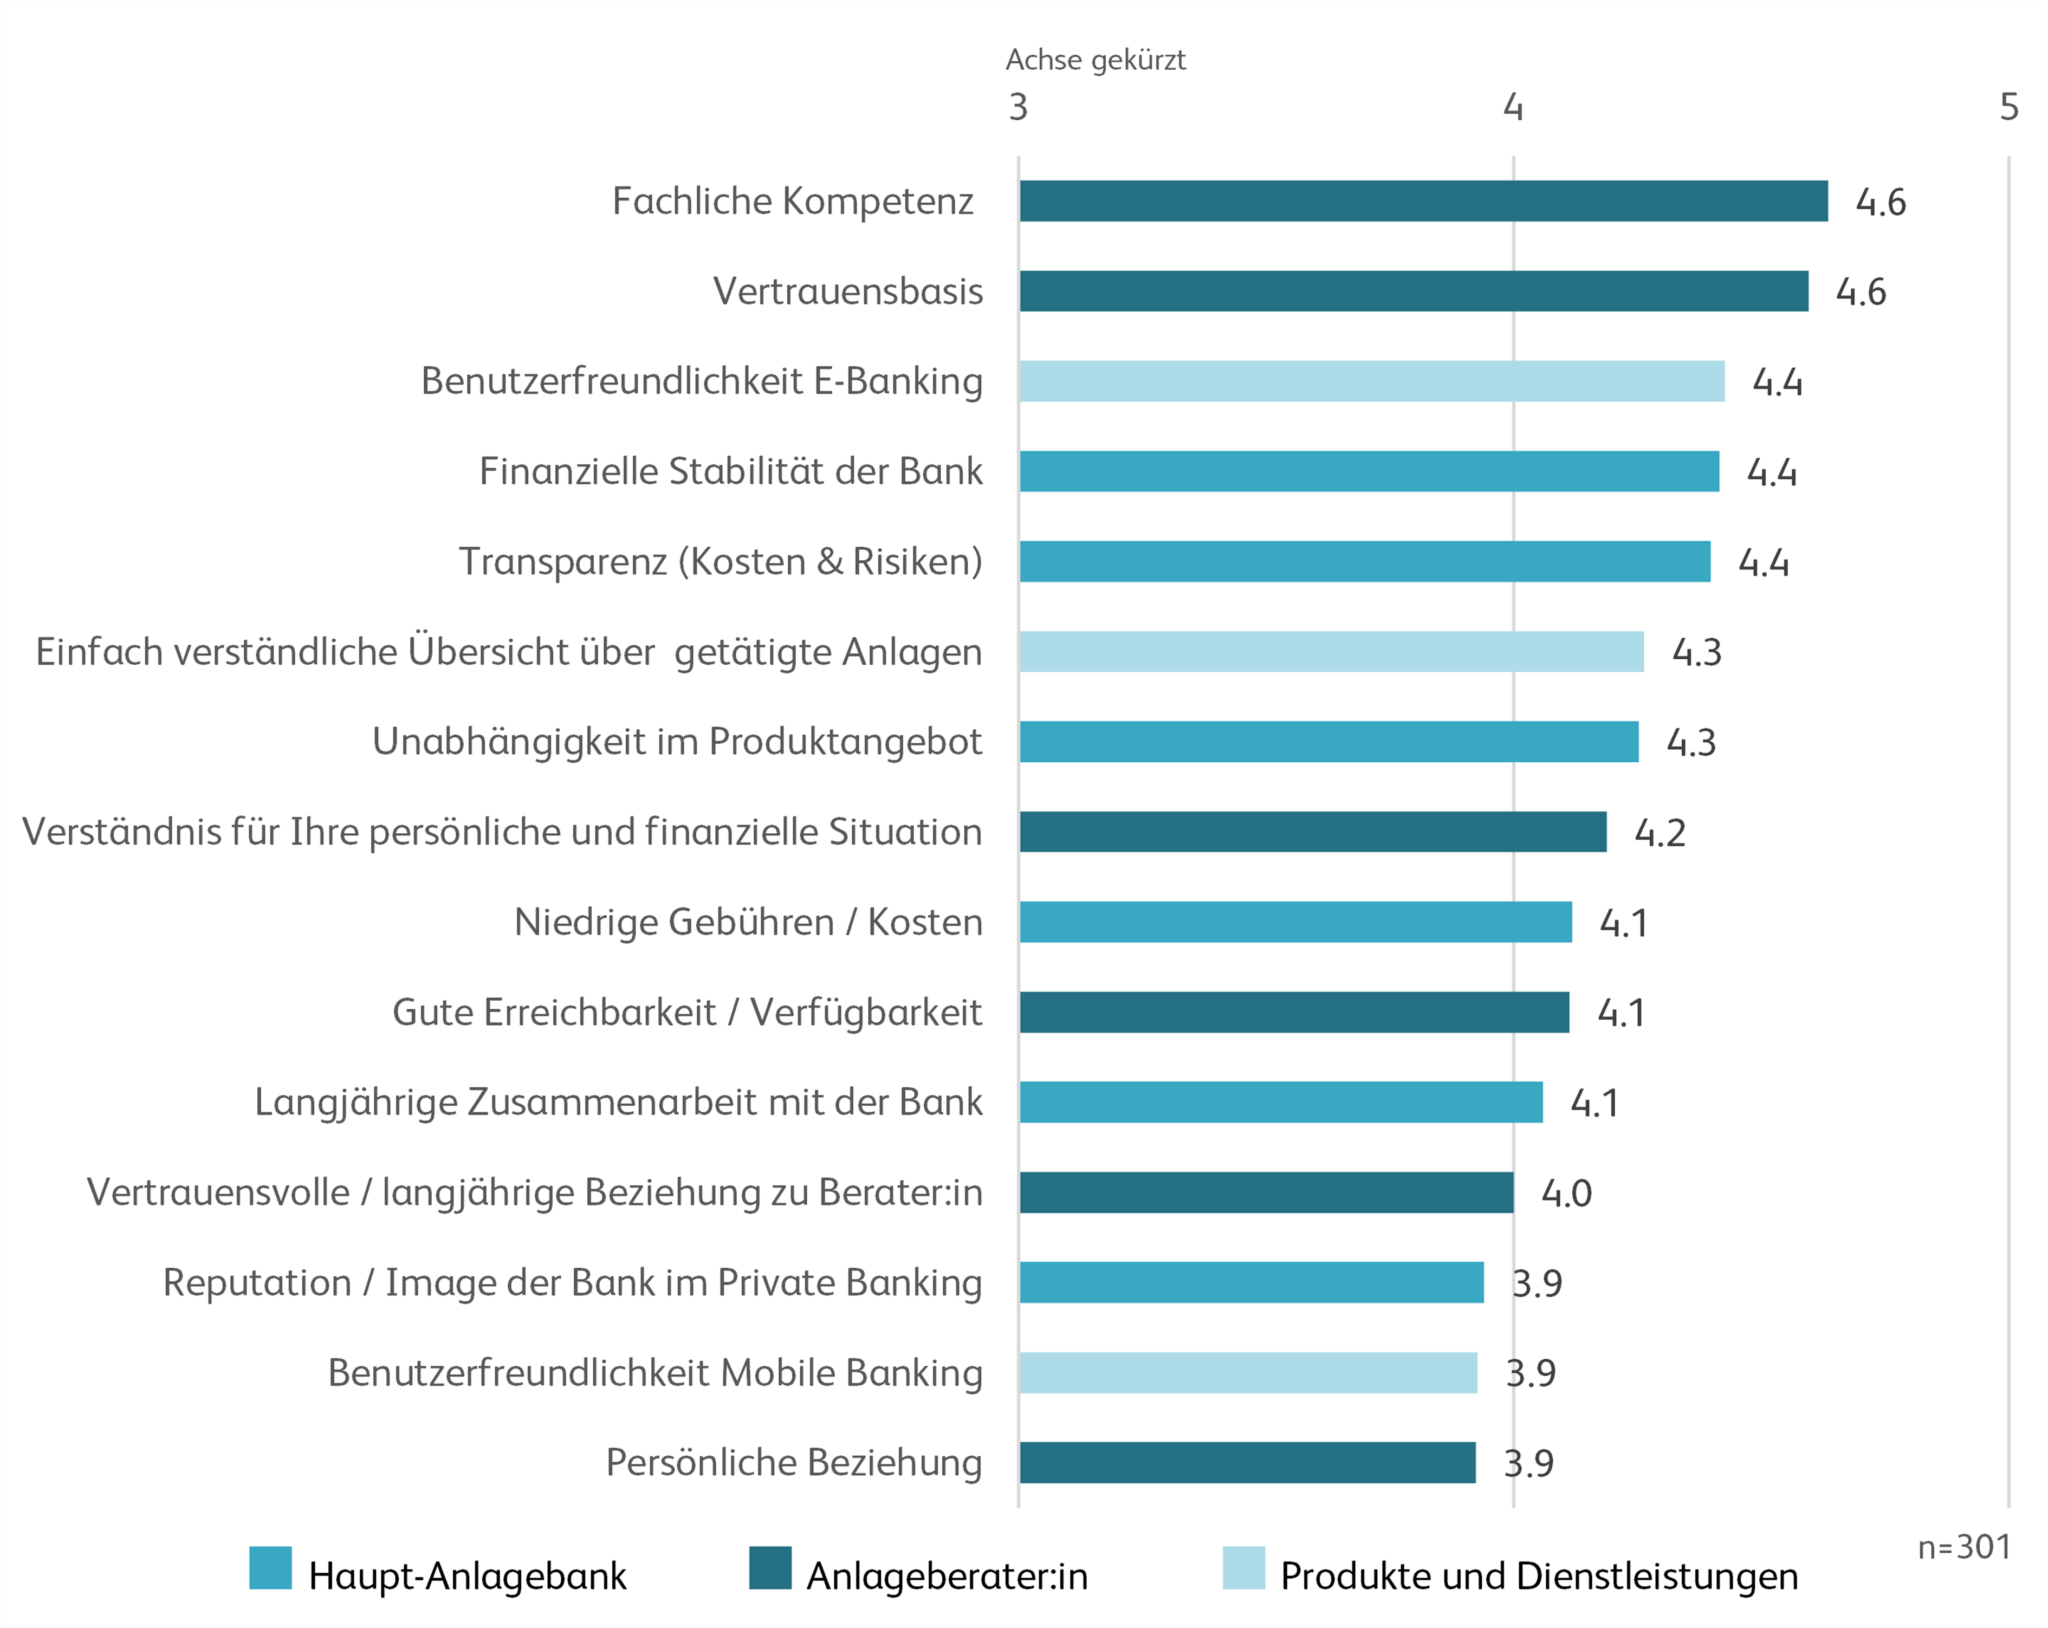
Wie Abbildung 5 zeigt, sind für die Zufriedenheit der Private Banking-Kundschaft verschiedene Eigenschaften der Bank, der Anlageberaterin beziehungsweise des Anlageberaters sowie des Produkt- und Dienstleistungsangebots wichtig. Insgesamt bewerteten die Befragten 28 verschiedene Eigenschaften von Banken, Beratung und Dienstleistungen auf einer Skala von 1 (unwichtig) bis 5 (sehr wichtig). Abbildung 5 zeigt die 15 wichtigsten Eigenschaften.
Die zwei wichtigsten Eigenschaften sind die Fachkompetenz der Beraterin beziehungsweise des Beraters sowie die Vertrauensbasis zu dieser Person. Beide Faktoren erhielten eine durchschnittliche Wichtigkeit von 4.6 Punkten. Danach folgen ein «benutzerfreundliches E-Banking», die finanzielle Stabilität der Bank sowie die Transparenz in Bezug auf Kosten und Risiken mit jeweils 4.4 Punkten.
In Bezug auf die Benutzerfreundlichkeit ist besonders interessant, dass diejenige des E-Bankings als wichtiger beurteilt wird als diejenige des Mobile Bankings (4.6 vs. 3.9 Punkte). Besonders im Retailbanking gilt bei der Entwicklung des digitalen Angebots hingegen häufig die Devise «Mobile First».
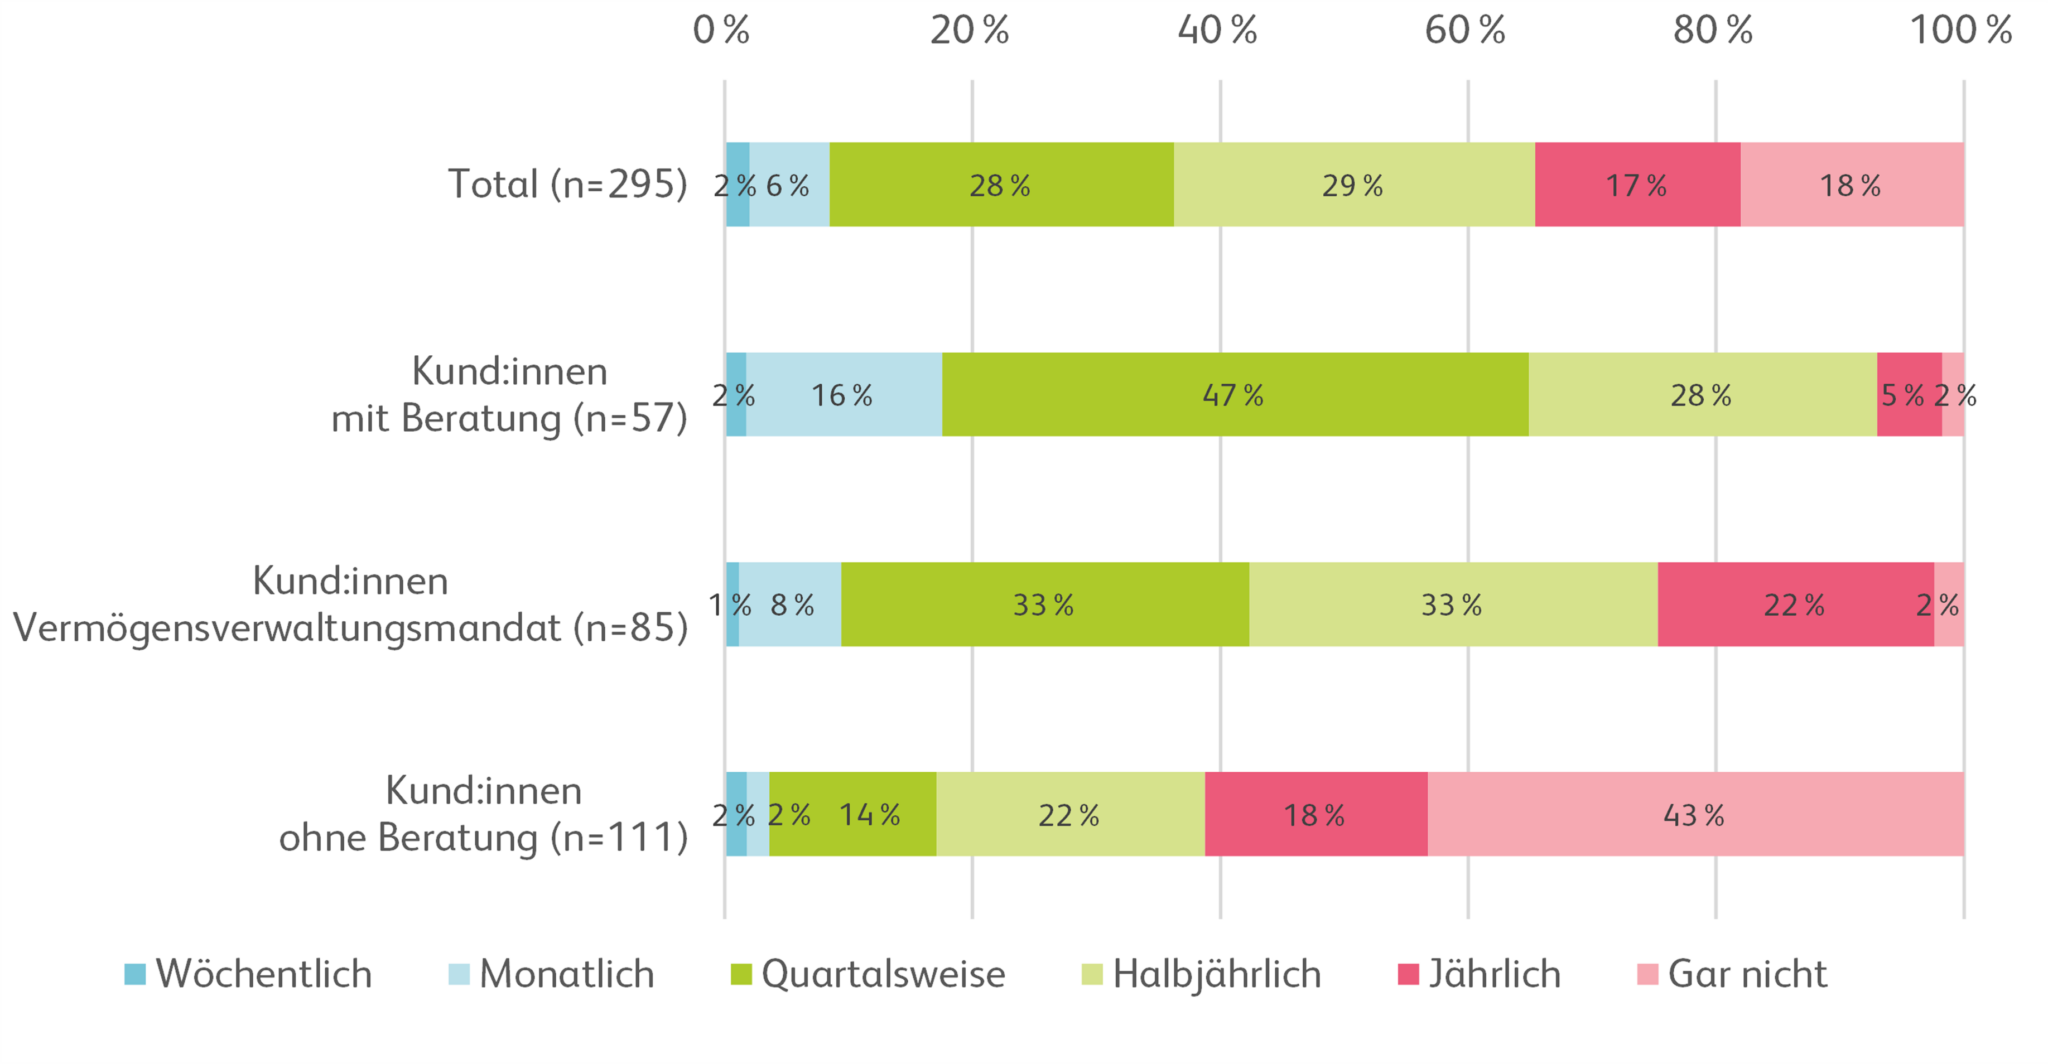
Auch der persönliche Austausch mit der Anlageberaterin oder dem Anlageberater ist der Private Banking-Kundschaft wichtig. Dies zeigt sich in der gewünschten Kontaktfrequenz (vgl. Abbildung 6). Mehr als ein Drittel der Befragten wünscht sich, dass die Anlageberaterin oder der Anlageberater mindestens einmal pro Quartal Kontakt aufnimmt.
Je nach Beratungs- und Vermögensverwaltungsmodell unterscheiden sich die Kontaktbedürfnisse der Kundinnen und Kunden. Personen, welche sich primär zu Anlageentscheiden beraten lassen, haben den höchsten Kontaktbedarf. Fast die Hälfte (47%) wünscht sich einen quartalsweisen Austausch, weitere 18 Prozent sogar eine mindestens monatliche oder gar wöchentliche Kontaktaufnahme. Von den Private Banking-Kundinnen und -Kunden, die vorwiegend ein Vermögensverwaltungsmandat nutzen, bevorzugt jeweils rund ein Drittel einen quartalsweisen beziehungsweise halbjährlichen Austausch. 9 Prozent wünschen sich mindestens eine monatliche Kontaktaufnahme, während für 22 Prozent ein jährlicher Austausch ausreicht. Die Ergebnisse zeigen zudem, dass auch Kundinnen und Kunden, die ihre Anlageentscheide selbstständig treffen, den Kontakt zur Bank schätzen: 40 Prozent der «Execution-only»-Gruppe wünschen sich mindestens einen halbjährlichen Kontakt.
Die unterschiedlichen Kontaktbedürfnisse verdeutlichen, dass es keine für alle Kundinnen und Kunden passende Kontaktfrequenz gibt. Für Banken ist es deshalb wichtig, die individuellen Bedürfnisse der Kundinnen und Kunden zu kennen und den persönlichen Austausch darauf abzustimmen.
Fazit
Die befragten Private Banking-Kundinnen und -Kunden haben eines gemeinsam: Sie verfügen über ein hohes Vermögen und investieren praktisch alle in Wertschriften. Wie sie anlegen und welche Betreuung sie wünschen, unterscheidet sich jedoch deutlich. Für Banken lohnt sich deshalb ein Blick über die Vermögenshöhe hinaus. Vor allem das Anlageverhalten, das Finanzinteresse und der individuelle Kontaktbedarf liefern wichtige Anhaltspunkte für eine passende Betreuung.
Bei aller Vielfalt zeigen sich aber auch klare gemeinsame Prioritäten. Gefragt sind vor allem eine hohe fachliche Kompetenz, eine vertrauensvolle Beziehung, finanzielle Stabilität sowie eine hohe Transparenz. Benutzerfreundliche digitale Angebote ergänzen diese Grundlagen, während exklusive Zusatzleistungen weniger wichtig sind.
Dass die Private Banking-Kundschaft durchschnittlich 3.3 Bankbeziehungen unterhält und ein Viertel dieser Personen in den letzten fünf Jahren die Bank gewechselt hat, zeigt, dass der Markt umkämpft ist. Eine bestehende Kundenbeziehung ist damit eine gute Ausgangslage, aber keine Garantie für eine starke Position im Anlagegeschäft. Entscheidend ist, die individuellen Erwartungen zu verstehen und ihnen sowohl in der persönlichen Beratung als auch mit dem digitalen Angebot gerecht zu werden.
Die Studie kann hier heruntergeladen werden.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.