26. Oktober 2026
Regionalbanken und Sparkassen,
Wer ist die Nummer eins im Alltag? Marktanteile von UBS, Raiffeisen, Kantonalbanken und Digitalbanken
Trotz wachsender Konkurrenz durch Digitalbanken vereinen Kantonalbanken, Raiffeisen, PostFinance und UBS rund neun von zehn Hauptbankbeziehungen auf sich. Unsere Befragung zeigt, wer bei welchen Bevölkerungsgruppen besonders stark ist und bei wem Revolut, Yuh und Co. bereits heute eine grössere Rolle spielen.
In den vergangenen Jahren haben verschiedene Entwicklungen den Schweizer Bankenmarkt beschäftigt. So nutzen beispielsweise immer mehr Menschen Neobanken-Apps wie Revolut oder Yuh (vgl. dazu unsere Statistik zur Verbreitung von Neobanken). Gleichzeitig wurden im Zuge der Integration der Credit Suisse in die UBS zahlreiche Hauptbankbeziehungen unter einem neuen Dach zusammengeführt. Welche Auswirkungen haben diese Entwicklungen auf die Hauptbankbeziehungen der Schweizer Bevölkerung? Wie verteilen sich diese heute auf die verschiedenen Banken, und bei welchen Bevölkerungsgruppen spielen digitale Anbieter bereits eine grössere Rolle? Der nachfolgende Artikel knüpft an frühere Untersuchungen der Marktanteile von Banken an (siehe unsere Blogs von 2023 und 2024).
Die vorliegende Erhebung basiert auf einer Befragung von insgesamt 2’016 in der Schweiz wohnhaften Personen zwischen 16 und 89 Jahren. Die Erhebung wurde im Zeitraum vom 29. Mai bis 11. Juni 2026 online durch das Marktforschungsinstitut Bilendi durchgeführt. Die Umfrage ist in Bezug auf Alter, Geschlecht und Sprachregion der befragten Personen für die Schweiz repräsentativ. Die entsprechenden Analysen werden im Rahmen der IFZ Retail Banking-Studie sowie an der IFZ Retail Banking-Konferenz veröffentlicht. Die Studie wurde in Zusammenarbeit mit der Unternehmensberatungsfirma Simon-Kucher durchgeführt. Für die Kategorisierung nach Alter wurden vier Gruppen gebildet:
• Generation Z (geb. 1997–2010 / 16-29 Jahre)
• Generation Y (geb. 1982–1996 / 30-45 Jahre)
• Generation X (geb. 1967–1980 / 46-61 Jahre)
• Babyboomer (geb. 1946–1964 / 62-80 Jahre)[1]
Als Hauptbank gilt die Bank, über die Kundinnen und Kunden den wesentlichen Teil ihrer alltäglichen Bankgeschäfte abwickeln. Dazu gehören beispielsweise der Lohneingang und der Zahlungsverkehr. In unserer Befragung haben wir es den Teilnehmenden selbst überlassen, welche Bank sie als ihre Hauptbank bezeichnen. Massgebend ist somit ihre persönliche Einschätzung – auch wenn sie beispielsweise die Hypothek oder das Wertschriftendepot bei einer anderen Bank führen.Für Banken ist die Stellung als Hauptbank zentral, denn sie führt in der Regel zu häufigeren Interaktionen mit den Kundinnen und Kunden. Dieser regelmässiger(e) Austausch bietet Anknüpfungspunkte für die Nutzung weiterer Finanzdienstleistungen und kann so die Kundenbindung weiter stärken.
Kantonalbanken und Raiffeisenbanken mit den grössten Marktanteilen
Abbildung 1 zeigt, welche Bankengruppen beziehungsweise Banken die Kundinnen und Kunden in der Schweiz als Hauptbank nutzen. Die Kantonalbanken sind insgesamt die am häufigsten genannte Hauptbank der Befragten. Mehr als ein Viertel der befragen Personen gibt eine der 24 Kantonalbanken als Hauptbank an (28%). Knapp danach folgen die Raiffeisenbanken mit 25 Prozent. Die PostFinance wird von 19 Prozent aller Befragten als Hauptbank genannt. Die UBS von 17 Prozent der befragten Personen. Diese vier Bankengruppen beziehungsweise Institute decken zusammen rund 89 Prozent der Hauptbankbeziehungen ab.
Die Gruppe der «Weiteren Banken» haben einen Marktanteil von 9 Prozent. Diese Gruppe umfasst unter anderem Regionalbanken und Sparkassen, Privatbanken, die Migros Bank, die Bank Cler oder die Alternative Bank. Digitalbanken wie Revolut, Yuh oder auch Swissquote haben einen Marktanteil von 2.5 Prozent.
Zwischen den Sprachregionen zeigen sich deutliche Unterschiede. In der Westschweiz sind die Kantonalbanken mit 30 Prozent besonders stark verankert. In der italienischen Schweiz dagegen nennen nur 10 Prozent eine Kantonalbank als Hauptbank. Dort liegen Raiffeisen (33 Prozent) und UBS (20 Prozent) deutlich vorne.
Auch nach Alter unterscheidet sich die Wahl der Hauptbank. Raiffeisen ist bei jüngeren Personen stärker vertreten. In der Generation Z und bei den Millennials liegt der Anteil bei rund 27 beziehungsweise 28 Prozent, bei den älteren Generationen hingegen bei rund 21 Prozent. PostFinance wird hingegen von älteren Personen häufiger als Hauptbank genannt. Ihr Anteil liegt bei der Generation Z bei 13 Prozent, bei der Generation X bei über 22 Prozent und bei den Babyboomern bei rund 20 Prozent. Digitalbanken werden vor allem von jüngeren Personen als Hauptbank genutzt. Der Anteil der Kantonalbanken ist über alle Altersgruppen hinweg mit 27 bis 30 Prozent vergleichsweise stabil.
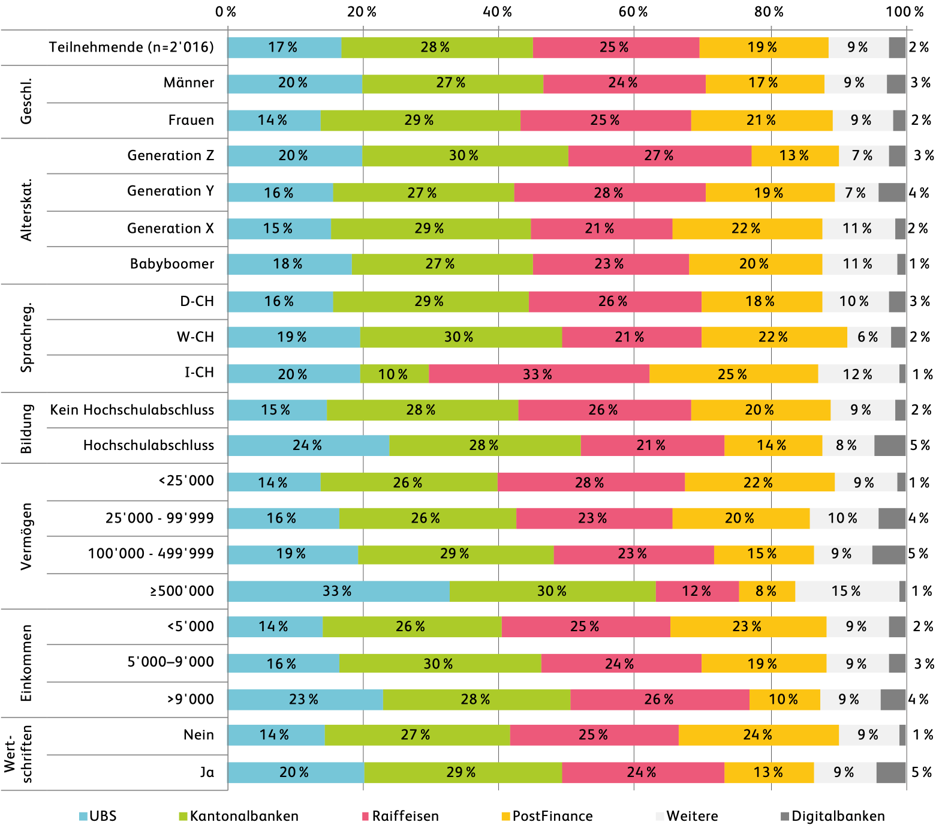
Abbildung 1: Hauptbank nach verschiedenen Merkmalen
(Frage: Welche der folgenden Banken würden Sie als ihre Hauptbank bezeichnen (z.B. Ihr Konto für den Lohn-/Zahlungsverkehr)?, n = 2’016)
Personen mit höheren Vermögen und Einkommen und Männer sind häufiger bei UBS
Ergänzend zeigen sich Unterschiede nach Geschlecht und Einkommen und Vermögen. Männer nennen häufiger UBS als Hauptbank (20 Prozent gegenüber 14 Prozent bei Frauen), während Frauen etwas häufiger eine Kantonalbank oder PostFinance als Hauptbank angeben. Mit steigendem Haushaltseinkommen nimmt der Anteil von UBS zu und erreicht bei einem monatlichen Haushaltseinkommen von über CHF 9’000 pro Monat 23 Prozent. Noch auffälliger ist der Zusammenhang zwischen finanziellen Faktoren und Hauptbank beim Vermögen. Bei den Personen mit einem Vermögen von mehr als 500’000, gibt jede dritte Person an, UBS als Hauptbank zu nutzen. Bei PostFinance ist es umgekehrt: Personen mit tieferem Vermögen und Einkommen nennen PostFinance häufiger als Hauptbank.
Digitalbanken als Hauptbank: Zuwachs auf tiefem Niveau
Digitalbanken wie Revolut, Yuh, Neon oder Zak werden trotz stark steigender Nutzerzahlen bislang nur selten als Hauptbank genutzt. Insgesamt geben gut 2.4 Prozent der Befragten an, dass eine Digitalbank ihre Hauptbank ist. Dieser Anteil ist zwar weiterhin tief, liegt aber über dem Wert von 1.8 Prozent vor rund zwei Jahren. Digitalbanken werden dabei vor allem von jüngeren Personen als Hauptbank gewählt. So nennen nur 1 Prozent der Babyboomer eine Digitalbank als Hauptbank. Bei der Generation Y sind es immerhin bereits 4 Prozent. Zudem nutzen Personen mit Hochschulabschluss Digitalbanken häufiger als Hauptbank als Personen ohne Hochschulabschluss (4.7% vs. 1.8%).
Langfristige Marktanteilsverschiebungen
Im Zeitvergleich sehen wir die zudem die folgenden zentralen Entwicklungen:
- Kantonalbanken nehmen neu die Spitzenposition ein. Ihr Anteil an den Hauptbankbeziehungen stieg gegenüber der Umfrage aus dem Jahr 2024 von rund 26 auf 28 Prozent.
- Raiffeisen weist eine ähnlich hohe Hauptbank-Durchdringung auf wie noch vor zwei Jahren.
- PostFinance konnte ihren Anteil an Hauptbankbeziehungen ausbauen in den vergangenen zwei Jahren.
- Der Anteil von UBS an den Hauptbankbeziehungen liegt nach der Fusion unter dem früheren gemeinsamen Anteil von UBS und Credit Suisse. Aktuell nennen rund 17 Prozent UBS als Hauptbank. Vor zwei Jahren lag der kumulierte Anteil von UBS und Credit Suisse noch bei rund 20 Prozent.
Fazit
Die Hauptbankbeziehungen der Schweizer Bevölkerung bleiben noch immer fest in der Hand der etablierten Anbieter. Kantonalbanken, Raiffeisen, PostFinance und UBS vereinen rund neun von zehn Hauptbankbeziehungen auf sich. Die Kantonalbanken nehmen dabei insgesamt die Spitzenposition ein. Hinter diesem durchschnittlichen Gesamtbild zeigen sich jedoch teilweise ziemlich deutliche Unterschiede. Welche Bank im Alltag die wichtigste Rolle spielt, hängt unter anderem mit der Sprachregion, dem Alter sowie dem Einkommen und Vermögen zusammen.
Digitalbanken wie Revolut, Yuh oder Neon gewinnen zwar auch als Hauptbank leicht an Bedeutung, ihr Anteil bleibt aber tief. Selbst bei jüngeren Personen und Personen mit Hochschulabschluss, die sie häufiger als Hauptbank nutzen, dominieren die etablierten Anbieter. Stark steigende Nutzerzahlen bedeuten somit noch keine grundlegende Verschiebung der Hauptbankbeziehungen. Für Revolut, Yuh und Co. bleibt der Schritt von der ergänzenden Bankverbindung zur zentralen Bank für den Alltag noch immer eine wesentliche Herausforderung.
IFZ Retail Banking Studie 2026
In der diesjährigen Studie untersuchen wir neben den Hauptbankbeziehungen die Themen Vertrauen der Kundinnen und Kunden in die Banken sowie die Zahlungsbereitschaft der Kundschaft für Finanzprodukte und -dienstleistungen wie Vorsorgeberatungen, Wertschriftenhandel, Bargeldbezüge oder Kreditkarten.
Daneben finden sich in der Studie 2026 weitere relevante Themen:
- Wir zeigen, wie verbreitet nachhaltiges Anlegen mittlerweile ist und ob Kundinnen und Kunden bereit sind, dafür zu bezahlen. Auch diese Ergebnisse basieren auf einer repräsentativen Bevölkerungsbefragung.
- Im Schwerpunkt Private Banking untersuchen wir, was der Kundschaft im Private Banking in Bezug auf ihre Bank besonders wichtig ist.
- Und schliesslich zeigen wir in unseren traditionellen Teilen – dem Benchmarking und der Corporate Governance-Analyse – welche Banken die finanziell besten Kennzahlen ausweisen und wie sich die Vergütungen und die Zusammensetzung von Verwaltungsräten und Geschäftsleitungen verändert haben.
Die 250-seitige «IFZ Retail Banking-Studie 2025» kostet 290 Franken und kann unter ifz@hslu.ch bestellt werden. Sammelbestellungen kosten ab 3 Exemplaren CHF 240.- pro Exemplar, ab 5 Exemplaren CHF 190.- und ab 10 Exemplaren CHF 140.- CHF pro Exemplar. Hier finden Sie das Inhaltsverzeichnis. Die Studie wird ab Ende November ausgeliefert.
[1] In der Stichprobe befinden sich auch 18 Personen mit Jahrgang 1945 und älter, welche der «Silent-Generation» angehören. Für die vorliegenden Auswertungen werden sie aufgrund der geringen Fallzahl gemeinsam mit den Babyboomern betrachtet.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.