28. September 2026
Bankberater bleiben Vertrauensanker Nr. 1 – KI und Finfluencer gewinnen bei Jungen aber an Bedeutung
Bankberater bleiben für Schweizer Anleger die wichtigsten Vertrauenspersonen bei Finanzfragen. Bei den jüngeren Generationen verändert sich das Informationsverhalten jedoch deutlich. Sie nutzen häu-figer KI-Anwendungen und Finfluencer und schenken diesen neuen Informationsquellen zunehmend Vertrauen. Dadurch wird die Vertrauenslücke zur klassischen Bankberatung kleiner. Dies zeigt eine re-präsentative Umfrage vom IFZ der Hochschule Luzern in Zusammenarbeit mit finpension.
Die Bankberatung galt lange als erste Anlaufstelle, wenn es um Geldfragen ging. Doch das Informationsverhalten der Schweizer Bevölkerung verändert sich: KI-Chatbots beantworten heute komplexe Fragen zu Zinsen und Anlagestrategien, auf Social Media erklären Finfluencer ihren Followern den Aktienmarkt, und klassische Medien konkurrieren zunehmend mit Empfehlungen aus dem persönlichen Umfeld. Doch wie stark haben sich diese neuen Kanäle tatsächlich etabliert und wo steht die klassische Bankberatung heute noch?
Um diese Fragen zu beantworten, hat das IFZ der Hochschule Luzern in Zusammenarbeit mit finpension und dem Marktforschungsinstitut Demoscope eine repräsentative Studie erstellt. Die Studie wurde im Februar 2026 online durchgeführt. Befragt wurden 1’016 Personen im Alter von 18 bis 79 Jahren in der Deutsch- und Westschweiz. Die Studie ist hinsichtlich Alter, Geschlecht und Sprachregion repräsentativ.
Anleger informieren sich deutlich häufiger über Finanz- und Wirtschaftsthemen
Anleger informieren sich deutlich häufiger über Finanz- und Wirtschaftsthemen als Nicht-Anleger (vgl. Abbildung 1). Das deckt sich mit den Resultaten aus bisherigen Studien (z.B. HSLU & LUKB 2025, Anlegen und Vorsorgen in der Schweiz – eine ganzheitliche Betrachtung), dass Interesse an Finanzmärkten stark mit dem Wertschriftenbesitz korreliert. Dabei bleibt die Richtung des Zusammenhangs offen: Führt ein stärkeres Informationsverhalten eher zum Investieren oder setzen sich Personen intensiver mit Finanzthemen auseinander, weil sie bereits investieren? Ein ähnlich deutlicher Zusammenhang zeigt sich beim Finanzwissen. Personen mit hohem Finanzwissen informieren sich wesentlich häufiger als Personen mit geringem Finanzwissen. Dadurch vergrössern sich wohl bereits vorhandene Wissensunterschiede im Laufe der Zeit weiter.
Darüber hinaus informieren sich Frauen signifikant weniger aktiv über Finanz- und Wirtschaftsthemen als Männer. Auch Einkommen und Bildung spielen eine Rolle. Personen mit höherem Einkommen und höherem Bildungsniveau setzen sich häufiger mit diesen Themen auseinander. Schliesslich zeigen sich Unterschiede zwischen den Sprachregionen. Personen in der Westschweiz interessieren sich weniger stark für Finanzthemen als Personen in der Deutschschweiz.
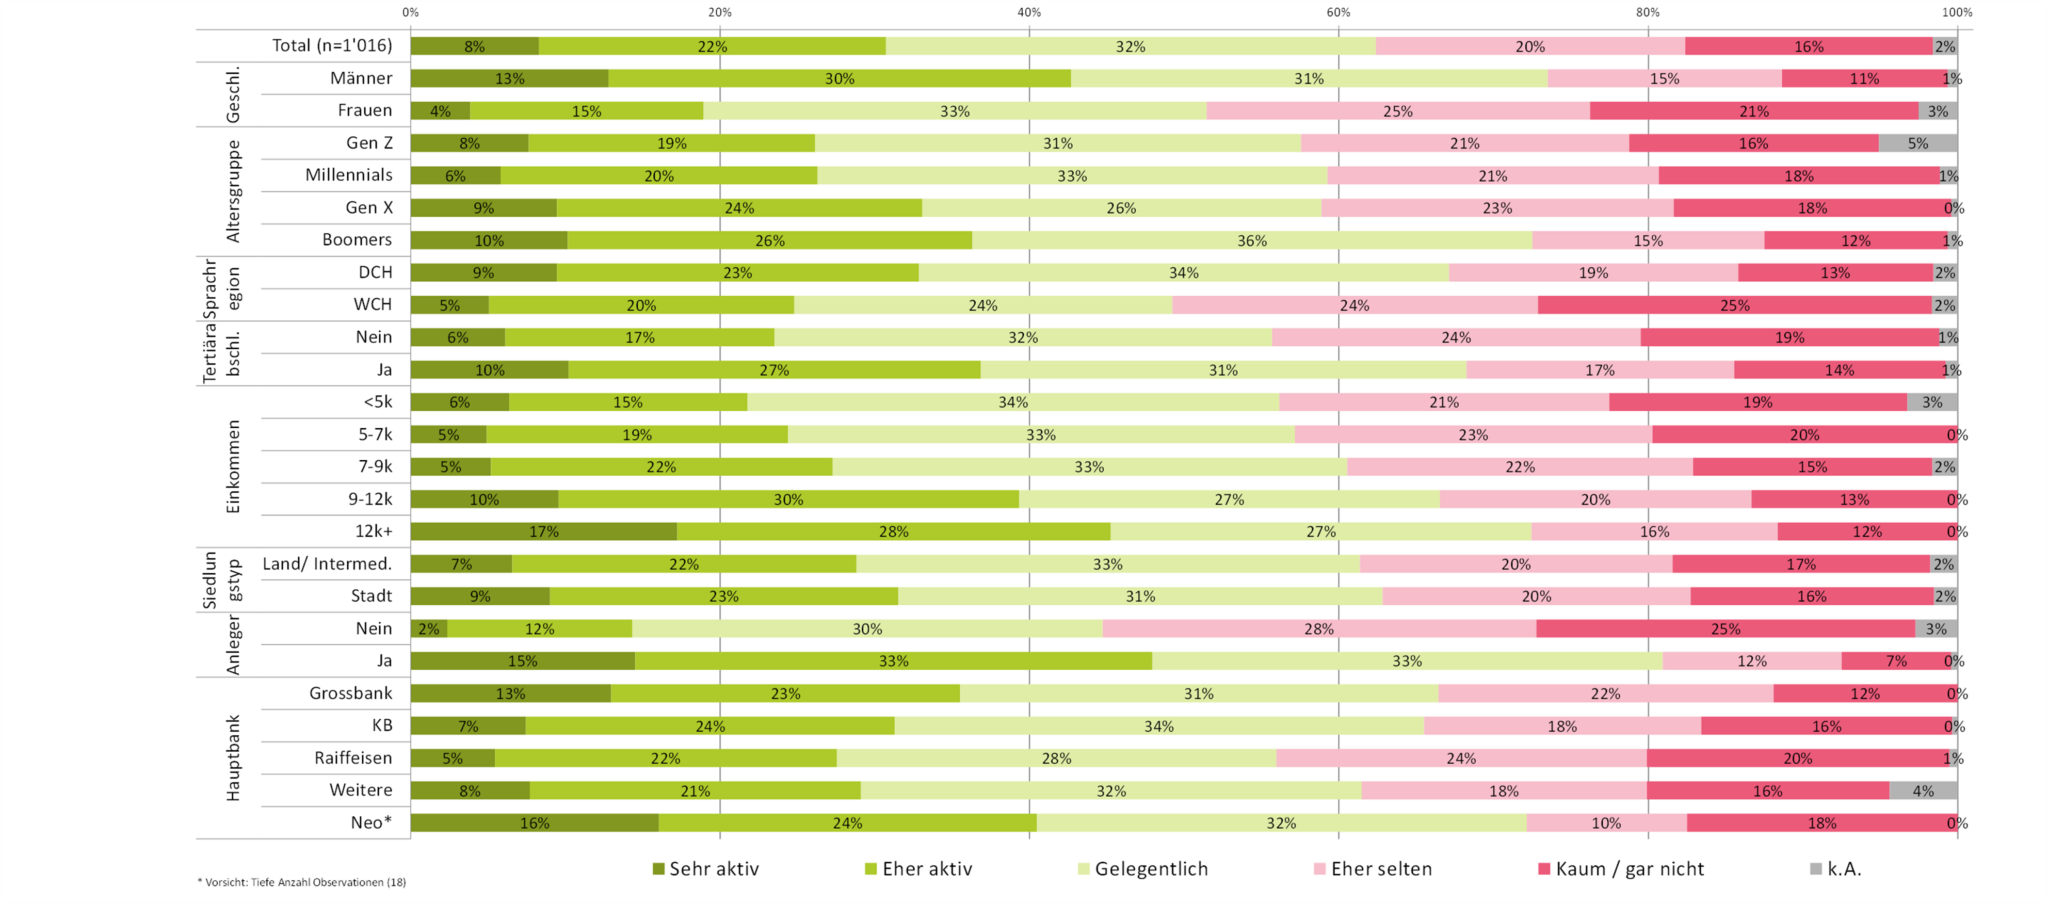
Abbildung 1: Informationssuche über Finanz- und Wirtschaftsthemen in der Schweiz (Frage: Wie aktiv informieren Sie sich über Finanz- und Wirtschaftsthemen?
Klassische Kanäle noch immer wichtigste Informationsquellen bei Aneignung von Finanzwissen
Klassische Medien bleiben dabei die wichtigste Informationsquelle für Finanz- und Wirtschaftsthemen: 51 Prozent der Befragten beurteilen sie als wichtig oder sehr wichtig (vgl. Abbildung 2). Gleichzeitig kommt der persönlichen Beratung weiterhin eine Schlüsselrolle zu. Für gut die Hälfte der Befragten sind Bankberater eine wichtige oder sehr wichtige Informationsquelle. Unter den digitalen Angeboten stehen die Websites der Banken an erster Stelle; 40 Prozent messen ihnen eine hohe Relevanz bei. Auch das persönliche Umfeld spielt eine bedeutende Rolle: Für 44 Prozent sind Freunde und Familie wichtige oder sehr wichtige Informationsquellen. Unabhängige Beratungsangebote sowie Finanz- und Anlage-Apps besitzen ebenfalls eine gewisse Relevanz.
Andere digitale Formate werden hingegen deutlich weniger genutzt. Insbesondere Blogs und Podcasts sind für die Aneignung von Finanzwissen weniger bedeutsam als klassische Medien. Am Ende der Rangliste stehen derzeit künstliche Intelligenz und soziale Medien. Die Mehrheit beurteilt diese Kanäle als eher unwichtig oder unwichtig. Für eine kleinere Gruppe von 18 respektive 15 Prozent sind künstliche Intelligenz und soziale Medien aber bereits heute wichtig oder sehr wichtig.
Die Rangfolge der Informationskanäle ist über die verschiedenen Altersgruppen hinweg weitgehend stabil. Mit sinkendem Alter werden die Unterschiede zwischen den einzelnen Kanälen allerdings kleiner. Jüngere Personen verteilen ihre Aufmerksamkeit somit ausgeglichener auf traditionelle, persönliche und digitale Informationsquellen.
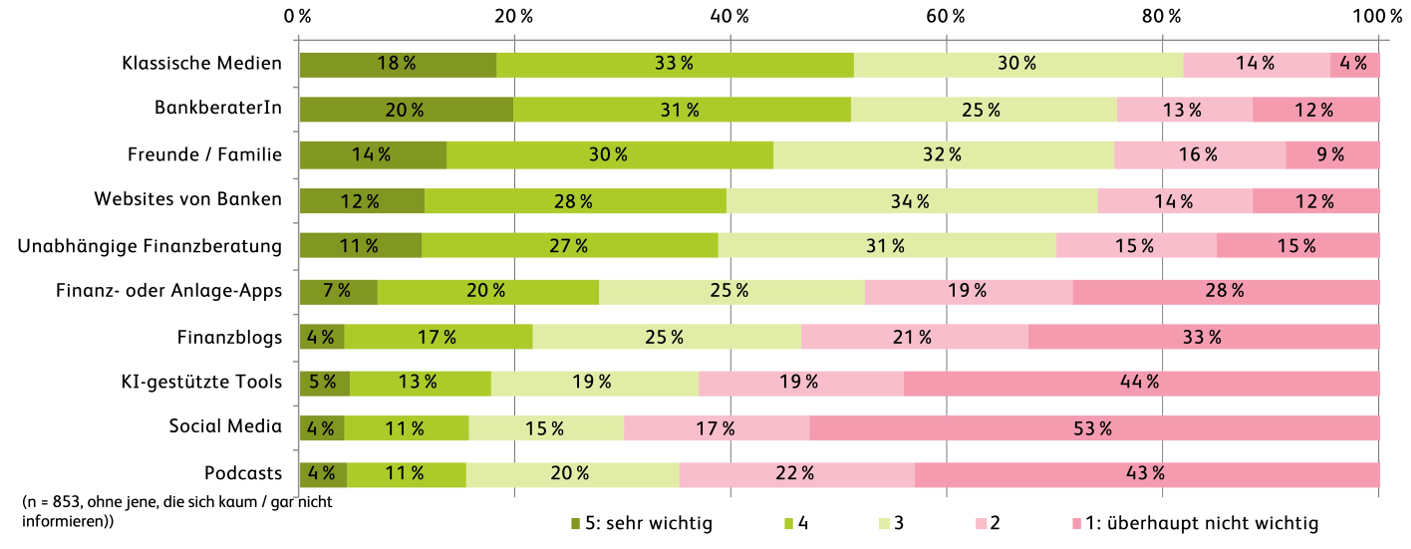
Abbildung 2: Wichtigkeit Informationsquelle bei Aneignung von Finanzwissen durch Anleger:innen
Vertrauen in Anlageempfehlungen hängt von Quelle und Demografie ab
Wie die bisherigen Ergebnisse zeigen, werden für Finanz- und Wirtschaftsthemen weiterhin vorwiegend traditionelle Informationsquellen genutzt. Doch wie sieht es bei konkreten Anlageempfehlungen aus? Welches Vertrauen bringt die Schweizer Bevölkerung Empfehlungen von Bank- und Finanzberater:innen, künstlicher Intelligenz und Finfluencern entgegen – und wie unterscheidet sich dieses Vertrauen zwischen den Bevölkerungsgruppen?
Unsere Resultate zeigen, dass das Vertrauen in Anlageempfehlungen von Bank- und Finanzberater:innen in sämtlichen Bevölkerungsgruppen deutlich höher ist als das Vertrauen in künstliche Intelligenz oder Finfluencer. Über alle Altersgruppen hinweg erreichen Bankberater:innen durchschnittlich 3.7 von 5 Punkten. Finfluencer kommen dagegen lediglich auf 1.9 Punkte und geniessen damit in der Schweiz insgesamt nur geringes Vertrauen. Zwischen der Gesamtstichprobe und den Anleger:innen zeigen sich dabei nur geringe Unterschiede.
Am stärksten ausgeprägt ist die Vertrauenslücke bei den Babyboomern. Sie weisen ein besonders hohes Vertrauen in Bankberater:innen und gleichzeitig ein sehr geringes Vertrauen in KI und Finfluencer auf (vgl. Abbildung 3). Der Unterschied beträgt in dieser Altersgruppe 2.4 Punkte. Bei jüngeren Generationen nimmt die Vertrauenslücke schrittweise ab: In der Generation X liegt sie bei 1.8 Punkten, bei den Millennials bei 1.7 Punkten und in der Generation Z nur noch bei 0.7 Punkten. Auch die Generation Z vertraut Bankberater:innen damit aber stärker als Finfluencern. Gegenüber KI-Anwendungen ist der Vertrauensvorsprung der Bankberatung mit lediglich 0.1 Punkten hingegen nahezu verschwunden. Bei den älteren Generationen liegen die Vertrauenswerte für KI und Finfluencer dagegen ähnlich tief.
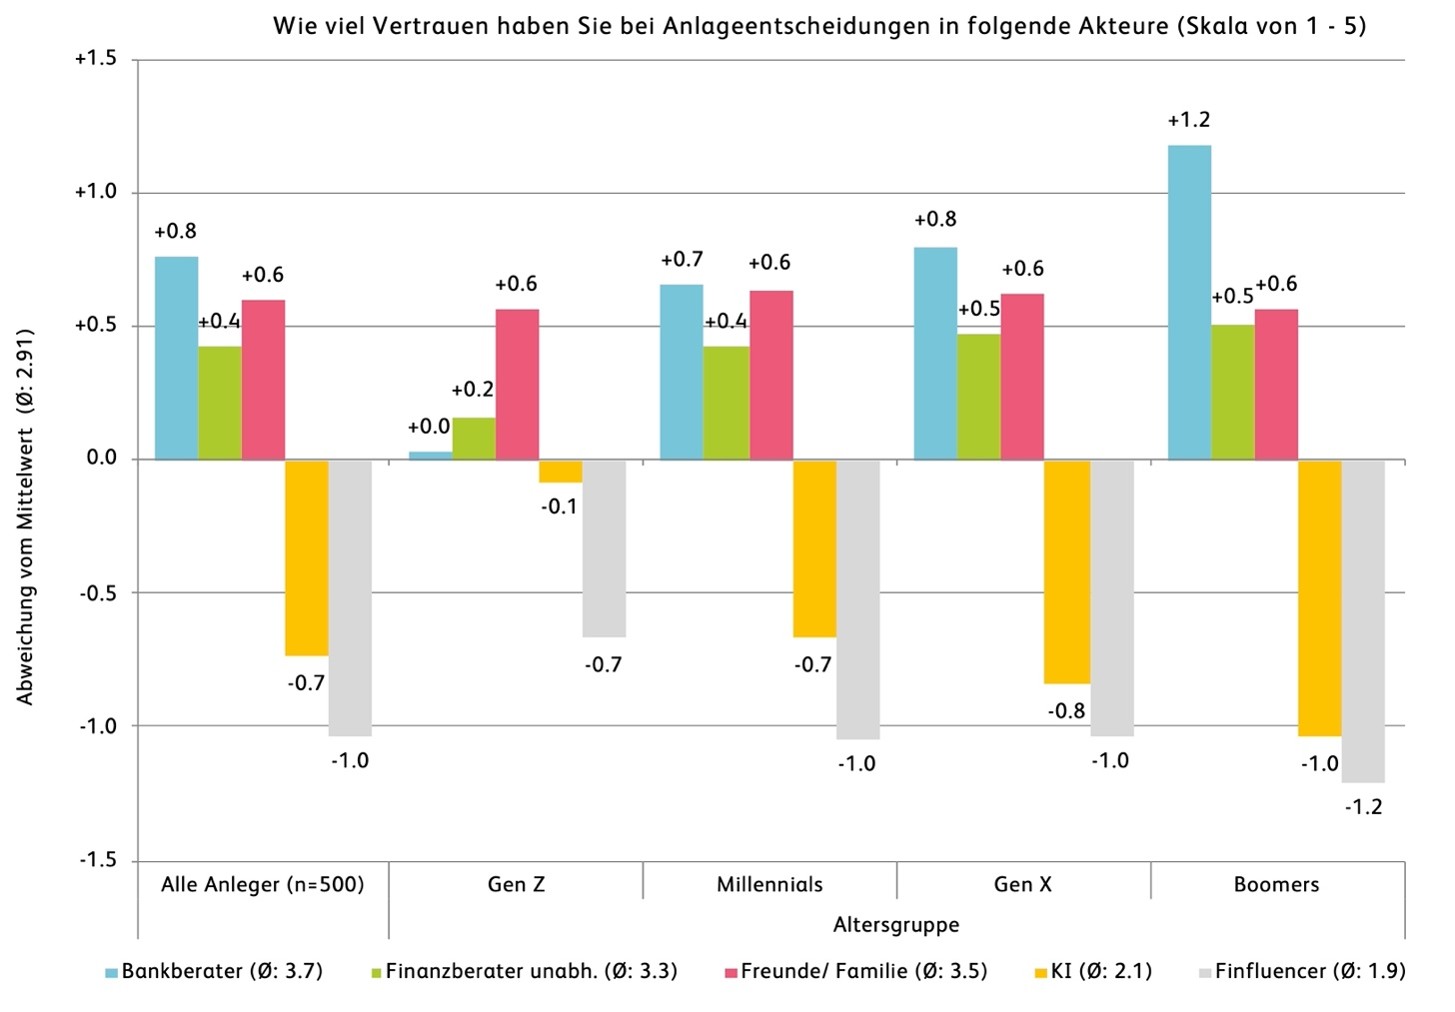
Abbildung 3: Vertrauen von Anlegern bei Anlegeentscheidungen in verschiedene Akteure nach Alter
Finfluencer bleiben ein Nischenphänomen – mit wachsender Bedeutung bei jungen Anleger:innen
Insgesamt spielen Finfluencer im Anlageverhalten der Schweizer Bevölkerung bislang eine untergeordnete Rolle. 76 Prozent der Anleger:innen haben sich noch nie über Finfluencer zu Finanzthemen informiert (vgl. Abbildung 3), weitere 9 Prozent nutzen sie nur selten. Lediglich 5 Prozent greifen regelmässig (täglich oder mehrmals pro Woche) auf diesen Informationskanal zurück. Hochgerechnet entspricht dieser Anteil dennoch rund 200’000 Anleger:innen in der Schweiz.
Bei Personen, die sich generell aktiv über Finanz- und Wirtschaftsthemen informieren, besitzen Finfluencer eine etwas grössere Bedeutung. Von diesen Anleger:innen nutzen 19 Prozent Finfluencer mindestens gelegentlich und 31 Prozent mindestens selten. Finfluencer sind somit zwar kein Informationskanal für die breite Bevölkerung, erreichen innerhalb besonders informationsaffiner Gruppen aber bereits eine relevante Nutzerbasis.
Besonders deutlich sind die Unterschiede zwischen den Generationen. Unter den Personen der Generation Z, die bereits Geld anlegen, haben sich 61 Prozent mindestens einmal über Finfluencer informiert. Bei den Anleger:innen aus der Gruppe der Millennials beträgt dieser Anteil 32 Prozent. Deutlich tiefer ist er bei der Generation X mit 13 Prozent und bei den Babyboomern mit 8 Prozent. Diese Ergebnisse beziehen sich ausschliesslich auf Anleger:innen. Insbesondere in der Generation Z legt bislang nur ein Teil der Bevölkerung überhaupt Geld an.
Auch unsere multivariaten Analysen (hier nicht abgebildet) bestätigen die Bedeutung des Alters. Neben einem generell aktiven Informationsverhalten gehört es zu den stärksten Einflussfaktoren dafür, ob Finfluencer in die Informationsbeschaffung und Entscheidungsfindung einbezogen werden. Darüber hinaus zeigt sich auch unter Berücksichtigung dieser Faktoren ein Zusammenhang mit dem Vertrauen. Personen, die KI und Finfluencern stärker vertrauen, bringen Bankberater:innen tendenziell weniger Vertrauen entgegen.
Insgesamt, also über die gesamte Bevölkerung betrachtet, bleiben Finfluencer damit ein Nischenphänomen. ABER: Bei jungen und besonders informationsaffinen Anleger:innen sind sie bereits heute ein relevanter Bestandteil der Informationsbeschaffung.
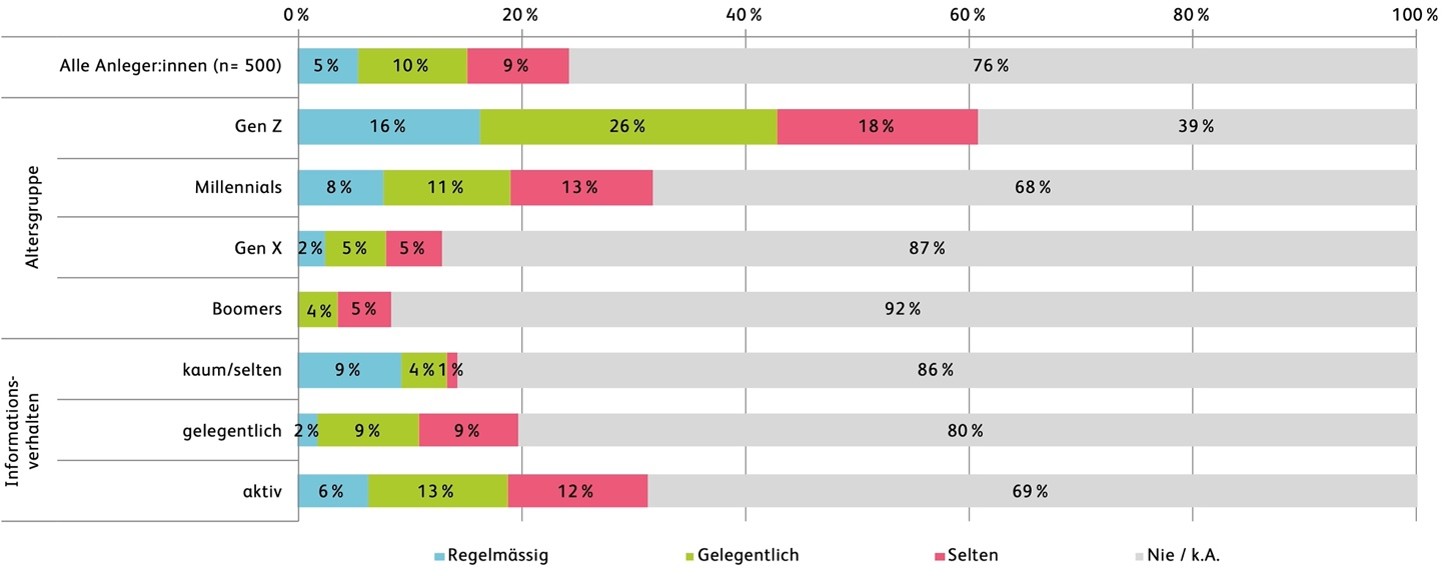
Abbildung 4: Häufigkeit der Nutzung von Informationen von Finfluencern für Finanzfragen nach Alter und nach Informationsverhalten
Fazit: Vertrauen bleibt traditionell, die Informationswelt wird vielfältiger
Bankberater:innen und klassische Medien bleiben die zentralen Vertrauens- und Informationsanker bei Finanzfragen. KI und Finfluencer haben diese etablierten Kanäle bislang nicht verdrängt. Gleichzeitig zeigen die Ergebnisse, dass sich das Informationsverhalten schrittweise verändert. Vor allem jüngere Anleger:innen nutzen neue digitale Quellen wesentlich häufiger und verteilen ihr Vertrauen breiter auf unterschiedliche Anbieter und Formate. Auffällig ist dabei vor allem, dass die Generation Z bei Anlageentscheidungen den KI-Anwendungen nahezu gleich viel Vertrauen schenkt, wie dem Bankberater.
Für Banken ergibt sich daraus ein zweischneidiges Bild. Einerseits bestätigt sich ihr nach wie vor bestehender Vertrauensvorsprung, was eine sehr gute Ausgangslage ist. Andererseits zeigt gerade die junge Generation, dass dieser Vorsprung nicht mehr selbstverständlich ist.
Finfluencer sind heute bei jungen und informationsaffinen Anleger:innen relevant. Die entscheidende Entwicklung besteht daher weniger in einer unmittelbaren Verdrängung der Bankberatung als in einer zunehmenden Vielfalt der Informationsquellen, die Anlageentscheidungen beeinflussen.
Kommentare
0 Kommentare
Danke für Ihren Kommentar, wir prüfen dies gerne.